Kenya : le gouvernement veut exonérer 1,7 million de salariés d’impôt sur le revenu
Le Trésor prépare une refonte de l’impôt prélevé sur les salaires : les revenus mensuels allant jusqu’à 32 333 shillings pourraient être exonérés. Mais la suppression simultanée d’un abattement de 2 400 shillings modifierait la facture de nombreux autres contribuables. Le Parlement doit encore se prononcer.
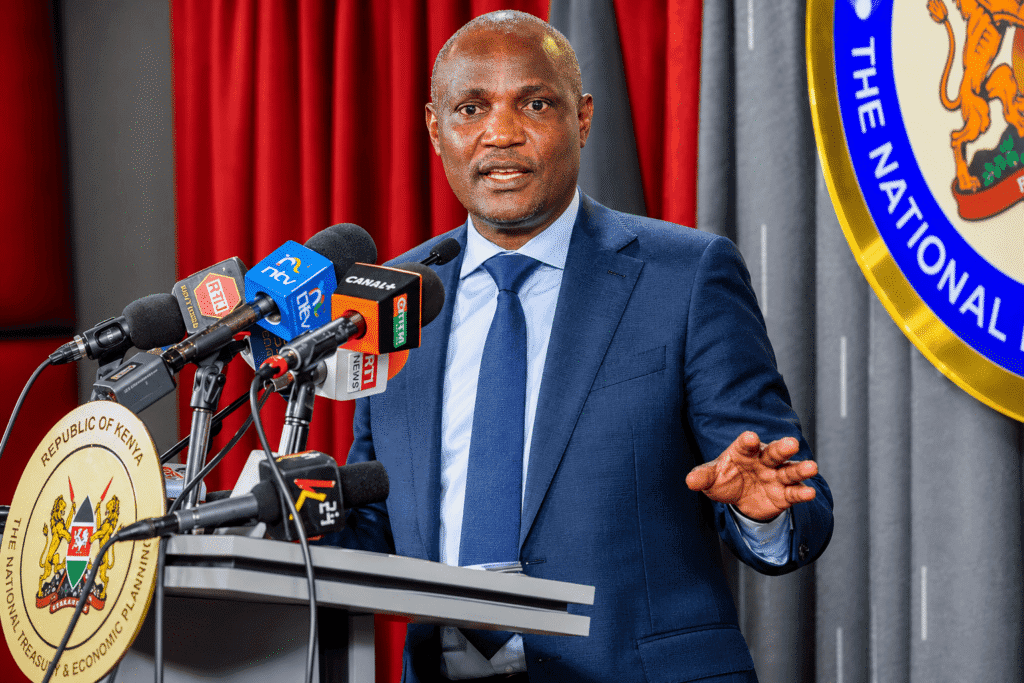
Le ministre kényan du Trésor, John Mbadi, a présenté les grandes orientations de la réforme de l’impôt sur les revenus du travail (PAYE).
Format Pavé
300 x 250 px
Au Kenya, la promesse d’un salaire davantage préservé des prélèvements entre dans une phase de chiffrage politique. Le ministre du Trésor, John Mbadi, a détaillé le 22 octobre 2026 une réforme de l’impôt sur les revenus du travail, connu sous le sigle PAYE. L’idée centrale consiste à appliquer un taux nul à la première tranche de revenu mensuel, jusqu’à 32 333 shillings kényans. Annoncée deux jours auparavant par le président William Ruto lors de la fête nationale de Mashujaa, cette orientation doit encore être traduite dans un texte soumis au Parlement. Elle ne modifie donc pas, à ce stade, les retenues légalement applicables sur les fiches de paie.
Près de 363 000 salariés supplémentaires concernés
Selon les estimations présentées par le Trésor et rapportées par Business Daily, 362 846 salariés du secteur formel supplémentaires cesseraient de payer cet impôt. Le nombre de travailleurs exonérés passerait d’environ 1,32 million à 1,69 million. Ce résultat dépend des hypothèses de revenus et du dispositif finalement adopté. Il ne signifie pas que 1,7 million de personnes recevront une nouvelle subvention : il s’agit d’un changement de barème fiscal. Le pays compterait près de 3,47 millions de salariés formels dans le périmètre utilisé pour ces projections. La mesure toucherait donc une part importante des employés déclarés, mais ne couvre pas automatiquement les travailleurs de l’économie informelle, dont les revenus et les obligations fiscales suivent d’autres réalités.
La mécanique actuelle explique l’enjeu. Les premiers 24 000 shillings de revenu imposable mensuel sont taxés à 10 %, puis la tranche allant jusqu’à 32 333 shillings à 25 %. Un allègement personnel de 2 400 shillings est ensuite déduit de l’impôt calculé pour les personnes éligibles. Un salarié disposant de 32 333 shillings de revenu imposable acquitte ainsi environ 2 083 shillings de PAYE après cet allègement, d’après le calcul présenté par Citizen Digital. Avec un taux nul sur cette tranche, son impôt sur le revenu pourrait disparaître. Mais le calcul de son salaire net dépend aussi d’autres cotisations et de l’assiette exacte retenue.
La disparition de l’allègement change la donne
Le projet comprend une contrepartie décisive : la suppression de l’allègement personnel mensuel de 2 400 shillings. Ce crédit d’impôt profite aujourd’hui à des salariés situés au-delà du seuil envisagé. Sa disparition pourrait donc absorber une partie du gain créé par la nouvelle tranche à taux nul, voire augmenter le PAYE de certains contribuables. Le Trésor a communiqué des simulations contrastées : un salaire de 50 000 shillings bénéficierait d’une baisse d’impôt pouvant atteindre 596 shillings, tandis que des revenus de 60 000, 100 000 et 200 000 shillings pourraient supporter respectivement 473, 892 et 3 867 shillings de plus par mois. Ces chiffres restent des projections administratives, pas des montants inscrits dans une loi votée.
Il subsiste une incertitude technique que la rédaction du projet devra lever : le taux nul s’appliquera-t-il uniformément à la première tranche de revenu de chaque contribuable, ou l’exonération sera-t-elle réservée à ceux dont le salaire total ne dépasse pas le plafond ? La nuance est fondamentale pour les salariés des tranches intermédiaires. Sans grille officielle complète, on ne peut calculer de manière certaine les gains ou les pertes individuels. Il serait également trompeur de confondre salaire brut, revenu imposable et salaire net : les prélèvements sociaux modifient ces trois notions.
Le salaire net restera soumis à d’autres retenues
Même exonéré de PAYE, un salarié continuera de contribuer aux autres dispositifs obligatoires. Les cotisations au régime national de sécurité sociale, les contributions au financement de la santé et le prélèvement destiné au logement abordable ne sont pas supprimés par l’annonce fiscale. Citizen Digital a ainsi comparé deux situations pour un salaire mensuel de 32 333 shillings : son estimation du revenu disponible progresserait de 27 764 à 29 049 shillings, soit un gain de 1 285 shillings, une fois les autres retenues prises en compte. Cette simulation diffère du gain théorique de 2 083 shillings sur le seul PAYE, précisément parce qu’elle examine une fiche de paie plus complète. Elle ne peut être généralisée sans connaître la situation de chaque employé.
Un arbitrage entre pouvoir d’achat et recettes publiques
Le gouvernement cherche à répondre à la pression sur le coût de la vie et à la perception d’un alourdissement des charges depuis 2022. La réforme répartirait différemment l’effort fiscal entre salariés modestes, classes intermédiaires et revenus élevés. Le Trésor devra néanmoins documenter le manque à gagner attendu, le rendement supplémentaire des autres tranches et la compatibilité de la mesure avec ses objectifs budgétaires. Une exonération plus large peut soutenir la consommation à court terme ; elle ne garantit ni une hausse équivalente du pouvoir d’achat réel, ni une amélioration durable si les prix continuent de progresser.
Le même ensemble de propositions évoque une suppression du droit de timbre pour certaines transactions immobilières d’au plus un million de shillings et un allègement du droit d’importation sur les téléphones mobiles. Ces mesures restent, elles aussi, à l’état de propositions. Elles traduisent une volonté d’agir simultanément sur les revenus, l’accès au logement et le coût des équipements numériques, mais chacune exige une évaluation propre de son financement et de ses bénéficiaires.
Le vote parlementaire sera déterminant
John Mbadi a indiqué que le Trésor entendait présenter le projet aux députés durant la semaine du 26 octobre. Les élus devront examiner la grille définitive, les conséquences sur les recettes et la date d’application. Les entreprises, de leur côté, ne devront modifier leurs logiciels de paie qu’une fois le texte adopté et les instructions de l’administration fiscale publiées. L’annonce politique du 20 octobre, les simulations du 22 et la loi future constituent trois étapes différentes. Pour les ménages, la question la plus concrète restera simple : combien de shillings supplémentaires apparaîtront réellement sur la fiche de paie, après toutes les retenues ?