RDC : une stratégie de financement du logement vise à réduire de moitié un déficit de quatre millions d’unités
À Kinshasa, le ministère de l’Urbanisme et de l’Habitat a validé le rapport d’une stratégie nationale de financement du logement abordable. La réforme envisagée du Fonds national de l’habitat pourrait ouvrir la voie à une banque spécialisée, mais les ressources restent à mobiliser.
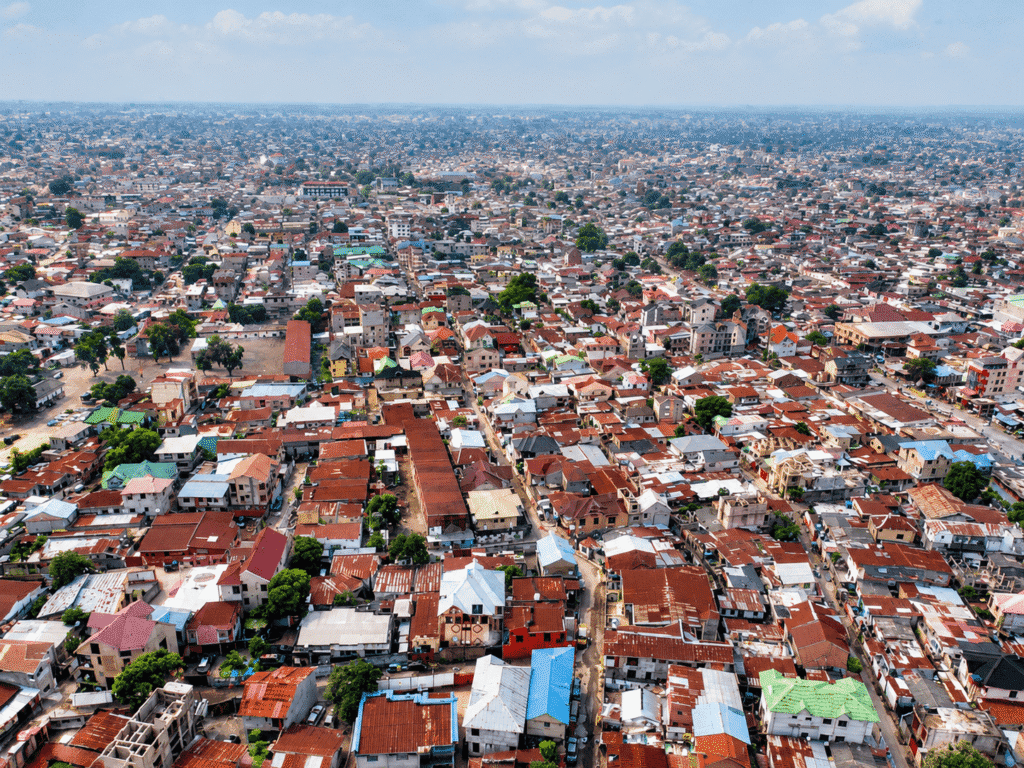
La RDC prépare une stratégie nationale de financement du logement abordable pour répondre à un déficit estimé à près de quatre millions de logements.
Format Pavé
300 x 250 px
La République démocratique du Congo cherche à donner une architecture financière à sa politique du logement. Vendredi 23 octobre 2026, l’Agence congolaise de presse a annoncé la validation, à Kinshasa, du rapport relatif à la Stratégie nationale de financement du logement abordable, dite Snafil. Le document doit contribuer à répondre à un déficit évalué par les autorités à près de quatre millions de logements. L’objectif affiché est de réduire de moitié ce manque d’ici à 2035.
Cette validation, intervenue à l’issue d’un atelier organisé par le ministère de l’Urbanisme et de l’Habitat, constitue une étape de préparation de la politique publique. Elle ne signifie ni que les financements nécessaires ont été réunis ni que des millions de logements ont été commandés. Le défi porte désormais sur la transformation d’une feuille de route en instruments de crédit, en opérations immobilières et en dispositifs accessibles aux ménages.
Une banque de l’habitat à l’étude
Parmi les mesures proposées figure la transformation du Fonds national de l’habitat (Fonhab), créé en 2018, en banque publique spécialisée. L’idée est de disposer d’une institution capable de soutenir le crédit immobilier de long terme, l’épargne-logement et des mécanismes de garantie. Le ministre d’État Alexis Gisaro a présenté cette orientation comme un levier de mobilisation de ressources publiques et privées.
Le passage d’un fonds à une banque ne serait toutefois pas une simple modification de dénomination. Il supposerait un cadre juridique, une gouvernance adaptée, des règles prudentielles, des capitaux suffisants et une politique de gestion des risques. La durée des prêts immobiliers impose aussi une adéquation entre les ressources collectées et les engagements consentis. Les modalités de capitalisation et le calendrier de création de cette éventuelle banque n’ont pas été précisés dans l’annonce du 23 octobre.
Quatre millions de logements manquants
Le chiffre de quatre millions d’unités donne la mesure du besoin, mais ne constitue pas un inventaire de projets immédiatement réalisables. Le déficit agrège des réalités différentes : ménages sans logement adéquat, habitat insalubre, insuffisance des équipements et forte pression démographique dans les agglomérations. La stratégie devra préciser quels ménages sont ciblés, dans quelles villes, à quels prix et selon quels critères d’éligibilité.
Le rapport validé prend en compte l’importance de l’autoconstruction dans le pays. Cette caractéristique rend peu réaliste un modèle reposant exclusivement sur les grands programmes de promotion immobilière. Des prêts progressifs pour améliorer ou achever un logement, des garanties adaptées aux revenus irréguliers et des mécanismes de sécurisation foncière pourraient être nécessaires. Il s’agit de pistes de politique publique, et non de produits financiers dont le lancement serait déjà annoncé.
Un plan décennal plus large en toile de fond
La Snafil s’inscrit dans le Plan décennal de l’urbanisme et de l’habitat 2026-2035, présenté quelques jours auparavant. Selon DeskEco, ce plan global a été évalué à 16,5 milliards de dollars et comporte plusieurs volets : équipements urbains, développement de villes secondaires, projets dans les grandes agglomérations, résilience et habitat. Cette enveloppe correspond à une estimation de besoins programmatiques et ne doit pas être confondue avec un budget déjà voté ou un financement intégralement sécurisé.
Le plan décennal mentionne notamment un objectif de 500 000 ménages bénéficiant de logements décents et la préparation d’études dans neuf villes pilotes, dont Kinshasa, Lubumbashi, Kisangani et Matadi. Ces ambitions éclairent l’échelle des interventions envisagées, mais la réduction de moitié du déficit national de logements à l’horizon 2035 est un objectif plus vaste. Le rapprochement de ces chiffres exige donc de distinguer les opérations de construction, la réhabilitation et l’amélioration des conditions d’habitat.
Mobiliser les banques sans exclure les ménages modestes
La participation des établissements financiers privés pourrait accélérer l’offre de prêts, à condition de limiter les risques qui freinent traditionnellement le financement du logement : incertitudes foncières, coûts de construction, faiblesse des garanties et revenus difficilement documentés. Les promoteurs, les collectivités et les partenaires au développement devront également intervenir pour que les logements financés disposent de voies d’accès, d’eau, d’assainissement et d’électricité.
Une politique de logement abordable doit aussi définir ce que signifie « abordable » au regard du revenu disponible des ménages. Un programme peut afficher des prix inférieurs à ceux du marché tout en restant inaccessible à la majorité des familles. Les subventions éventuelles, le ciblage social, la transparence de l’attribution des terrains et le contrôle des coûts seront donc déterminants pour éviter que les avantages publics ne bénéficient qu’aux ménages déjà solvables.
Le foncier constitue l’un des principaux risques d’exécution. Même lorsqu’un financement bancaire existe, un terrain mal identifié, un titre contesté ou l’absence d’équipements collectifs peuvent bloquer un chantier. La stratégie gagnerait à relier la réforme du crédit à des procédures de sécurisation des parcelles et à une programmation urbaine réaliste. La question de l’entretien futur des bâtiments doit également être intégrée dès le montage financier. Sans ces conditions, des projets officiellement abordables peuvent devenir coûteux ou inadaptés, et l’offre créée peut ne pas correspondre à la demande des ménages ciblés.