Ouganda : la banque centrale vend des devises pour défendre le shilling, malgré des taux à 12 %
Après une hausse exceptionnelle de son taux directeur la semaine dernière, la Banque d’Ouganda intervient de nouveau sur le marché des changes ce jeudi 22 octobre. L’opération vise à contenir la dépréciation du shilling, dont la faiblesse renchérit les importations et complique la lutte contre l’inflation. Son montant n’a pas été rendu public.
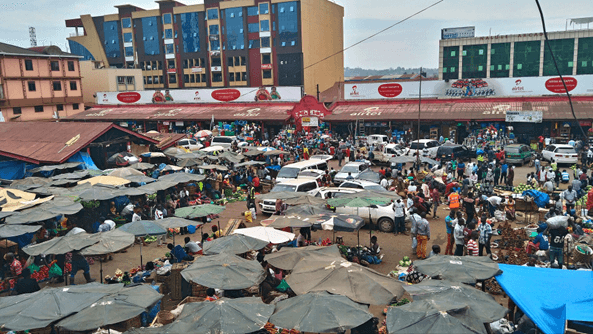
Le marché Nakasero, à Kampala, en Ouganda
Format Pavé
300 x 250 px
La Banque d’Ouganda a choisi de passer à l’action sur le marché des devises. Jeudi 22 octobre 2026, l’institution a informé les banques qu’elle se positionnait à la vente de monnaies étrangères, selon une notification rapportée par Reuters. Le volume proposé n’a pas été précisé. Le geste intervient huit jours après une décision monétaire déjà spectaculaire : porter le taux directeur à 12 % pour tenter d’enrayer la chute du shilling. Ce nouvel épisode montre que le resserrement du crédit n’a pas suffi, à lui seul, à restaurer durablement la confiance sur la monnaie ougandaise.
La séquence est particulièrement suivie à Kampala parce que le shilling a franchi, au début d’octobre, le seuil symbolique de 4 000 unités pour un dollar, avant de toucher de nouveaux points bas. Après la réunion d’urgence du 14 octobre, la devise s’était temporairement raffermie. Elle a ensuite recommencé à céder du terrain et s’échangeait, jeudi, à un niveau plus faible qu’au moment du relèvement des taux, selon Reuters. Il serait toutefois prématuré d’attribuer à l’intervention du jour un résultat précis : ni son montant ni son effet durable sur les cotations ne sont encore établis.
Une nouvelle étape après la hausse d’urgence des taux
Le 14 octobre, le comité de politique monétaire de la Banque d’Ouganda avait relevé son taux de référence de 225 points de base, de 9,75 % à 12 %. Une augmentation de cette ampleur traduit la volonté de réagir rapidement à une dégradation de l’environnement économique. En rendant les placements en monnaie locale potentiellement plus attractifs et en limitant une partie de la demande intérieure, la banque centrale cherche à réduire les tensions sur le change et à empêcher que la hausse du coût des importations ne se propage aux prix de l’ensemble de l’économie.
Cette stratégie comporte néanmoins une limite. Le taux d’intérêt agit surtout sur les comportements financiers et le crédit domestique ; il ne crée pas instantanément les dollars nécessaires aux achats de carburant, de machines ou de biens importés. Lorsque la demande de devises reste élevée, notamment chez les importateurs d’énergie, ou que des investisseurs étrangers réduisent leur exposition aux titres locaux, la pression sur le shilling peut persister. La vente de devises par la banque centrale répond à cette difficulté de liquidité plus directement que la seule hausse des taux.
L’intervention du 22 octobre n’est d’ailleurs pas la première de cette séquence. Le quotidien ougandais Daily Monitor rapportait, le 16 octobre, que la banque centrale avait vendu environ 30 millions de dollars à la fin de la semaine précédente pour freiner la dépréciation. Ce montant concerne l’opération antérieure et ne doit pas être confondu avec celle annoncée jeudi, dont l’enveloppe demeure inconnue. La distinction importe : elle évite de présenter une nouvelle annonce comme un simple rappel d’une mesure déjà exécutée.
Le coût du dollar se transmet aux prix du quotidien
Derrière les opérations de change, l’enjeu concerne les ménages et les entreprises. L’Ouganda importe une partie importante des produits énergétiques et de nombreux intrants industriels. Quand le dollar se renchérit face au shilling, les importateurs doivent mobiliser davantage de monnaie locale pour payer une facture extérieure identique. Les entreprises de transport, les commerçants et les producteurs qui utilisent des équipements ou matières premières importés peuvent alors subir une pression supplémentaire sur leurs coûts. Toutes ne la répercutent pas immédiatement sur leurs clients, mais la fragilisation de leurs marges peut peser sur l’investissement et l’emploi.
Les dernières statistiques disponibles donnent déjà une mesure des tensions sur le pouvoir d’achat. D’après l’Uganda Bureau of Statistics, l’inflation annuelle est passée de 4,1 % en août à 4,6 % en septembre. La hausse des prix des produits agricoles et alimentaires s’est accélérée, tandis que la catégorie énergie, carburants et services publics affichait une progression annuelle de 14,5 %. Ces chiffres sont antérieurs à l’intervention de jeudi : ils décrivent le contexte dans lequel elle survient, et non ses conséquences. Ils montrent aussi pourquoi la stabilité du change est devenue une préoccupation immédiate pour les autorités.
La banque centrale craint surtout un effet d’entraînement. Une hausse initialement concentrée sur le carburant ou quelques produits importés peut, avec le temps, se retrouver dans les frais de transport, les prix de vente et les demandes d’ajustement salarial. Lors de sa décision d’octobre, l’institution a relevé ses perspectives d’inflation globale à environ 7 % à 7,5 % en moyenne sur les douze mois suivants, selon la radiotélévision publique ougandaise UBC. Il s’agit d’une projection conditionnelle, pas d’un niveau d’inflation déjà constaté.
Une défense de la monnaie qui n’est pas sans contrepartie
En relevant fortement les taux, Kampala accepte de rendre le financement plus coûteux au moment même où les entreprises doivent absorber des factures d’importation plus élevées. Les prêts à taux variable et les nouveaux crédits de trésorerie pourraient devenir moins accessibles si les banques commerciales répercutent le resserrement monétaire. Pour une petite entreprise, ce double choc peut se traduire par des stocks plus chers et un besoin de fonds de roulement accru, alors que l’argent nécessaire pour financer ces stocks coûte lui aussi davantage.
La vente de devises soulève un autre arbitrage : utiliser une partie des réserves pour atténuer la volatilité sans affaiblir excessivement la capacité du pays à financer ses paiements extérieurs. Une intervention ponctuelle peut fluidifier le marché et décourager des comportements spéculatifs, mais elle ne remplace pas une amélioration durable des entrées de devises. Les recettes d’exportation, le tourisme, les investissements et les transferts de la diaspora demeurent déterminants. Le rythme auquel la banque centrale communiquera sur ses opérations et ses réserves sera donc suivi de près par les acteurs financiers.
La prochaine épreuve sera celle de la durée
Pour les investisseurs, l’information essentielle ne sera pas seulement la direction du shilling dans les heures qui suivent l’annonce. Il faudra observer si le marché retrouve des volumes d’échanges réguliers, si l’écart entre l’offre et la demande de dollars se réduit et si les anticipations d’inflation se stabilisent. Une amélioration de quelques séances ne suffirait pas à démontrer que les pressions structurelles ont disparu. À l’inverse, une nouvelle baisse de la monnaie ne prouverait pas, à elle seule, l’inefficacité de toute la stratégie monétaire.
La Banque d’Ouganda combine désormais deux instruments : un taux directeur nettement plus élevé et des ventes de devises sur le marché. Le premier vise les anticipations et les conditions financières ; le second cherche à répondre à une tension immédiate sur la disponibilité du dollar. L’enjeu est de gagner du temps sans étouffer l’activité. Tant que les montants de l’intervention du 22 octobre et les prochaines données de change ne seront pas publiés, le résultat de cette nouvelle offensive restera à apprécier avec prudence.