Le pétrole peut-il faire revenir l’inflation mondiale ?
Le choc énergétique lié aux perturbations du détroit d’Ormuz rappelle une réalité oubliée pendant la désinflation : le prix de l’énergie peut encore modifier brutalement la trajectoire des banques centrales et de l’économie mondiale.

Une flambée durable des prix du pétrole pourrait raviver les pressions inflationnistes et compliquer la lutte des banques centrales contre la hausse des prix à l’échelle mondiale
Format Pavé
300 x 250 px
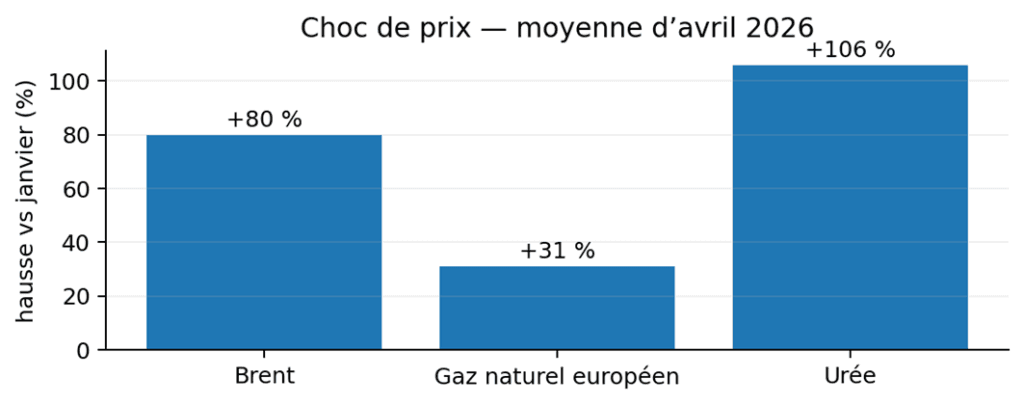
L’économie mondiale avait commencé à s’habituer à l’idée d’une inflation progressivement maîtrisée. Le choc énergétique de 2026 a remis cette conviction à l’épreuve. La quasi-interruption du trafic dans le détroit d’Ormuz, par lequel transite normalement une part majeure des échanges mondiaux d’hydrocarbures, a provoqué une forte hausse du pétrole, du gaz et des engrais. Selon les Perspectives économiques mondiales de la Banque mondiale publiées en juin, le Brent au comptant était en avril en moyenne 80 % plus cher qu’en janvier, le gaz naturel européen 31 % plus élevé et l’urée 106 % plus chère.
Le pétrole alimente l’inflation par plusieurs canaux. Le premier est direct : carburants, transport et chauffage. Le deuxième passe par les coûts de production. Une entreprise qui paie plus cher son électricité, son fret ou ses matières premières énergétiques cherche à répercuter une partie de cette hausse sur ses prix. Le troisième canal est psychologique : si ménages et entreprises commencent à penser que l’inflation restera élevée, les négociations salariales, les contrats et les décisions de prix peuvent intégrer cette anticipation et rendre le choc plus persistant.
Le risque est particulièrement délicat pour les banques centrales. Une hausse du pétrole réduit le pouvoir d’achat et peut ralentir la croissance, ce qui plaiderait pour des taux plus bas. Mais elle accroît en même temps les prix, ce qui pousse à maintenir ou relever les taux. C’est ce conflit qui explique pourquoi la BCE et d’autres banques centrales restent prudentes. Le FMI estime que l’économie mondiale a mieux absorbé le choc énergétique que prévu grâce aux réserves, à la diversification des approvisionnements et à la montée des renouvelables, mais Kristalina Georgieva a averti fin août qu’une nouvelle flambée du pétrole pourrait relancer l’inflation.
L’effet va au-delà de l’énergie. L’urée et d’autres engrais dépendent du gaz naturel ; leur hausse se transmet aux coûts agricoles, puis potentiellement aux prix alimentaires. Le transport maritime et aérien renchérit également. La Banque mondiale prévoit ainsi un ralentissement de la croissance du commerce mondial de 4,8 % en 2025 à 2,9 % en 2026, en partie à cause des perturbations au Moyen-Orient et du coût du transport.
Le scénario le plus favorable serait une normalisation progressive du trafic et des prix de l’énergie, permettant au choc de rester temporaire. Le scénario dangereux serait celui d’une perturbation prolongée, combinée à des déficits budgétaires élevés et à des marchés du travail encore tendus. Dans ce cas, les banques centrales pourraient être contraintes de conserver des taux plus élevés plus longtemps.
Le pétrole n’a donc pas retrouvé le monopole qu’il exerçait sur l’économie mondiale dans les années 1970. Mais 2026 montre qu’il conserve un pouvoir considérable : celui de remettre en cause, en quelques semaines, des années de désinflation et de modifier le prix du capital à l’échelle mondiale.