Cameroun : la BAD approuve 40 millions d’euros pour financer le commerce des entreprises
La Banque africaine de développement a approuvé le 21 octobre 2026 une facilité de 40 millions d’euros en faveur d’AFG Bank Cameroun. Le dispositif combine une ligne de crédit et une garantie pour soutenir notamment les PME, l’agro-industrie et les entreprises dirigées par des femmes ou des jeunes.
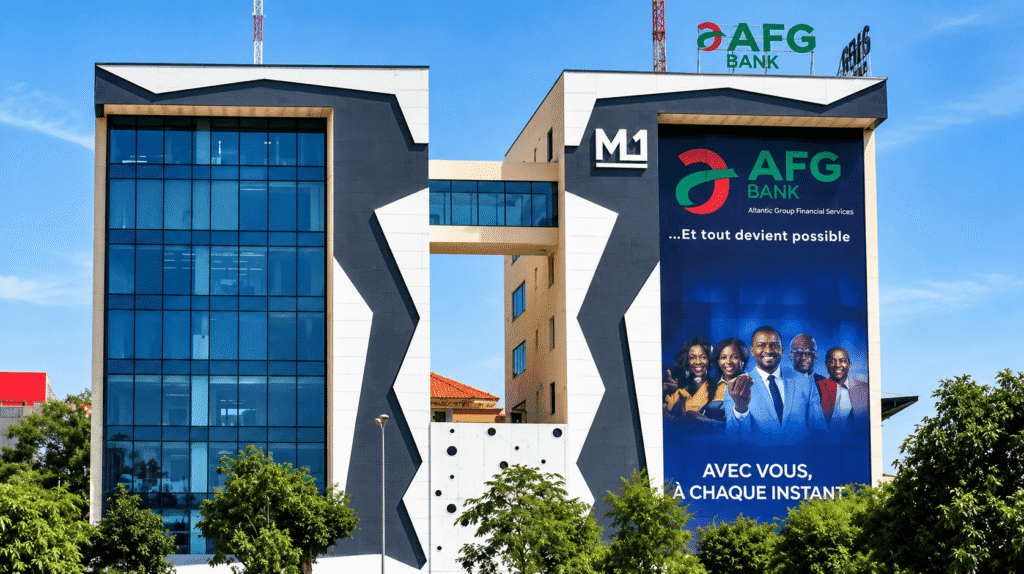
Le siège d’AFG Bank Cameroun à Douala, bénéficiaire d’une enveloppe de 40 millions d’euros approuvée par la BAD le 21 octobre 2026 pour soutenir le commerce extérieur des PME locales.
Format Pavé
300 x 250 px
Deux instruments complémentaires
Les entreprises camerounaises engagées dans le commerce extérieur pourraient accéder à de nouveaux outils de financement. Le conseil d’administration du Groupe de la Banque africaine de développement a approuvé, le 21 octobre 2026, une facilité de 40 millions d’euros au profit d’AFG Bank Cameroun. L’enveloppe se compose d’une ligne de crédit de financement du commerce pouvant atteindre 30 millions d’euros et d’une garantie de transaction de 10 millions d’euros. Le premier instrument prévoit une durée de trois ans et demi et une période de différé de trois ans ; le second s’étend sur cinq ans.
Cette structure doit être distinguée d’un versement direct de 40 millions d’euros aux entreprises. La banque commerciale utilisera les instruments conformément à leurs conditions pour financer des opérations éligibles et faciliter des engagements internationaux. À la date de l’annonce, la BAD confirmait l’approbation de la facilité, sans fournir de liste d’entreprises bénéficiaires ni de calendrier de décaissement de chaque opération.
Pourquoi financer une importation peut soutenir la production locale
Le financement du commerce repose notamment sur les lettres de crédit, les garanties et les avances permettant aux entreprises d’acheter des biens à l’étranger ou de sécuriser des paiements. Pour une PME, l’absence d’une banque acceptée par son fournisseur international peut empêcher l’importation d’une machine ou d’un intrant pourtant indispensable à son activité. Une garantie apportée par une institution multilatérale peut réduire ce risque pour les banques correspondantes et faciliter l’exécution des transactions.
La BAD indique que son mécanisme pourrait couvrir jusqu’à 100 % de certaines garanties au profit des banques confirmatrices. Les secteurs ciblés comprennent l’agro-industrie, l’industrie manufacturière, les télécommunications et d’autres activités d’import-export. Il existe donc un lien possible entre financement des importations productives et renforcement de la capacité industrielle locale. La portée de ce lien dépendra toutefois des biens effectivement financés et du nombre d’entreprises capables de les utiliser efficacement.
Une place annoncée pour les PME et l’entrepreneuriat inclusif
AFG Bank Cameroun et la BAD précisent que la moitié de la ligne de crédit dédiée au financement du commerce doit être orientée vers les petites et moyennes entreprises. Parmi cette part, 30 % sont destinés aux entreprises dirigées par des femmes ou des jeunes. Ces pourcentages constituent des orientations d’allocation de la ligne de crédit ; ils ne doivent pas être étendus sans précaution à l’ensemble des 40 millions d’euros, car le volet garantie obéit à une logique distincte.
La mesure pourrait aider des entreprises qui présentent une demande solvable mais rencontrent des difficultés à obtenir des instruments bancaires reconnus par leurs fournisseurs. Elle ne résout pas toutes les contraintes : la qualité des comptes, les garanties exigées, la volatilité de la demande et les coûts logistiques demeurent déterminants. Pour élargir réellement l’accès, les banques devront également adapter leurs procédures et informer les PME des critères d’éligibilité.
Un outil contre le déficit de financement du commerce africain
Dans de nombreux marchés africains, les banques doivent arbitrer entre les risques liés à leurs clients locaux et ceux de leurs partenaires étrangers. Les petites transactions peuvent être coûteuses à instruire, tandis que l’absence de relations bancaires internationales solides complique la confirmation des lettres de crédit. Les programmes de garantie de la BAD cherchent précisément à réduire certains de ces obstacles en partageant une partie du risque de transaction.
La Banque a lancé son instrument de garantie de transaction en 2021. Il couvre plusieurs opérations commerciales, notamment les lettres de crédit confirmées et d’autres engagements bancaires. Dans le contexte camerounais, sa valeur ne se mesure pas seulement au montant de l’enveloppe, mais aussi au volume de commerce rendu possible, à la diversification des entreprises bénéficiaires et au remboursement régulier des financements mobilisés.
Suivre les bénéficiaires plutôt que les annonces
L’opération s’inscrit dans une stratégie de soutien au secteur privé et à la compétitivité industrielle. Sa concrétisation exigera néanmoins plusieurs étapes : contractualisation opérationnelle, sélection des entreprises, émission des garanties ou crédits et réalisation des opérations commerciales. La transparence sur la répartition sectorielle et sur les financements effectivement accordés sera importante pour mesurer l’effet du dispositif.
Un bilan sérieux devra notamment préciser combien de PME ont obtenu un instrument de financement pour la première fois, quels équipements ont été importés et quelles activités nouvelles ont été créées ou maintenues. Une facilité financière peut ouvrir une possibilité ; seuls les financements mobilisés et leurs résultats économiques permettront d’en apprécier l’impact réel sur l’économie camerounaise.