Naira, cedi, rand, shilling, pourquoi les monnaies africaines ne suivent plus la même trajectoire
Les devises africaines sont souvent présentées comme un seul bloc fragile face au dollar. Les marchés d’août 2026 racontent pourtant des histoires très différentes, dictées par les exportations, les capitaux, la politique monétaire et la confiance.

Monnaies africaines : le reflet d’une économie en pleine transformation.
Format Pavé
300 x 250 px
Parler des « monnaies africaines » comme d’une catégorie homogène est de moins en moins pertinent. À la mi-août 2026, le cedi ghanéen subissait de nouvelles pressions, tandis que le shilling ougandais se renforçait, que le kwacha zambien bénéficiait du cuivre et que le naira nigérian restait relativement stable grâce aux flux d’investisseurs étrangers. Le rand sud-africain évoluait de son côté près de sommets de plusieurs mois, soutenu notamment par l’or et par un dollar moins ferme. Derrière chaque taux de change se trouve une combinaison différente de flux commerciaux, de réserves, de crédibilité monétaire et de perception du risque.
Au Ghana, Reuters indiquait le 20 août un cedi autour de 10,90-11,00 pour un dollar, sous pression du fait d’une demande de devises des entreprises et des investisseurs offshore supérieure à l’offre disponible. En Ouganda, le shilling se situait autour de 3 715-3 725 pour un dollar, bénéficiant des entrées de devises provenant notamment des exportateurs de matières premières et d’organisations internationales. En Zambie, le kwacha tournait autour de 18,99 pour un dollar, soutenu par des cours du cuivre élevés.
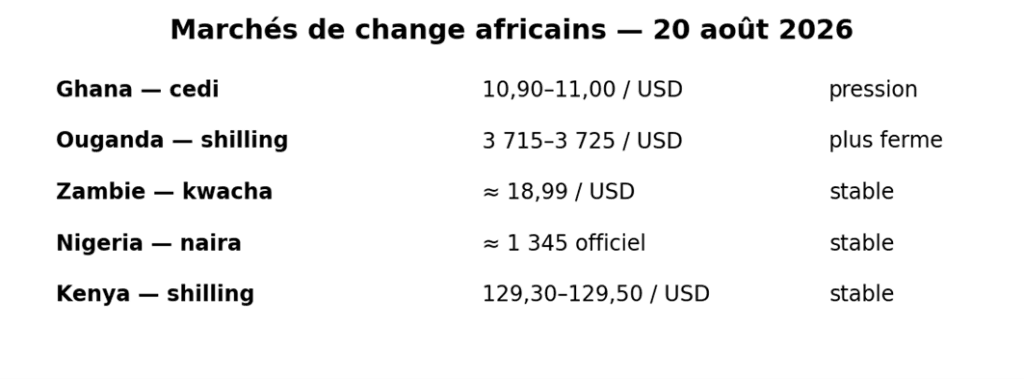
Le cas nigérian reste particulier. Le naira s’échangeait autour de 1 345 pour un dollar sur le marché officiel, contre environ 1 410 sur le marché de rue selon Reuters. La persistance de cet écart rappelle que l’efficacité d’une réforme de change se mesure aussi à la convergence entre différents segments du marché. Les entrées de capitaux de portefeuille peuvent stabiliser la monnaie, mais elles sont mobiles : si le rendement réel devient moins attractif ou si le risque politique augmente, ces flux peuvent repartir rapidement.
Le taux de change est ainsi un résumé brutal de l’économie. Une monnaie soutenue par les exportations minières peut se renforcer même si d’autres indicateurs domestiques sont faibles. Une monnaie d’un pays en forte croissance peut, à l’inverse, se déprécier si les importations augmentent plus vite que les recettes en devises ou si les investisseurs exigent une prime de risque plus élevée. Les banques centrales doivent alors arbitrer entre réserves de change, taux d’intérêt et activité économique.
Pour les entreprises, cette divergence crée un impératif de gestion. Importateurs, industriels, investisseurs et groupes régionaux ne peuvent plus appliquer une seule hypothèse de change à l’ensemble du continent. La couverture, la facturation, les délais de paiement et le choix de la monnaie d’endettement doivent être adaptés pays par pays.
Les devises africaines ne racontent donc pas une histoire de faiblesse généralisée. Elles deviennent plutôt des baromètres plus fins de la qualité des politiques économiques, de la structure des exportations et de l’accès au capital. Et c’est précisément cette divergence qui rend leur lecture intéressante.