Michel David-Weill et Antoine Bernheim : les architectes du capitalisme français (épisode 3 / 5)
Dans les années 1980, Lazard Paris se trouve au cœur des privatisations et des grandes batailles industrielles françaises. Sous l’autorité de Michel David-Weill, Antoine Bernheim et Bruno Roger accompagnent des dirigeants comme Bernard Arnault, Antoine Riboud ou Vincent Bolloré. Mais la force de cette maison de conseil, dont les associés fréquentent parfois des camps opposés, fait aussi naître des rivalités et pose une question : où finit le conseil, où commence le pouvoir ?
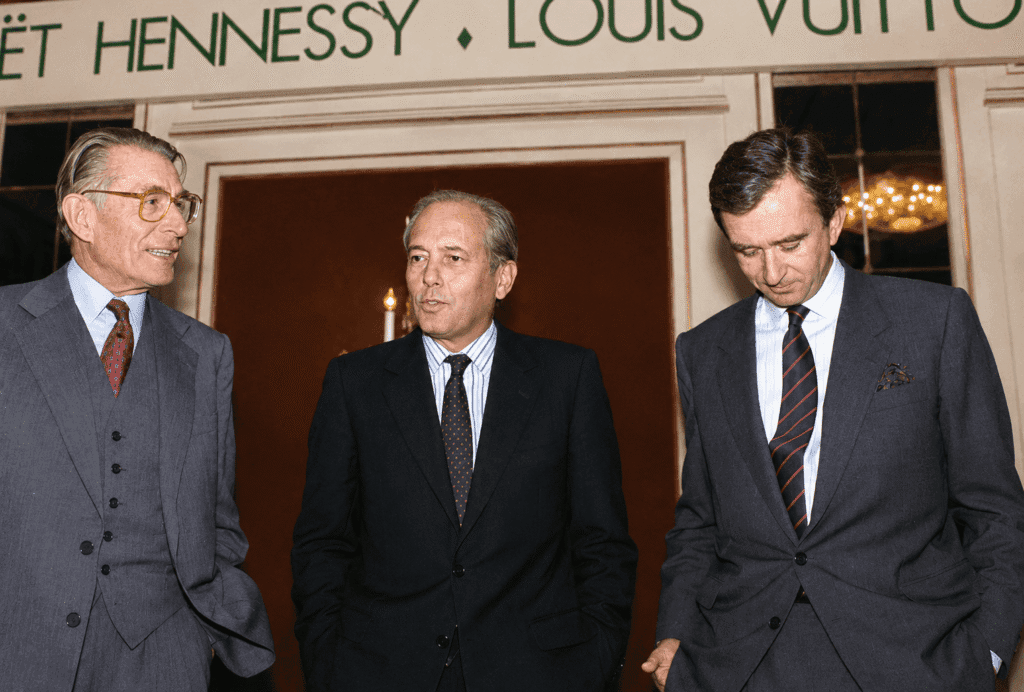
Alain Chevalier, Henry Racamier et Bernard Arnault réunis lors d’une assemblée générale extraordinaire de Louis Vuitton-Moët Hennessy, le 22 septembre 1988. Cette photographie témoigne des rivalités de pouvoir qui précèdent la prise de contrôle du groupe par Bernard Arnault.
Format Pavé
300 x 250 px
1988 : deux associés de Lazard, deux côtés d’une même bataille
À l’automne 1988, les investisseurs parisiens suivent une bataille qui ne ressemble à aucune autre. Bernard Arnault, propriétaire de Christian Dior et de la Financière Agache, accumule des titres LVMH. Le groupe de luxe, né l’année précédente du rapprochement de Louis Vuitton et de Moët Hennessy, est traversé par une rivalité entre ses dirigeants. En quelques mois, son capital devient le champ d’affrontement de stratégies adverses, avec des achats d’actions, des alliances mouvantes et des avocats mobilisés pour défendre chaque position.
Un détail frappe les observateurs : Lazard semble présente des deux côtés. Antoine Bernheim accompagne Bernard Arnault, dont il a favorisé l’ascension depuis le rachat de Boussac. Bruno Roger entretient pour sa part une relation de conseil avec Moët Hennessy et son dirigeant Alain Chevalier. Dans une enquête publiée le 17 juin 1989, Le Monde décrit cette situation comme la collision de deux portefeuilles de relations jusque-là cultivés séparément. Les intérêts des clients se croisent ; ceux des associés risquent de s’opposer.
La scène résume la position exceptionnelle de Lazard dans la France des années 1980. La maison ne possède pas toutes les entreprises qu’elle conseille et ne décide pas seule de leur destin. Pourtant, ses associés connaissent les propriétaires, négocient avec les banques, comprennent les marchés et contribuent aux montages qui déterminent qui contrôlera un groupe industriel. À cette époque, le conseil financier peut se confondre avec la recomposition du pouvoir économique.
Pour comprendre comment Lazard a atteint cette place, il faut remonter à la succession d’un homme, à la fin des années 1970 : Michel David-Weill, héritier d’une maison familiale mais également élève d’André Meyer, va imposer son autorité à Paris, puis chercher à rapprocher les trois branches historiques de l’institution.
Michel David-Weill : un héritier formé à l’école d’André Meyer
Michel David-Weill naît à Paris en 1932. Arrière-petit-fils d’Alexandre Weill, l’un des fondateurs de Lazard, il grandit dans une famille dont le nom est déjà associé à la haute banque internationale. Après des études à Sciences Po Paris, il entre dans la maison en 1956. Son père, Pierre David-Weill, dirige alors Lazard Paris ; mais sa formation professionnelle ne se limite pas aux bureaux familiaux. Aux États-Unis, André Meyer, le maître de Lazard New York, lui enseigne la pratique du conseil stratégique, des montages et des rapports de force entre dirigeants.
L’expérience américaine laisse une empreinte visible. Le jeune banquier ne considère pas les sociétés françaises comme des patrimoines figés que leurs propriétaires devraient conserver indéfiniment. Il mesure le rôle des offres publiques, des échanges de titres et des acquisitions dans le déplacement du contrôle des entreprises. En 1968, il conseille Antoine Riboud, dirigeant de BSN, dans sa tentative de prise de contrôle de Saint-Gobain, vénérable groupe verrier. L’offensive, lancée à la fin de 1968 et poursuivie au début de 1969, échoue. Mais elle marque l’histoire des OPA françaises par sa dimension hostile et l’utilisation d’instruments financiers sophistiqués.
Cet échec n’est pas sans conséquences. Saint-Gobain, mobilisé pour repousser l’offre, s’engage ensuite dans le rapprochement avec Pont-à-Mousson. De son côté, Antoine Riboud réoriente progressivement BSN vers l’alimentation et les boissons, avant que le groupe ne prenne le nom de Danone. Les décisions finales appartiennent aux dirigeants et aux actionnaires ; le banquier, lui, a aidé à introduire un nouvel instrument de compétition dans un capitalisme français encore marqué par la stabilité des participations croisées.
En 1975, Michel David-Weill succède à son père à la tête de Lazard Paris. Lorsque Meyer meurt en 1979, il étend son influence à la branche américaine. Félix Rohatyn, figure centrale du sauvetage de la ville de New York, ne prend pas cette succession. David-Weill peut désormais envisager ce qui paraissait longtemps improbable : donner une architecture commune à des maisons historiques jusque-là jalouses de leur autonomie.
1981 : comment Lazard échappe aux nationalisations
L’arrivée de François Mitterrand à l’Élysée en 1981 ouvre une période d’incertitude pour les grandes banques françaises. Le nouveau pouvoir engage un vaste programme de nationalisations, étendu par la loi du 11 février 1982 à de nombreuses banques et entreprises. Pour Lazard, la question dépasse la propriété des bureaux parisiens : être absorbée par l’État français remettrait en cause la logique internationale et familiale d’une institution implantée aussi à Londres et à New York.
Lazard défend donc un statut particulier. Selon sa chronologie officielle, des négociations particulièrement serrées permettent à la maison de faire reconnaître son activité de conseil et son caractère multinational comme des arguments en faveur d’une exemption. Le point juridique est essentiel : les règles de nationalisation ne visent pas indistinctement toute activité financière ; elles tiennent compte de critères de statut, de dépôts et d’actionnariat. Il serait donc trompeur d’expliquer l’issue par la seule habileté d’un homme ou par une intervention politique mystérieuse.
Pour Michel David-Weill, le résultat est néanmoins décisif. Lazard préserve son indépendance au moment même où le paysage bancaire français change de propriétaire. Cette autonomie lui permet de continuer à traiter avec de grands groupes publics et privés, puis de profiter du retournement politique de 1986, lorsque le gouvernement de cohabitation dirigé par Jacques Chirac lance, sous l’autorité d’Édouard Balladur aux Finances, un programme de privatisations.
Entre ces deux épisodes, David-Weill s’attelle également à un autre chantier. En 1984, Lazard Partners est constitué pour organiser un contrôle commun sur les maisons de Paris, Londres et New York. L’actionnaire britannique Pearson, solidement installé à Londres depuis le sauvetage de 1931, reçoit une participation dans la nouvelle structure. Ce n’est pas encore la fusion intégrale qui interviendra en 2000. Mais c’est une avancée dans le rapprochement d’entités qui avaient développé, pendant un siècle, des intérêts et des cultures distincts.
Bernheim, le banquier qui savait construire des empires
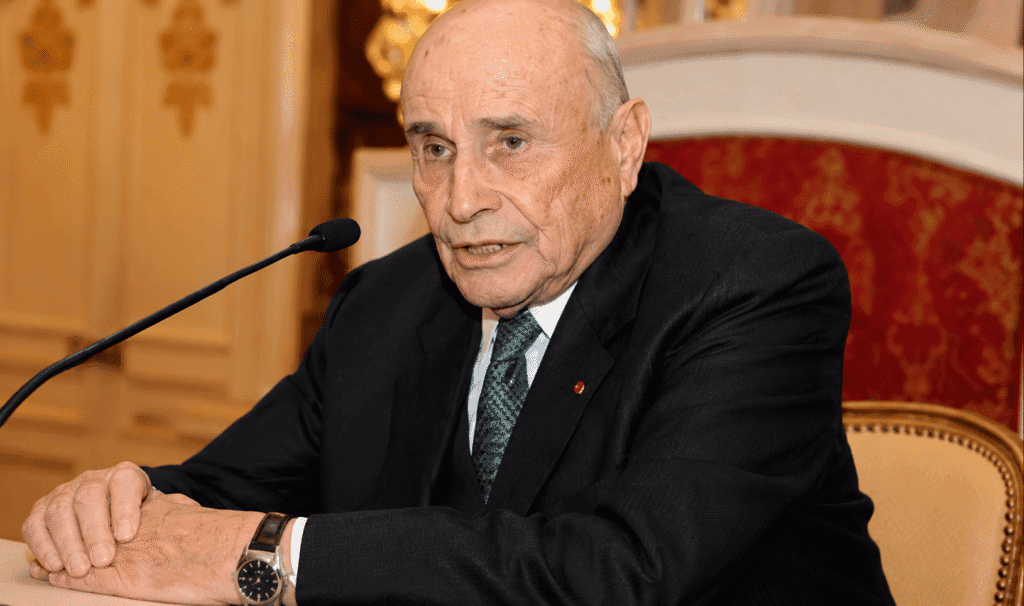
Michel David-Weill tient la maison ; Antoine Bernheim est l’un de ceux qui la rendent incontournable auprès des industriels. Né en 1924, cet associé de Lazard appartient à une génération qui préfère l’influence durable aux apparitions publiques. Son talent reconnu consiste à rapprocher le financement, les intérêts des actionnaires et les ambitions personnelles des dirigeants. Il connaît les conseils d’administration, les familles fondatrices, les sociétés cotées et les compagnies d’assurances. Sa puissance ne vient pas d’une fonction unique, mais de la superposition de relations patiemment entretenues.
Son outil de prédilection est souvent la holding, cette société qui détient des participations dans d’autres sociétés. Par des montages successifs, une mise de fonds relativement limitée peut permettre de contrôler un ensemble d’actifs beaucoup plus important. Il faut toutefois distinguer la participation économique des droits de vote, ainsi que le financement par endettement de la propriété effective. Le montage ne crée pas gratuitement de la valeur : il redistribue le capital, les risques et les droits de décision. Dans les années 1980, Bernheim maîtrise particulièrement bien ces combinaisons.
L’un de ses liens les plus célèbres le rattache à Vincent Bolloré. Bernheim avait fréquenté Michel Bolloré, le père de l’industriel breton, au lycée Janson-de-Sailly. Quand Vincent Bolloré reprend et redéploie les activités familiales, il bénéficie de ses conseils, de sa connaissance de la Bourse et de ses réseaux financiers. Le Monde décrira plus tard une relation étroite, presque filiale. Bernheim intervient dans l’environnement du groupe comme conseiller et administrateur, tandis que Lazard accompagne plusieurs opérations de développement.
Les trajectoires ne doivent pourtant pas être inversées. Bernard Arnault comme Vincent Bolloré disposent de leurs stratégies propres, de leurs équipes et de leur sens du risque. Bernheim n’a pas créé à lui seul leurs empires. Son rôle, plus subtil, est d’apporter une ingénierie financière et une crédibilité permettant d’accélérer des ambitions industrielles ou patrimoniales. C’est ce mélange de technique et de relations personnelles qui fera sa réputation de « faiseur de fortunes ».
1984 : l’affaire Boussac ouvre la voie à Bernard Arnault
La reprise de Boussac constitue l’un des épisodes les plus révélateurs de cette méthode. En 1984, l’ancien empire textile, passé sous le contrôle des frères Willot, se trouve en grande difficulté. Dans ses actifs figurent pourtant des noms précieux : Christian Dior et Le Bon Marché. Bernard Arnault, jusque-là issu de l’immobilier et des activités familiales, perçoit dans ce dossier la possibilité d’un changement d’échelle. Il cherche des partenaires financiers et des appuis capables de rendre son offre crédible auprès des vendeurs, des banques et des pouvoirs publics.
Une étude publiée en 2004 dans Gérer & Comprendre décrit le rôle de Lazard et d’Antoine Bernheim dans ce montage. Selon cette analyse, la banque se déclare disposée à mobiliser environ 400 millions de francs, tandis que Bernard Arnault dispose d’environ 90 millions de francs. Ces chiffres renvoient à la préparation de l’opération et à des capacités de financement mentionnées par la source ; ils ne doivent pas être présentés comme le montant définitif payé par un acteur unique. Le Crédit lyonnais, les conseils juridiques et les décisions des autorités jouent également leur rôle dans le dénouement.
Le rachat est réalisé, puis Arnault entreprend de restructurer un groupe lourdement déficitaire. Les activités textiles sont largement cédées ou réduites, tandis que Christian Dior devient l’actif stratégique autour duquel se construit une nouvelle puissance. Cette transformation s’accompagne de suppressions d’emplois et de controverses sur les engagements pris lors de la reprise. Derrière la légende du jeune financier visionnaire, il y a donc aussi un sauvetage industriel contesté et les conséquences sociales d’une profonde réorganisation.
Bernheim reste l’un des conseillers importants d’Arnault lorsque celui-ci commence à intervenir dans l’univers des grandes marques. Le rapprochement de Moët Hennessy et de Louis Vuitton, en 1987, crée un groupe du luxe promis à une forte expansion. Mais les rivalités qui se développent à sa tête vont rapidement transformer Lazard, maison de conseil habituée à gérer plusieurs relations de long terme, en terrain de confrontation.
LVMH : quand le carnet d’adresses de Lazard se retourne contre elle
La bataille pour LVMH, à la fin de 1988 et au début de 1989, porte sur le contrôle d’une entreprise à la fois prestigieuse et fragile dans sa gouvernance. Bernard Arnault renforce sa position, notamment grâce à une alliance avec Guinness, pendant que les anciens dirigeants de Louis Vuitton et de Moët Hennessy s’opposent sur l’avenir du groupe. Le 13 janvier 1989, Arnault accède à la présidence du directoire. Cette victoire n’efface pas immédiatement les contentieux et les rapports de force nés de la concentration du capital.
Chez Lazard, la difficulté prend une forme particulière. Antoine Bernheim soutient l’ascension d’Arnault. Bruno Roger, associé-gérant influent, travaille de longue date avec des dirigeants de Moët Hennessy, notamment Alain Chevalier. L’enquête du Monde du 17 juin 1989 souligne le choc entre ces relations et parle de rivalités internes particulièrement vives. On ne peut pas en déduire, sans examiner chaque mandat et les dispositifs de confidentialité, qu’une infraction professionnelle a été démontrée. En revanche, la situation révèle à quel point une maison de conseil peut devenir exposée lorsque des clients historiques entrent dans un conflit ouvert.
Les opérations concernant les compagnies d’assurances et les entreprises de matériaux soulèvent des questions comparables. Dans le dossier opposant les intérêts de Lambert Frères à ceux de Saint-Gobain autour de la Française de céramique, Le Monde décrit en 1989 des interrogations sur l’arbitrage effectué entre les intérêts de plusieurs partenaires liés à Lazard. Les réponses n’étaient pas établies dans l’enquête, mais le débat illustre le problème structurel : le conseiller peut aussi être actionnaire, ou proche de plusieurs actionnaires, dont les objectifs ne convergent pas.
C’est le paradoxe du modèle Lazard. Son réseau constitue sa principale force commerciale ; plus ce réseau s’étend, plus les intérêts de ses clients peuvent se heurter. La réputation, indispensable au métier, impose alors de séparer les missions, de gérer les conflits et parfois de renoncer à un mandat. À la fin des années 1980, cette tension devient suffisamment visible pour faire sortir la maison de son habituelle discrétion.
Les privatisations et la circulation des élites
La France connaît parallèlement un basculement du capitalisme public vers le capitalisme privé. De 1986 à 1988, le gouvernement Chirac-Balladur lance une série de privatisations de banques, de groupes industriels et de sociétés de services. Saint-Gobain, Paribas, la Société générale, Havas ou la Compagnie financière de Suez figurent parmi les entreprises concernées. Une réponse ministérielle publiée au Sénat confirme qu’une dizaine d’opérations sont réalisées entre décembre 1986 et juin 1987. Les établissements conseils participent à la valorisation des titres, à la préparation des offres, au placement auprès des investisseurs et à la constitution de noyaux d’actionnaires stables.
Lazard prend part à cette vague. Son rôle de conseil auprès de Saint-Gobain lors de sa privatisation est notamment documenté par Le Monde en 1989. Plus largement, la banque bénéficie de sa compréhension des entreprises et des milieux administratifs. Il faut toutefois éviter de lui attribuer toutes les privatisations : chacune implique plusieurs banques, des cabinets juridiques, des décisions publiques et des investisseurs différents. Le rôle de Lazard est important, sans se confondre avec l’ensemble du programme de l’État.
La maison recrute aussi des profils venus du sommet de l’administration. François de Combret, ancien conseiller de l’Élysée, la rejoint en 1981. David Dautresme, financier passé par de grandes banques françaises, arrive en 1987. En 1988, Jean-Marie Messier, inspecteur des finances et ancien conseiller d’Édouard Balladur chargé des privatisations, entre chez Lazard. L’année suivante, il devient associé-gérant. La presse de l’époque s’interroge déjà sur les passerelles entre l’État et les établissements qui conseillent les entreprises réorganisées par les pouvoirs publics.
Ces recrutements donnent accès à des compétences, à une culture administrative et à des relations précieuses. Ils soulèvent aussi une question durable : comment distinguer l’expérience légitimement acquise au service de l’État de l’utilisation d’informations ou de réseaux dans un cadre privé ? Dans les années 1980, les règles et la perception publique de ces circulations sont moins exigeantes qu’elles ne le deviendront par la suite. Lazard incarne particulièrement cette proximité entre hauts fonctionnaires, banquiers et grands dirigeants industriels.
Une puissance discrète, un patrimoine de participations
Pour comprendre l’influence de Lazard Paris, il faut enfin regarder au-delà des seuls honoraires de conseil. La maison s’appuie sur des sociétés de portefeuille et des participations industrielles, notamment autour d’Eurafrance, de Gaz et Eaux et de la Rue Impériale de Lyon. Ces véhicules possèdent, à des degrés variables selon les périodes, des titres dans des entreprises industrielles, financières ou assurantielles. Ils représentent un patrimoine qui peut soutenir des stratégies d’actionnariat de long terme et faciliter les relations avec plusieurs grands groupes.
Cet édifice a un avantage : il donne à Lazard une présence dans les conseils d’administration et un horizon parfois plus long que celui d’une banque mandatée pour une seule transaction. Il a aussi un inconvénient majeur : la multiplication des étages de sociétés rend difficile la lecture de la propriété et des risques. Une banque de conseil qui participe elle-même au capital de certains groupes peut être confrontée à des situations dans lesquelles sa rémunération, la valeur de ses placements et les intérêts de ses clients ne suivent pas exactement la même direction.
À l’intérieur de la maison, Michel David-Weill exerce une autorité forte sur les associés et sur les équilibres du groupe. Le Monde décrira plus tard une méthode de direction exigeante, particulièrement sensible lors des décisions de rémunération et de succession. Cette verticalité permet de maintenir une stratégie commune, mais elle peut aussi alimenter les rivalités entre banquiers dont la valeur commerciale repose sur leurs relations personnelles. Bernheim et Bruno Roger incarnent deux pôles puissants ; d’autres associés, comme Georges Ralli et Jean-Claude Haas, participent à la projection internationale de l’établissement.
En 1993, une enquête du Monde dénombre quatorze associés à Paris. La maison conserve une allure singulière : ni simple établissement de dépôt, ni cabinet de conseil ordinaire, ni pur fonds d’investissement. Elle combine une structure d’associés, des participations et des mandats auprès des grandes entreprises. Cette combinaison explique une part de son prestige, mais également les critiques croissantes sur la lisibilité de ses intérêts.
1995 : Generali, la voie italienne d’Antoine Bernheim
Au milieu des années 1990, les tensions internes prennent une dimension internationale. Antoine Bernheim entretient depuis longtemps des relations étroites avec Mediobanca, institution centrale du capitalisme italien, et avec Enrico Cuccia, son dirigeant historique. Il est également présent dans l’environnement de l’assureur Generali, dont Lazard possède des intérêts indirects et avec lequel la maison entretient de nombreux liens. Cette position lui offre un terrain d’action distinct des relations industrielles françaises.
En juin 1995, Bernheim accède à la présidence de Generali. Le Monde décrit alors le rôle du tandem Mediobanca-Lazard dans l’actionnariat de l’assureur et les liens privilégiés de Bernheim avec Cuccia. L’opération ne représente pas un simple changement de fauteuil. Elle révèle la capacité d’un associé français à jouer un rôle déterminant au sommet d’une grande institution italienne. Bernheim présidera Generali de 1995 à 1999, puis de nouveau de 2002 à 2010, après des périodes de tensions et de réorganisation.
La même année, Lazard Frères Gestion est créé à Paris, préparant le développement de la gestion d’actifs et de la banque privée. L’établissement commence à élargir ses métiers, alors que les banques américaines renforcent leur offensive sur les grandes transactions internationales et que la mobilité des meilleurs banquiers devient un enjeu central. L’emprise du modèle des associés, qui avait fait la force de la maison, paraît moins évidente à mesure que les rémunérations et les mandats se mondialisent.
L’âge d’or de Lazard Paris laisse ainsi un héritage ambivalent. Michel David-Weill a préservé une indépendance exceptionnelle et rapproché les maisons de Paris, Londres et New York. Antoine Bernheim a contribué à l’émergence de grands empires et à l’internationalisation des relations financières. Bruno Roger et les autres associés ont donné au groupe une présence dans des secteurs très différents. Mais la concentration du pouvoir, les intérêts croisés et les rivalités personnelles fragilisent la transmission de cette influence. À partir de la seconde moitié des années 1990, Lazard va devoir résoudre une question que le talent de ses grands banquiers avait longtemps permis de différer : comment transformer une constellation de personnalités et de réseaux en une institution capable de survivre à ses propres héritiers ?