Fusions-acquisitions : pourquoi le marché africain reste si loin des États-Unis et de l’Europe
En 2025, les acquisitions ciblant des entreprises africaines ont représenté 12 milliards de dollars selon BCG, contre 1 800 milliards aux États-Unis. Le marché africain attire de grands investisseurs, mais reste tributaire de quelques opérations et d’un financement de la croissance insuffisamment profond. La reprise de 2026 confirme que sa transformation passera autant par la multiplication des transactions de taille moyenne que par les mégadeals.
À l’image de l’ivoirien Avos et du camerounais Cadyst qui ont racheté des filiales de Somdia, du groupe Castel dans le secteur de l’agrobusiness, les fusions-acquisitions au niveau des entreprises africaines sont encore loin des marchés occidentaux / SOMDIAA
Format Pavé
300 x 250 px
COMPARAISON MONDIALE
| Afrique, janv.–juil. 2026 | Variation valeur | Variation volume | Poids des 3 grandes opérations |
| 11,6 Mds USD | +19 % | −32 % | 75 % du total |
Un marché minuscule à l’échelle mondiale, mais difficile à enfermer dans un chiffre
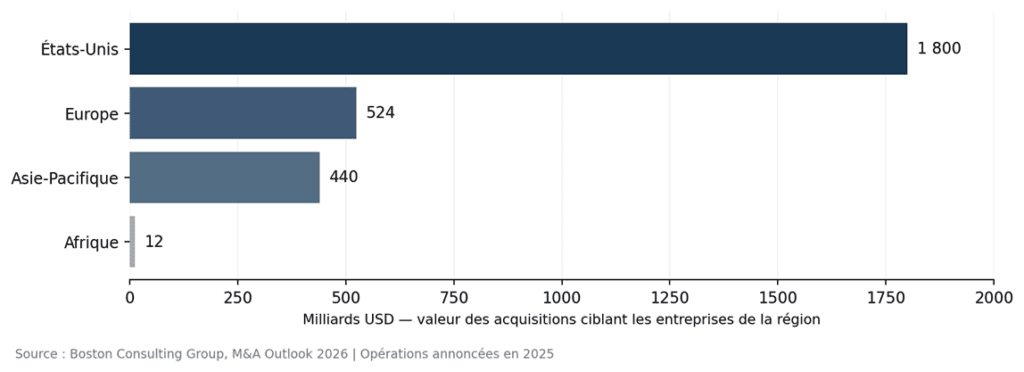
Sur la base des opérations visant des entreprises situées dans chaque région, le Boston Consulting Group (BCG) évalue à 12 milliards de dollars les fusions-acquisitions africaines annoncées en 2025. Les cibles américaines ont, sur le même périmètre, représenté environ 1 800 milliards de dollars, celles d’Europe 524 milliards et celles d’Asie-Pacifique 440 milliards. Le marché des acquisitions ciblant l’Afrique équivaut ainsi à quelque 0,4 % du total mondial de près de 2 972 milliards de dollars recensé par le cabinet. Il faudrait multiplier sa valeur par 150 pour atteindre celle du seul marché américain.
Cette comparaison exige toutefois une précision de méthode. BCG se concentre sur les acquisitions majoritaires annoncées et les localise en fonction du siège ou des actifs de la cible. D’autres études couvrent davantage de prises de participation, d’opérations minoritaires ou de transactions dans lesquelles une entreprise africaine intervient comme acquéreur. LSEG chiffre ainsi à 37,2 milliards de dollars les opérations annoncées en 2025 impliquant l’Afrique subsaharienne à un titre quelconque. DealMakers AFRICA recense, hors Afrique du Sud, 356 opérations pour 17,33 milliards de dollars en 2025. Ces chiffres décrivent des ensembles distincts ; les additionner ou les opposer sans préciser les périmètres produirait une comparaison trompeuse.
Le nombre de transactions montre une autre réalité. KPMG comptabilise 1 363 opérations en Afrique en 2025, contre 1 377 en 2024, soit une activité presque stable selon son observatoire. L’écart entre cette série et celle de DealMakers illustre notamment le poids des opérations de taille moyenne, des prises de participation et des critères de publication des transactions privées. L’Afrique dispose donc d’un marché actif, mais sa profondeur financière et sa capacité à enchaîner de grosses opérations restent limitées. [4]
2026 : la remontée des montants cache un recul du nombre de transactions
Le diagnostic est confirmé par les données les plus récentes disponibles. De janvier à juillet 2026, BCG a relevé 200 opérations impliquant des cibles ou des acquéreurs africains, pour 11,6 milliards de dollars. La valeur augmente de 19 % par rapport aux 9,7 milliards enregistrés un an plus tôt, tandis que le nombre de transactions recule de 32 %, de 294 à 200. La reprise ne résulte donc pas d’une multiplication des rachats d’entreprises : elle repose sur quelques dossiers de grande taille.
Trois transactions d’au moins 500 millions de dollars concentrent 8,7 milliards de dollars, soit environ 75 % du total enregistré sur ces sept mois. Les 197 autres représentent ensemble 2,9 milliards de dollars, ce qui correspond à une valeur moyenne d’environ 14 à 15 millions par opération. L’un des principaux dossiers est l’accord annoncé en juin par South32 pour céder à Alcoa un ensemble international d’actifs liés à l’aluminium, pour environ 5,5 milliards de dollars. Le périmètre inclut des actifs en dehors de l’Afrique et l’opération était encore en attente de finalisation lors de l’analyse de septembre. Cette particularité révèle à quel point un gros dossier transcontinental peut influencer les statistiques dites « liées à l’Afrique ».
En parallèle, DealMakers AFRICA recense, sur le premier semestre 2026 et hors Afrique du Sud, 166 transactions valorisées à 5,58 milliards de dollars, soit des baisses respectives d’environ 13 % en volume et 10 % en valeur sur un an. Le changement de période, de couverture géographique et de définition explique qu’on ne puisse rapprocher mécaniquement ces 5,58 milliards des 11,6 milliards de BCG. Les deux séries convergent néanmoins sur un fait : le marché n’a pas connu de redémarrage généralisé en nombre d’acquisitions.
Face aux États-Unis, la différence tient à un écosystème complet
La domination américaine ne procède pas uniquement de la taille du PIB. Les États-Unis disposent d’un ensemble exceptionnellement dense de grandes entreprises cotées, de groupes capables d’acquérir leurs concurrents, de fonds de private equity, de prêteurs spécialisés, de banques d’investissement et de marchés boursiers profonds. Une acquisition de plusieurs milliards peut y être financée par une combinaison de trésorerie, dette bancaire, obligations, dette privée et échange d’actions. Les vendeurs disposent, de leur côté, d’un nombre important d’acquéreurs industriels ou financiers potentiels.
Le M&A américain est également alimenté par des secteurs dans lesquels les valorisations sont élevées : logiciels, intelligence artificielle, biotechnologies, santé, médias, industrie et services financiers. Les entreprises achètent une technologie, un portefeuille de clients, une activité complémentaire ou une capacité d’innovation. Leurs acquisitions répondent souvent à une stratégie de consolidation mondiale, pas seulement à une recherche d’implantation géographique. Au cours des sept premiers mois de 2026, BCG observe une hausse de 25 % de la valeur des opérations américaines, malgré un recul de 26 % de leur nombre. Le phénomène de concentration sur les très grosses transactions existe donc aussi aux États-Unis, mais sur une base financière sans commune mesure avec celle de l’Afrique.
Le financement des rachats constitue une frontière décisive. Dans une opération à effet de levier, l’acquéreur utilise une part de dette remboursée à partir des flux de trésorerie futurs de l’entreprise cible. Ce mécanisme suppose des revenus prévisibles, des prêteurs capables de financer sur plusieurs années, des garanties sûres et des voies crédibles de revente. Dans de nombreuses économies africaines, le coût du crédit, les contraintes de devises et la rareté des financements de longue maturité limitent ce type de montage. Le nombre d’acquéreurs pouvant payer plusieurs centaines de millions de dollars pour une même société s’en trouve réduit.
L’Europe montre le poids des champions industriels et du financement régional
L’Europe forme un deuxième ensemble de référence. Les acquisitions ciblant des entreprises européennes ont totalisé 524 milliards de dollars en 2025 selon BCG, soit environ 44 fois la valeur des cibles africaines. En 2026, le marché européen accélère : sur les huit premiers mois, la valeur annoncée atteint 541 milliards de dollars, en hausse de 43 % sur un an. Le Royaume-Uni représente à lui seul 178 milliards sur cette période. Les évolutions par pays demeurent toutefois contrastées, avec une forte hausse en Allemagne et une progression plus mesurée en France.
La France offre une comparaison sur une période identique à celle du bilan africain de BCG. De janvier à juillet 2026, les opérations impliquant un acquéreur ou une cible française totalisent 80,7 milliards de dollars pour un peu plus de 1 000 transactions. Le montant est près de sept fois supérieur aux 11,6 milliards de dollars des opérations liées à l’Afrique, et le nombre d’opérations est plus de cinq fois plus élevé. La comparaison reste indicative, mais elle met en évidence l’écart entre un seul grand marché européen et l’ensemble des économies africaines.
L’avantage européen ne vient pas d’une absence de frontières réglementaires : les opérations doivent franchir des contrôles de concurrence, parfois plusieurs régimes nationaux et des autorisations sectorielles. Il tient à la densité d’entreprises industrielles, de groupes bancaires et d’assureurs, de fonds d’investissement, ainsi qu’à l’intégration financière régionale. L’Allemagne dispose de groupes industriels capables d’acquérir pour se diversifier ; le Royaume-Uni concentre d’importantes équipes de conseil et de capital-investissement ; la France combine banques, fonds, infrastructures et multinationales actives sur plusieurs continents.
L’Asie combine champions nationaux, montée en gamme industrielle et capital stratégique
Avec 440 milliards de dollars de transactions ciblant ses entreprises en 2025 selon BCG, l’Asie-Pacifique dépasse également largement l’Afrique. L’ensemble est hétérogène : le Japon s’appuie sur ses groupes industriels et financiers, l’Inde sur la consolidation de son vaste marché intérieur et les services, tandis que la Chine associe grands groupes, chaînes de valeur manufacturières et objectifs de sécurité technologique. En 2026, les opérations ciblant l’Asie-Pacifique atteignent 245 milliards de dollars sur les huit premiers mois, en recul de 27 % par rapport à la période comparable de 2025.
Cette comparaison souligne une différence stratégique. Dans plusieurs économies asiatiques, les acquisitions permettent de monter en gamme industrielle, de sécuriser des brevets, de consolider une filière ou d’étendre des marques internationales. En Afrique, une partie importante des grandes transactions concerne encore l’accès à des ressources naturelles, à des infrastructures ou à des marchés de consommation. Il existe des acquisitions industrielles sophistiquées sur le continent, mais elles sont moins fréquentes et moins nombreuses en valeur.
Le marché africain devient régional, mais reste concentré sur quelques places et secteurs
La géographie africaine du M&A ne correspond pas à un bloc homogène de 54 marchés. KPMG relève que l’Afrique australe demeure la première région en volume de transactions en 2025, tandis que l’Afrique du Nord affiche une progression de 23 %, portée notamment par l’Égypte et le Maroc. DealMakers AFRICA identifie, hors Afrique du Sud, le Nigeria comme le pays le plus actif de son échantillon en 2025, avec 60 transactions, devant notamment le Kenya, qui en compte 58, et l’Égypte, 51. Ces écarts de classement tiennent au périmètre des études, mais confirment la concentration de l’activité autour de quelques pôles.
Le marché change néanmoins de nature. Selon KPMG, les opérations intra-africaines passent de 593 en 2024 à 612 en 2025. Elles représentent environ 45 % du nombre de transactions de son observatoire. Cette progression compte autant que l’arrivée de grands acquéreurs étrangers : elle témoigne de la volonté de groupes africains de construire des positions régionales dans la banque, l’assurance, les télécommunications, la distribution, la santé, l’éducation ou la logistique.
Les grandes opérations continuent cependant de dominer les gros titres. DealMakers cite notamment la cession annoncée en 2025 des intérêts kényans de Diageo à Asahi, pour environ 3 milliards de dollars, ainsi que l’acquisition annoncée d’une participation supplémentaire de 20 % de Safaricom par Vodacom, pour environ 2,4 milliards. En 2026, BCG relève l’accord annoncé d’ADNOC Distribution pour acquérir les activités sud-africaines de distribution de carburants de Shell, valorisées à environ 1 milliard de dollars, et le rachat réalisé d’Allianz Maroc par Sanlam Maroc, autour de 277 millions. Les montants et statuts de ces transactions montrent la coexistence d’opérations stratégiques majeures et d’un marché de taille intermédiaire encore étroit.
La principale faiblesse du continent se situe aussi à la sortie
Pour attirer durablement les fonds d’investissement, il ne suffit pas de trouver des entreprises prometteuses : les investisseurs doivent pouvoir revendre leurs participations. Or les marchés de capitaux africains restent peu profonds dans de nombreux pays, les introductions en Bourse sont peu nombreuses et l’univers des acquéreurs disposant de capitaux importants reste restreint. Cette contrainte peut conduire les fonds à conserver leurs actifs plus longtemps ou à privilégier des cessions à des groupes stratégiques internationaux.
L’évolution récente est néanmoins encourageante. L’African Private Capital Association (AVCA) a recensé 530 opérations de capital privé pour 5,1 milliards de dollars investis en 2025, ainsi que 81 sorties, en hausse de 27 % sur un an. Les acquéreurs industriels représentent 38 % des voies de sortie et les ventes entre investisseurs financiers 26 %. Seules quatre introductions en Bourse liées au capital privé ont été enregistrées. Ces chiffres relèvent du capital privé, et ne doivent pas être ajoutés au total M&A : nombre de ces investissements ou cessions figurent déjà dans d’autres statistiques de transactions.
La possibilité de vendre une entreprise à un concurrent régional, à un assureur, à un groupe bancaire ou à un fonds de deuxième génération devient ainsi un élément central de la création de valeur. Le développement des marchés boursiers, des fonds de pension, de la dette privée et des véhicules de financement de long terme serait susceptible d’élargir le cercle des acquéreurs. Sans liquidité à la sortie, même une entreprise en croissance peut rester difficile à valoriser pour un investisseur institutionnel.
Les prochaines opportunités se trouvent dans les acquisitions de taille intermédiaire
L’avenir du marché africain ne dépendra pas seulement de quelques transactions dépassant le milliard de dollars. Il se jouera aussi dans la capacité à multiplier des opérations de taille intermédiaire portant sur des entreprises déjà rentables ou proches de l’être. Les secteurs où la consolidation peut créer des économies d’échelle sont nombreux : réseaux de cliniques et laboratoires, distribution pharmaceutique, formation privée, transformation agroalimentaire, entrepôts et logistique, services financiers spécialisés, logiciels d’entreprise et infrastructures numériques.
Ces activités partagent une caractéristique : elles restent souvent fragmentées entre un grand nombre d’opérateurs nationaux. Un acquéreur peut y construire une plateforme régionale en regroupant plusieurs sociétés, à condition de respecter les réglementations locales et de disposer d’une gouvernance commune. L’intégration des marchés sous-régionaux et les cadres communs, comme le droit des sociétés de l’OHADA dans les États membres, peuvent faciliter certains aspects juridiques. Ils ne suppriment pas la fragmentation des licences, des fiscalités, des contrôles de concurrence ou des marchés de crédit.
Le développement du M&A africain passera également par la préparation des entreprises à la cession : comptes audités, séparation des actifs personnels et professionnels, documentation des contrats, gouvernance claire, visibilité des flux de trésorerie et protection des actionnaires minoritaires. Ces exigences déterminent la confiance des acheteurs, la disponibilité des financements et le prix acceptable. Dans un marché moins liquide, une entreprise correctement structurée peut disposer d’un avantage considérable par rapport à une société de taille équivalente, mais insuffisamment documentée.
Le défi n’est pas de reproduire Wall Street, mais de bâtir un véritable marché de consolidation
Le contraste entre les 12 milliards de dollars de cibles africaines recensées par BCG en 2025 et les 1 800 milliards américains révèle une réalité de taille, mais surtout d’organisation des capitaux. L’Afrique compte des entreprises attractives et des acquéreurs capables de mener de grandes opérations. Elle dispose encore de trop peu de financements d’acquisition, de marchés de sortie liquides et de plateformes régionales capables d’enchaîner les rachats.
L’année 2026 illustre ce décalage : quelques mégatransactions soutiennent le montant global alors que le nombre de dossiers recule. Une croissance plus robuste supposerait que les opérations de plusieurs dizaines de millions de dollars deviennent plus fréquentes, dans davantage de pays et de secteurs. La montée des capitaux intra-africains, la consolidation des entreprises de services et l’élargissement des marchés de financement pourraient progressivement transformer cette dynamique. Le potentiel existe ; sa traduction en un marché comparable, dans son fonctionnement, à ceux d’Amérique du Nord ou d’Europe dépendra d’abord de la capacité à multiplier les transactions ordinaires, pas seulement les opérations exceptionnelles.