Lazard, le pouvoir de conseiller : des dettes souveraines aux nouveaux maîtres du capital privé (épisode 5/5)
De la restructuration de la dette grecque aux négociations menées pour le Ghana ou la Zambie, Lazard a étendu son influence bien au-delà des fusions-acquisitions. Depuis 2023, Peter Orszag cherche à transformer cette ancienne maison de la haute banque en une plateforme mondiale de conseil. Le rachat de Campbell Lutyens, finalisé en novembre 2026, ouvre un troisième métier dans les capitaux privés. Mais la concurrence de Wall Street et le poids des rémunérations rappellent que le prestige ne garantit pas les profits.
Lazard et Campbell Lutyens réunis sous la bannière Lazard CL. Avec cette acquisition finalisée en novembre 2026, la banque d’affaires historique renforce sa présence sur les marchés du capital-investissement et du conseil aux investisseurs privés.
Format Pavé
300 x 250 px
2 novembre 2026 : la vieille maison ouvre une troisième porte
Le 2 novembre 2026, Lazard annonce à New York et à Londres la naissance de Lazard CL. Le nom associe celui de la banque d’affaires fondée en 1848 à Campbell Lutyens, société britannique spécialisée dans les levées de fonds et les transactions sur les participations détenues par des investisseurs privés. L’acquisition, annoncée le 30 avril et juridiquement finalisée le 1er novembre, ne ressemble pas aux opérations qui avaient fait la réputation d’André Meyer ou de Bruce Wasserstein : Lazard n’y conseille pas simplement un acheteur. Elle devient elle-même l’acquéreur, afin de transformer son propre métier.
Le nouvel ensemble compte plus de 300 professionnels répartis dans 19 bureaux. Il combine la levée de capitaux auprès des grands investisseurs institutionnels, le conseil sur les marchés secondaires et l’accompagnement des sociétés de gestion qui cherchent à financer leur croissance ou à organiser la liquidité de leurs portefeuilles. Lazard affirme pouvoir s’adresser à quelque 4 000 investisseurs institutionnels au moyen de son réseau. Le montant cumulé de plus de 1 000 milliards de dollars de capitaux levés et de transactions conseillées, mis en avant dans son communiqué, porte sur plusieurs décennies d’activité des équipes réunies : ce n’est ni un encours actuel ni le produit de la seule année 2026.
La direction prévoit environ 500 millions de dollars de revenus combinés pour Lazard CL en 2027. Cette somme reste une estimation, non un résultat observé. Le prix de l’acquisition associe une contrepartie initiale évaluée à 460 millions de dollars lors de l’annonce, un paiement différé de 115 millions et un complément éventuel pouvant atteindre 85 millions, selon les performances futures. La majeure partie du règlement initial repose sur des actions Lazard. La vieille banque, autrefois jalouse de son capital familial, utilise désormais sa monnaie boursière pour construire un nouveau pôle mondial.
Après Wasserstein, Kenneth Jacobs consolide une institution devenue cotée
La transformation aurait été difficile à imaginer au lendemain du 14 octobre 2009. Ce jour-là, Bruce Wasserstein meurt brutalement, quatre ans après avoir conduit Lazard en Bourse. L’établissement vient de traverser la crise financière mondiale, et la disparition de son dirigeant ravive un vieux souvenir : pendant des décennies, la continuité de la maison avait dépendu de la personnalité de quelques associés. Le conseil d’administration désigne pourtant, dès le 17 novembre, Kenneth Jacobs, responsable de l’Amérique du Nord, comme président-directeur général. Une succession que le système de gouvernance permet cette fois d’organiser sans chercher d’héritier familial.
Jacobs dirige Lazard jusqu’en septembre 2023. Sa période est moins associée à une confrontation spectaculaire qu’à la consolidation d’un modèle : d’un côté le conseil financier, de l’autre la gestion d’actifs. Les équipes accompagnent les opérations de fusions-acquisitions, les entreprises en difficulté, les États endettés et les investisseurs institutionnels. En 2013, Lazard structure également une activité dédiée au dialogue avec les actionnaires, au moment où les fonds activistes acquièrent davantage d’influence dans la gouvernance des sociétés cotées.
Ce modèle conserve une singularité. Lazard n’est pas une grande banque de dépôt qui finance massivement sur son bilan les entreprises qu’elle conseille. Sa promesse commerciale repose sur un avis stratégique présenté comme indépendant des intérêts d’un prêteur ou d’un opérateur de marché. Cette indépendance n’efface ni les exigences de rentabilité ni les risques de conflits entre clients, mais elle constitue un argument auprès des conseils d’administration lorsqu’il faut vendre une entreprise, repousser une offre hostile ou négocier avec des créanciers.
2012, Athènes : un banquier peut-il changer le destin d’un État ?
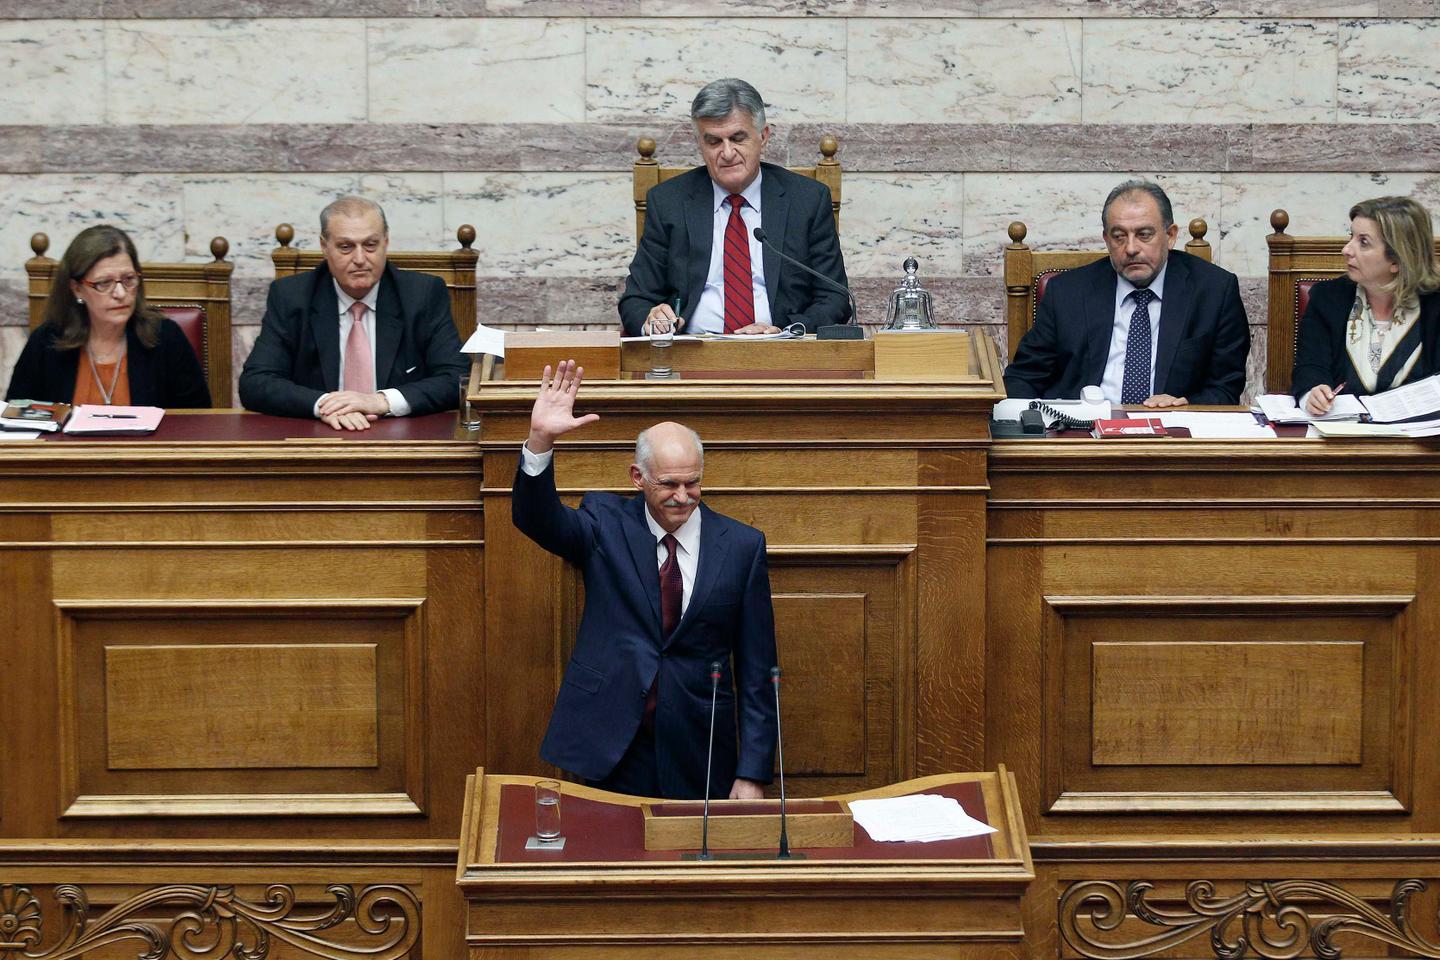
En mars 2012, l’Europe traverse l’une des crises de dette souveraine les plus graves de son histoire. La Grèce ne peut plus soutenir normalement le poids de ses emprunts, tandis que ses partenaires européens cherchent à éviter une rupture désordonnée de la zone euro. Lazard intervient comme conseiller financier de l’État grec dans la renégociation d’une partie de sa dette. Aux côtés de l’équipe souveraine figurent notamment Michèle Lamarche, Matthieu Pigasse et l’économiste Daniel Cohen. Leur tâche consiste à construire des propositions compréhensibles pour des créanciers aux intérêts différents et à participer aux négociations.
L’opération dite PSI, pour participation du secteur privé, est historique par son ampleur. Selon le Mécanisme européen de stabilité, environ 97 % des obligations privées concernées, représentant près de 197 milliards d’euros, sont échangées dans des conditions impliquant une réduction nominale de 53,5 %. La diminution du stock de dette grecque avoisine 107 milliards d’euros. Ces montants décrivent le résultat d’un accord collectif impliquant le gouvernement, les institutions européennes, les banques et les investisseurs ; ils ne peuvent être attribués à Lazard seule.
Le dossier a aussi révélé ce que vaut le savoir-faire d’un conseiller. La presse grecque, reprenant des informations du gouvernement, a indiqué en 2012 que Lazard pouvait percevoir jusqu’à 25 millions d’euros d’honoraires liés à cette mission, selon les critères contractuels. La rémunération a alimenté des débats sur le prix de l’expertise lorsque l’État traverse une crise sociale majeure. Et l’accord n’a pas mis fin à toutes les difficultés grecques : les politiques d’austérité, la récession et de nouvelles négociations avec les créanciers ont continué de marquer les années suivantes. Le succès d’une restructuration de dette se mesure donc autrement que par l’ampleur de l’effacement obtenu le jour de sa signature.
De la Grèce à l’Afrique : une diplomatie financière sans mandat politique
Les années 2020 ont placé Lazard au centre d’une nouvelle vague de restructurations souveraines. Dans une note publiée en janvier 2025, ses équipes indiquent avoir conseillé, sur cinq ans, plusieurs États confrontés à des difficultés de dette, parmi lesquels l’Argentine, l’Équateur, le Liban, le Suriname, la Zambie, l’Éthiopie, le Ghana et le Sri Lanka. Le groupe évoque environ 200 milliards de dollars de créances concernées par ces dossiers. Il s’agit d’un ordre de grandeur de dettes sur lesquelles des opérations ont été préparées ou négociées, et non de 200 milliards de dollars effacés par la banque.
En Zambie, le ministère des Finances annonce le 25 mars 2024 un accord sur les grands paramètres d’une restructuration d’euro-obligations, avec Lazard Frères comme conseiller financier et White & Case comme conseiller juridique. En mai, plus de 90 % des porteurs des quelque 3 milliards de dollars d’obligations concernées donnent leur accord, selon les autorités. La négociation s’inscrit dans le Cadre commun du G20, qui oblige à composer avec des créanciers publics, dont la Chine, et des investisseurs obligataires privés. La banque ne choisit pas la politique budgétaire du pays ; elle aide à traduire un objectif de soutenabilité en conditions financières négociables.
Au Ghana, les documents officiels du ministère des Finances identifient Lazard comme conseiller du gouvernement. Une opération conclue le 13 juillet 2026, portant sur des obligations particulières liées à Saderea, est présentée par Accra comme le dernier volet de la restructuration de sa dette obligataire engagée en octobre 2024. En Éthiopie, Lazard accompagne encore le gouvernement en mai 2026 dans les discussions sur une euro-obligation d’un milliard de dollars arrivée à échéance en 2024. Le processus y demeure plus complexe : les créanciers officiels avaient contesté la comparabilité du traitement accordé aux investisseurs privés dans un accord de principe. Ces trois dossiers illustrent des étapes différentes, entre conclusion d’un accord, achèvement d’un échange et négociation encore contestée.
La restructuration de dette, un pouvoir réel mais partagé
Le conseiller souverain occupe une position stratégique parce qu’il travaille sur des informations décisives : échéancier des titres, capacité de remboursement de l’État, scénarios macroéconomiques, contraintes juridiques et demandes des bailleurs internationaux. Il peut modéliser un calendrier de paiements, proposer de nouveaux coupons, préparer des échanges d’obligations et défendre la cohérence d’une offre auprès d’investisseurs parfois dispersés dans plusieurs pays. Son efficacité repose autant sur la technique que sur sa connaissance des interlocuteurs.
Mais la décision politique n’appartient pas au banquier. Les gouvernements engagent leur responsabilité devant leurs institutions et leurs citoyens ; les créanciers acceptent ou refusent les concessions proposées ; le Fonds monétaire international évalue la viabilité du programme économique ; les tribunaux peuvent être saisis de litiges. Une restructuration peut améliorer les comptes publics tout en imposant des choix difficiles en matière de dépenses ou de fiscalité. Présenter le conseiller comme l’homme qui sauve un pays serait aussi exagéré que le désigner seul responsable des ajustements qui suivent.
L’expérience africaine montre également que les négociations modernes ne se limitent plus aux banques occidentales. Les emprunts euro-obligataires côtoient les prêts chinois, les créances multilatérales, les financements garantis et la dette domestique. Chaque catégorie de créanciers dispose de droits et d’incitations différents. Cette fragmentation explique pourquoi la diplomatie financière est devenue l’un des métiers où une maison comme Lazard peut encore exercer une influence supérieure à la taille de son propre bilan.
Peter Orszag, un nouveau patron entre Washington et Wall Street
L’arrivée de Peter Orszag à la direction générale, le 1er octobre 2023, marque un changement de génération et de formation. Contrairement aux banquiers issus presque exclusivement des grandes transactions, Orszag a dirigé le Congressional Budget Office puis l’Office of Management and Budget sous la présidence de Barack Obama. Économiste formé à Princeton et à la London School of Economics, il a également travaillé chez Citigroup avant de rejoindre Lazard en 2016. Il prend la tête du conseil financier de la banque en 2019, avant d’être choisi pour succéder à Jacobs.
Ce parcours donne une coloration particulière à la stratégie. Orszag raisonne sur une finance où le prix d’une entreprise dépend aussi du climat géopolitique, des politiques industrielles, de la technologie et des contraintes réglementaires. La maison développe des capacités de conseil sur ces questions, tout en renforçant le recrutement de banquiers d’affaires. Son patron doit conjuguer l’héritage intellectuel de Lazard, cultivé depuis André Meyer, et un mode de développement mesuré par les investisseurs boursiers.
Le programme Lazard 2030, présenté dès septembre 2023, fixe notamment une ambition de doublement du chiffre d’affaires entre 2023 et 2030, ainsi qu’un rendement total pour les actionnaires de 10 à 15 % par an en moyenne sur la période. Ce sont des objectifs de gestion, non des résultats acquis. Le plan entend élargir la clientèle, accroître la productivité des associés, renforcer la gestion d’actifs et développer de nouvelles activités, en particulier celles qui donnent accès à des capitaux privés de plus en plus importants.
Les chiffres d’une maison influente, mais pas à l’abri des cycles
Les performances publiées en 2026 permettent de mesurer la distance entre l’ambition et sa réalisation. En 2025, Lazard avait enregistré environ 3,10 milliards de dollars de revenus nets selon les normes comptables américaines, dont quelque 1,83 milliard pour le conseil financier. Sur les neuf premiers mois de 2026, le chiffre d’affaires net consolidé atteint 2,378 milliards, en hausse de 8 % sur un an. Le conseil financier apporte 1,279 milliard, presque stable, tandis que la gestion d’actifs représente 1,118 milliard, en hausse de 23 % selon la présentation comptable retenue. Les chiffres sectoriels doivent être lus avec les ajustements et éliminations propres à la consolidation, plutôt que simplement additionnés.
À la fin de septembre 2026, Lazard gère 284 milliards de dollars d’actifs pour ses clients. Ce montant ne correspond pas à une trésorerie disponible pour acquérir des entreprises : il s’agit de portefeuilles placés sous gestion selon des mandats et stratégies d’investissement. La croissance de ces encours et des commissions est importante pour diversifier les revenus d’une banque dont les honoraires de fusions-acquisitions varient fortement avec les cycles économiques.
La rentabilité révèle cependant une pression persistante. Sur les neuf premiers mois de 2026, le bénéfice net attribuable à Lazard est de 135 millions de dollars, contre 187 millions un an plus tôt, soit une baisse de 28 %. Le ratio ajusté des rémunérations représente 69,9 % des revenus ajustés, contre 65,5 % en 2025, alors que la direction vise à terme 60 % ou moins. Une partie de la facture correspond aux recrutements et au développement. La concurrence pour les banquiers vedettes, déjà au centre des tensions de l’ère Wasserstein, n’a donc pas disparu. Elle se retrouve simplement dans les comptes publiés chaque trimestre.
Face à Goldman Sachs, Morgan Stanley, Evercore et Rothschild
Lazard ne peut pas être analysée à partir des seuls classements de fusions-acquisitions. Goldman Sachs et Morgan Stanley possèdent des plateformes beaucoup plus vastes, capables de mobiliser des activités de marchés, de financement et de gestion de fortune. Dans certaines transactions, cette puissance financière leur donne un avantage commercial. Mais des conseils d’administration peuvent rechercher une banque qui ne soit pas engagée comme prêteur principal ou contrepartie économique du dossier. C’est sur cette promesse de conseil indépendant que Lazard a construit sa position.
La concurrence la plus directe ne vient pourtant pas uniquement des géants universels. Rothschild & Co, Evercore, PJT Partners, Centerview et d’autres boutiques spécialisées se disputent les dirigeants, les grands mandats et les recrutements. Les sociétés de conseil indépendantes peuvent être très performantes sur des opérations précises, notamment les fusions transfrontalières, les restructurations et la défense contre les actionnaires activistes. Les classements mondiaux varient selon que l’on mesure la valeur des transactions annoncées, le nombre de mandats ou les opérations achevées ; ils ne doivent pas être confondus avec des parts de revenus comparables.
En 2025, Lazard a notamment cité parmi ses missions l’accompagnement de Kellanova dans son acquisition par Mars, évaluée à 35,9 milliards de dollars, ainsi que des opérations majeures dans l’énergie et la chimie. Ces montants sont la valeur des transactions conseillées, pas les honoraires encaissés par la banque. L’exercice 2026 confirme son activité sur de grandes décisions industrielles, mais le véritable défi stratégique reste le même : préserver sa pertinence auprès des grands groupes tout en maintenant une discipline de coûts que le modèle d’associés a toujours rendue difficile.
La révolution des marchés privés change la nature des mandats
L’achat de Campbell Lutyens répond à une transformation structurelle du capitalisme financier. Les fonds de private equity, de dette privée, d’infrastructures et d’immobilier gèrent des portefeuilles considérables. Ils doivent lever régulièrement des capitaux auprès de fonds de pension, d’assureurs, de fonds souverains et de grandes fortunes. Mais lorsque les introductions en Bourse ou les ventes industrielles ralentissent, les investisseurs cherchent aussi à récupérer de la liquidité sans attendre la cession traditionnelle des entreprises en portefeuille.
C’est le rôle des marchés secondaires. Un investisseur peut vendre sa participation dans un fonds ; un gestionnaire peut créer un véhicule de continuation pour transférer certains actifs tout en laissant le choix aux investisseurs de sortir ou de poursuivre l’aventure. Ces opérations exigent des évaluations, la recherche d’acheteurs, des négociations et une compréhension fine des règles de gouvernance. Elles offrent aux conseillers des revenus moins directement liés aux seules grandes fusions de sociétés cotées.
Avec Lazard CL, la banque veut couvrir plusieurs étapes de cette chaîne : levée initiale de capitaux, transactions secondaires, solutions de financement et conseil aux sociétés de gestion elles-mêmes. Le rapprochement est présenté par la direction comme la création d’une troisième activité mondiale à côté du conseil financier et de la gestion d’actifs. Son intérêt économique dépendra cependant de l’intégration des équipes, de la fidélisation des clients et des performances commerciales de 2027. Le projet prolonge la logique historique de Lazard : être rémunérée pour rapprocher ceux qui possèdent des capitaux et ceux qui cherchent à les utiliser.
L’Afrique, la prochaine frontière ou un marché de conseil parmi d’autres ?
Pour l’Afrique, l’influence récente de Lazard est plus clairement documentée dans la dette souveraine que dans une domination générale des fusions-acquisitions. Les dossiers du Ghana, de la Zambie et de l’Éthiopie montrent une capacité à travailler avec les ministères des Finances, les investisseurs internationaux et les institutions multilatérales. Mais la présence dans des restructurations ne signifie pas que la banque finance directement les économies concernées, ni qu’elle dirige leurs choix de développement.
L’expansion des capitaux privés peut créer d’autres occasions de conseil. La région compte des groupes en consolidation dans les télécommunications, la distribution, les services financiers, la santé, l’énergie ou les infrastructures. Ces opérations supposent de structurer des prises de participation, d’organiser des cessions d’actifs et d’attirer des investisseurs de long terme. La nouvelle plateforme Lazard CL pourrait théoriquement y intervenir, notamment au contact des grands investisseurs institutionnels qui suivent l’Afrique. Mais aucun montant d’affaires africain propre à Lazard CL ne permet, à ce stade, d’en mesurer la contribution future.
L’enjeu est donc d’éviter deux erreurs de perspective : considérer Lazard comme une puissance étrangère qui déciderait seule des finances africaines, ou ignorer l’influence qu’un conseil technique peut exercer sur la structure d’une dette et les options présentées aux autorités. Dans des économies où les besoins de capitaux restent importants, la qualité des négociations, la transparence des mandats et la capacité de l’État à maîtriser sa propre stratégie demeurent essentielles.
De 1848 à 2026, le secret d’une institution qui change de visage
En près de cent quatre-vingts ans, Lazard a changé plusieurs fois de nature. Les frères fondateurs commerçaient des tissus et transportaient de l’or. Les maisons de Paris, Londres et New York ont ensuite organisé le change et les emprunts internationaux. André Meyer a transformé le conseil en une source de pouvoir auprès des grands industriels. Félix Rohatyn a appliqué ses méthodes de négociation à une crise municipale. Michel David-Weill et Antoine Bernheim ont accompagné les recompositions du capitalisme français. Bruce Wasserstein a fait entrer l’institution en Bourse, au prix d’une rupture avec ses propriétaires historiques.
Aujourd’hui, Peter Orszag cherche à donner une nouvelle échelle à cet héritage, alors que les frontières entre entreprises, États et capitaux privés se déplacent. La dette publique exige des négociations toujours plus complexes ; les entreprises doivent composer avec les risques géopolitiques ; les fonds d’investissement cherchent de nouveaux débouchés ; la technologie transforme les outils du conseil. Rien ne garantit que Lazard réussira à doubler ses revenus d’ici 2030. Ses résultats de 2026 montrent d’ailleurs que la croissance des activités peut coexister avec une rentabilité sous pression.
Une continuité subsiste pourtant : la maison cherche rarement à être la propriétaire finale des actifs dont elle influence le destin. Son métier consiste à préparer les conditions d’un accord, à rendre une transaction possible, à persuader des parties qui ne parlent pas toujours le même langage financier. C’est cette position, à la fois puissante et limitée, qui traverse toute l’histoire de Lazard. Des comptoirs de La Nouvelle-Orléans aux marchés privés mondiaux, sa principale richesse n’a jamais été seulement l’argent qu’elle détenait, mais la capacité d’être présente lorsque les grandes décisions se négocient.