La restructuration de la dette africaine fonctionne-t-elle enfin ?
L’Éthiopie se rapproche d’une sortie du défaut après plusieurs années de négociations. Son cas montre à la fois les progrès du Cadre commun du G20 et les lourdeurs qui continuent d’en limiter l’efficacité

Le président kényan William Ruto et la directrice du FMI , Kristalina Georgieva. © Courtesy
Format Pavé
300 x 250 px
Lorsqu’un État ne peut plus honorer normalement sa dette, le problème économique se double rapidement d’un problème de coordination. Il faut faire accepter un partage de l’effort à des créanciers très différents : gouvernements occidentaux, Chine, institutions multilatérales, banques, fonds obligataires et parfois fournisseurs. C’est précisément le défi que le Cadre commun du G20, créé en 2020, cherchait à résoudre. L’expérience éthiopienne montre qu’un mécanisme existe désormais, mais qu’il reste lent et juridiquement complexe.
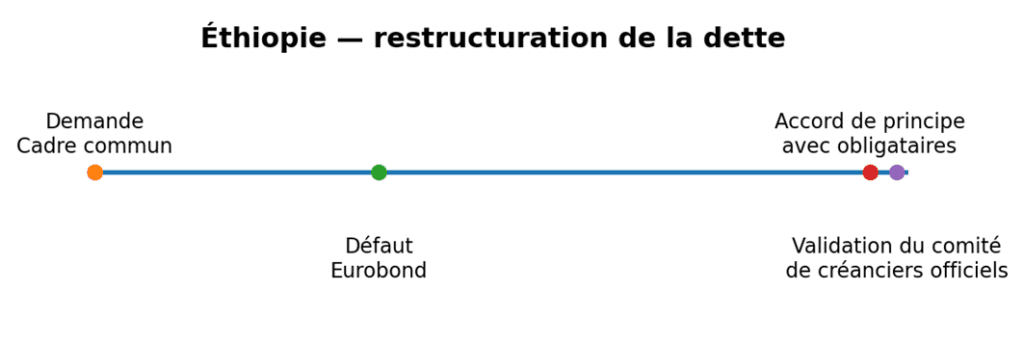
L’Éthiopie a demandé à bénéficier du Cadre commun en 2021, puis a fait défaut sur son Eurobond en 2023. En juin 2026, le gouvernement et un groupe d’investisseurs privés sont finalement parvenus à un accord de principe pour restructurer l’obligation d’un milliard de dollars. Le 21 août, le comité des créanciers officiels, coprésidé par la France et la Chine, a jugé l’accord globalement compatible avec le traitement accordé par les créanciers publics. Cette validation rapproche Addis-Abeba d’une normalisation de sa dette extérieure.
Un point de friction subsiste néanmoins autour d’un mécanisme baptisé New Money Warrant. Il offre aux détenteurs d’obligations la possibilité de participer à une future émission ou de recevoir un règlement en espèces dans certaines limites. Les créanciers officiels craignent qu’un tel instrument n’accorde aux investisseurs privés un traitement plus favorable que le leur. Ce détail technique révèle la difficulté centrale de toute restructuration : chacun accepte une perte ou un report seulement s’il estime que les autres créanciers contribuent de manière comparable.
Le Cadre commun a donc fait un progrès : il crée un espace où la Chine et les créanciers du Club de Paris peuvent coordonner leurs positions, et il impose un principe de comparabilité avec le secteur privé. Mais sa lenteur a un coût. Tant que l’accord final n’est pas obtenu, l’État concerné reste confronté à une réputation dégradée, à un accès limité aux marchés et à une grande incertitude pour les investisseurs. La Zambie, le Ghana et l’Éthiopie ont chacun montré que les négociations pouvaient s’étendre sur plusieurs années.
La bonne réforme ne consiste pas à rendre les restructurations trop faciles, au risque d’encourager l’endettement imprudent. Elle consiste à les rendre plus prévisibles. Des calendriers plus clairs, une meilleure transparence sur l’exposition de chaque créancier, des méthodes partagées d’analyse de soutenabilité et des clauses contractuelles facilitant les accords collectifs réduiraient le coût économique des crises.
Le cas éthiopien ne prouve donc pas que la crise de la dette africaine est résolue. Il indique plutôt qu’une architecture imparfaite commence à apprendre de ses propres blocages. Pour les pays déjà en difficulté, chaque mois gagné dans une restructuration est un mois de moins passé dans l’incertitude.