Inde : la banque centrale réaffirme ses règles de cotation, Tata Sons toujours sous pression
Le 23 octobre 2026, le gouverneur de la Reserve Bank of India a rappelé que les sociétés financières non bancaires classées dans la catégorie supérieure doivent être cotées. Sans viser nommément Tata Sons, ses propos relancent le débat sur l’avenir boursier de la holding du conglomérat indien.
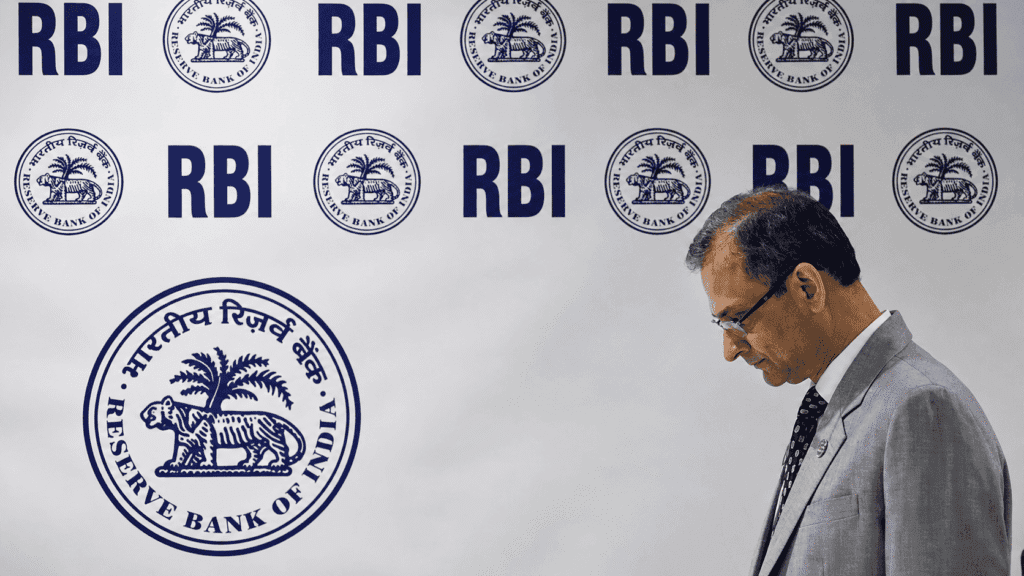
Le gouverneur de la Reserve Bank of India (RBI), Sanjay Malhotra, devant le logo de l’institution lors du NDTV World Summit 2026.
Format Pavé
300 x 250 px
Une règle générale rappelée publiquement
La question de la cotation de Tata Sons, holding centrale du groupe industriel indien, reste ouverte sur le plan de sa mise en œuvre. Vendredi 23 octobre 2026, le gouverneur de la Reserve Bank of India (RBI), Sanjay Malhotra, a rappelé lors d’une conférence organisée par NDTV que les sociétés financières non bancaires relevant de la catégorie réglementaire supérieure sont soumises à une obligation de cotation. Il s’exprimait sur le cadre général et n’a pas annoncé, dans les propos rapportés par Reuters, une nouvelle décision individuelle concernant Tata Sons.
Cette nuance importe dans un dossier suivi de près par les investisseurs. Le rappel d’une obligation déjà existante ne constitue ni une introduction en Bourse réalisée ni l’annonce d’une date de première cotation. La RBI cherche à appliquer une supervision proportionnée à la taille et aux risques des sociétés financières non bancaires. Les groupes qui occupent une place systémique doivent respecter des obligations renforcées de gouvernance et de transparence, même lorsqu’ils ne sont pas des banques de dépôt traditionnelles.
Pourquoi Tata Sons est au centre du débat
Tata Sons détient des participations stratégiques dans un ensemble d’entreprises indiennes présentes dans les technologies, l’automobile, la sidérurgie, l’aviation et d’autres activités. La structure de son actionnariat est singulière : Tata Trusts en contrôle environ les deux tiers, tandis que le groupe Shapoorji Pallonji détient une participation minoritaire importante. La perspective d’une cotation suscite des intérêts différents. Elle pourrait donner une valeur de marché visible à la holding et offrir de nouvelles possibilités de liquidité à certains actionnaires, mais modifierait aussi ses obligations de communication et sa gouvernance.
Les tensions sont accentuées par les démarches entreprises pour éviter le statut réglementaire déclenchant la cotation. Selon Reuters, la RBI a rejeté en septembre la demande de Tata Sons visant à se désenregistrer comme société financière non bancaire. Le groupe a parallèlement examiné des solutions de réorganisation susceptibles de modifier sa classification. Aucune de ces options ne peut être tenue pour approuvée sur la seule base des discussions rapportées. Le débat combine donc une question de droit financier, des arbitrages entre actionnaires et des choix stratégiques de long terme.
Le fonctionnement de la réglementation indienne
Le dispositif indien de supervision graduée des sociétés financières non bancaires distingue plusieurs niveaux, dont la catégorie dite « Upper Layer ». Les entreprises qui y sont placées sont considérées comme suffisamment importantes ou complexes pour justifier des règles plus strictes. Les textes publiés par la RBI prévoient notamment une obligation de cotation dans un délai déterminé après identification dans cette catégorie, ainsi que des exigences de publication comparables à celles des sociétés cotées avant même leur arrivée sur le marché.
Le raisonnement du régulateur repose sur un principe : les risques portés par une institution financière peuvent se transmettre au système même si cette institution n’exerce pas le métier bancaire classique. La transparence du bilan, la qualité des administrateurs et la surveillance des expositions deviennent alors des questions d’intérêt public. Les autorités cherchent toutefois à éviter une réglementation indifférenciée de toutes les sociétés financières, d’où la classification par taille, activité et profil de risque. Les propos du 23 octobre confirment cette ligne générale, sans lever toutes les incertitudes du dossier Tata Sons.
Des conséquences possibles, pas une opération accomplie
Une éventuelle introduction en Bourse serait susceptible de transformer les relations entre la holding, ses actionnaires et les marchés. Elle impliquerait notamment des obligations périodiques d’information, un contrôle accru des investisseurs et une valorisation publique. Mais les conséquences sur le financement des filiales ou sur la stratégie industrielle du groupe dépendraient de la structure exacte de l’opération. Une cotation n’équivaut pas nécessairement à une augmentation de capital : des titres existants peuvent être admis à la négociation sans que l’entreprise lève des fonds nouveaux.
Pour les observateurs des marchés émergents, ce dossier illustre un arbitrage plus large entre la souplesse des holdings privées et les exigences de transparence imposées aux institutions de grande taille. La prochaine étape à suivre sera une décision formelle ou une annonce précise de Tata Sons et de la RBI sur les modalités de conformité. Au 23 octobre, le fait nouveau est le rappel public de la règle par le gouverneur ; l’introduction en Bourse de la holding demeure une perspective réglementaire et stratégique, non une opération achevée.