Vera Songwe, l’économiste qui veut rendre l’Afrique finançable
Ancienne dirigeante de la Banque mondiale, de l’IFC et de la Commission économique pour l’Afrique, la Camerounaise Vera Songwe travaille désormais sur le point de friction entre besoin et capital. Dette, climat, liquidité des obligations souveraines, femmes gestionnaires de fonds : son parcours défend une même idée — l’Afrique n’a pas seulement besoin d’argent, elle doit modifier l’architecture qui décide du prix de cet argent.
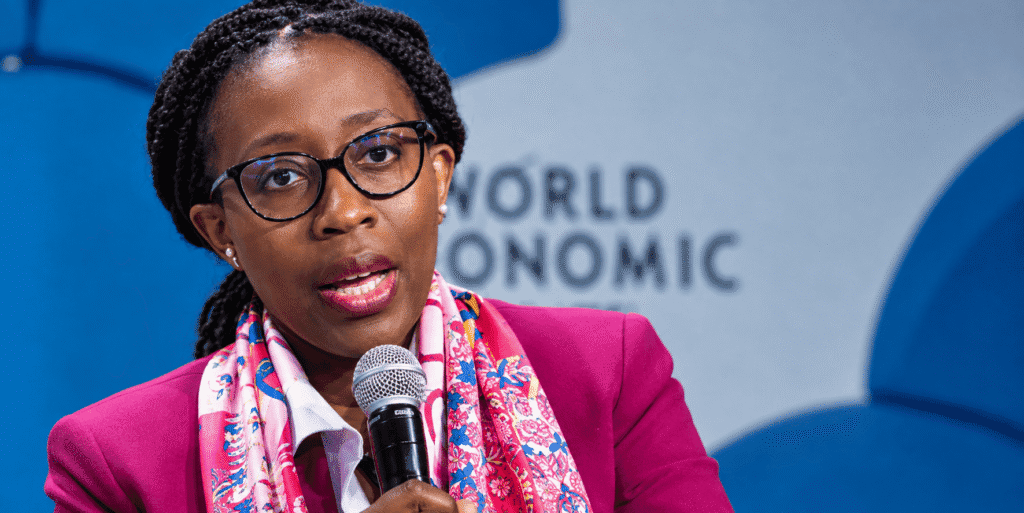
Vera Songwe, économiste et réformatrice financière. Ancienne secrétaire exécutive de la Commission économique pour l’Afrique des Nations unies (CEA), elle consacre ses travaux à la refonte des règles du marché obligataire afin de faire baisser le coût de l’emprunt pour les États africains.
Format Pavé
300 x 250 px
Dans les conférences sur le financement de l’Afrique, deux colonnes sont souvent projetées. À gauche, les besoins : routes, énergie, santé, adaptation climatique, éducation. À droite, les ressources disponibles : budgets publics, aide, banques, investisseurs. L’écart est gigantesque et semble appeler une conclusion simple — il faut davantage d’argent. Vera Songwe s’intéresse à ce qui se trouve entre les colonnes : les règles, les instruments, les notations, la liquidité et le risque de change qui empêchent une ressource mondiale abondante d’atteindre un projet africain à un coût supportable.
Cette position peut paraître technique. Elle est profondément politique. Un pays qui paie deux ou trois fois plus cher pour emprunter construit moins d’écoles avec la même recette fiscale. Un État dont la dette est en dollars réduit ses dépenses sociales lorsque sa monnaie baisse. Une entreprise dirigée par une femme qui ne trouve pas de fonds n’est pas seulement une occasion individuelle manquée ; c’est un marché façonné par ceux qui distribuent le capital.
Économiste camerounaise, ancienne secrétaire générale adjointe des Nations unies et secrétaire exécutive de la Commission économique pour l’Afrique, Songwe a passé sa carrière à circuler entre l’analyse et l’institution. Elle n’a pas construit une banque ni dirigé un gouvernement. Elle construit des arguments, des coalitions et des mécanismes. Son influence se mesure à la capacité d’une idée à entrer dans le vocabulaire des ministres des Finances, puis dans un produit financier.
Des mathématiques à la politique du développement
Vera Songwe étudie l’économie et les sciences politiques à l’Université du Michigan, puis obtient un doctorat en économie mathématique au Centre de recherches opérationnelles et d’économétrie de l’Université catholique de Louvain. Les mathématiques lui donnent un langage de modèles ; sa carrière lui apprend que les hypothèses qui les nourrissent sont des choix.
Elle rejoint la Banque mondiale, où elle travaille sur plusieurs régions et devient directrice-pays. Elle passe ensuite à la Société financière internationale comme directrice régionale pour l’Afrique de l’Ouest et centrale. Ce parcours lui fait voir les deux côtés d’une institution de développement : le dialogue avec les gouvernements et l’investissement dans les entreprises.
À la Banque mondiale, un projet peut être justifié par son rendement social et soutenu par un prêt souverain. À l’IFC, il doit aussi produire des flux de trésorerie, une gouvernance et un risque acceptable. Songwe comprend ainsi une difficulté récurrente : de nombreux projets utiles ne sont pas prêts pour le capital privé, et de nombreux investisseurs ne sont pas structurés pour prendre le risque que le discours sur l’Afrique leur demande.
En 2017, elle est nommée secrétaire exécutive de la Commission économique pour l’Afrique des Nations unies. Première femme à occuper la fonction, elle prend la tête de l’institution au moment où le continent prépare la ZLECAf, fait face à l’endettement croissant et cherche une position commune dans les débats mondiaux.
Faire de la ZLECAf une proposition financière
À la Commission économique pour l’Afrique, Songwe défend activement l’intégration continentale. L’accord commercial ne doit pas rester un projet politique ; il doit devenir une proposition de taille de marché. Une entreprise qui sert un seul pays paraît petite et risquée. La même entreprise, si elle peut accéder à plusieurs centaines de millions de consommateurs selon des règles compatibles, change de catégorie.
Cette logique rejoint le financement. Les marchés nationaux africains sont souvent trop étroits pour amortir une usine, diversifier un portefeuille ou créer un marché obligataire liquide. L’intégration réduit théoriquement cette pénalité de taille. Elle permet des plateformes régionales de paiement, des achats groupés de médicaments ou des fonds investissant dans plusieurs pays.
Songwe insiste également sur le rôle du numérique. Sous son mandat, la CEA soutient des travaux sur l’identité, les paiements et le commerce électronique. Là encore, la technologie n’est pas présentée comme un gadget, mais comme une infrastructure de marché : elle peut réduire le coût de l’information et formaliser les échanges.
Son style se distingue par une capacité à convertir un agenda politique en chiffres utilisables. Ce talent est précieux dans les enceintes multilatérales, où une demande doit entrer dans un cadre quantifié pour être négociée. Il comporte un risque : un chiffre simple circule plus vite que ses hypothèses. Songwe travaille précisément dans ce décalage entre la force d’un ordre de grandeur et la complexité du réel.
Le choc de la pandémie
La Covid-19 place les ministres africains devant une impossible simultanéité : financer la santé, protéger les ménages, soutenir les entreprises et servir la dette, alors que les recettes et les devises chutent. Les pays riches empruntent à bas coût et dépensent massivement ; de nombreux pays africains sont exclus des marchés ou paient une prime exorbitante.
Songwe devient l’une des voix en faveur d’une suspension du service de la dette, d’une nouvelle allocation de droits de tirage spéciaux du FMI et de mécanismes permettant de réallouer ces réserves vers les pays qui en ont besoin. Le débat révèle l’asymétrie de l’architecture mondiale. Les DTS sont distribués selon les quotes-parts au FMI : les économies les plus riches, qui en ont le moins besoin, en reçoivent le plus.
La CEA défend aussi des solutions pour la liquidité des entreprises et la santé. L’objectif n’est pas d’effacer toute dette, mais de reconnaître qu’une crise extérieure peut transformer un problème de trésorerie en crise de solvabilité. Retarder une réponse augmente le coût final.
Cette période durcit la thèse de Songwe : le prix du capital n’est pas seulement le reflet d’un risque objectif. Il dépend de la profondeur des marchés, des cadres réglementaires, des informations disponibles et du comportement grégaire des investisseurs. Lorsque tous veulent vendre la même obligation africaine au même moment, l’absence d’acheteur amplifie la chute.
La Liquidity and Sustainability Facility
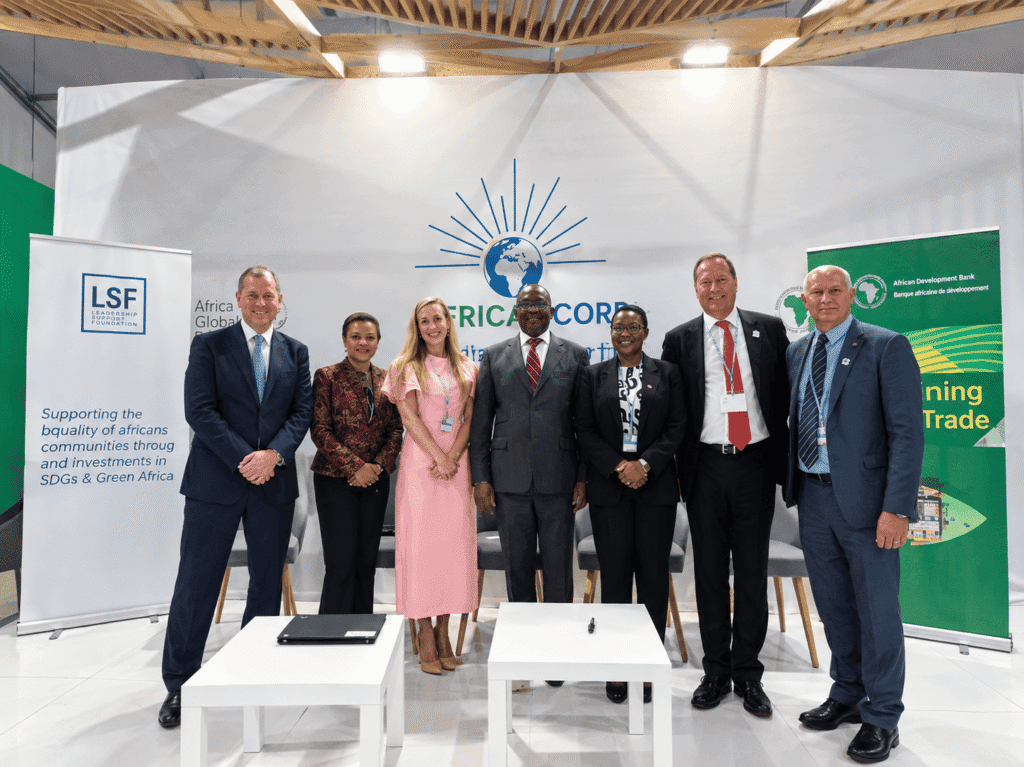
De cette observation naît la Liquidity and Sustainability Facility, dont Songwe préside le conseil. L’idée s’inspire du marché des « repos » utilisé dans les économies développées. Un détenteur d’obligations souveraines africaines peut les apporter en garantie pour obtenir une liquidité à court terme. En rendant le titre plus facile à financer et à échanger, le mécanisme cherche à élargir la base d’acheteurs et, à terme, à réduire le rendement exigé.
À la COP27, la LSF clôt une première transaction de 100 millions de dollars avec Afreximbank et Citi. Le montant est modeste au regard du stock de dette, mais l’expérience teste l’infrastructure juridique et opérationnelle. En 2024, la LSF travaille avec S&P Dow Jones Indices sur un indice d’obligations souveraines africaines en dollars, conçu notamment pour intégrer des critères de liquidité.
L’innovation est intéressante parce qu’elle ne demande pas aux investisseurs d’être charitables. Elle modifie la plomberie du marché. Une obligation plus liquide peut être moins coûteuse à détenir. Un indice peut donner un repère et faciliter des produits d’investissement.
Mais la plomberie ne répare pas la maison. Un mécanisme de repo ne rend pas soutenable une dette contractée sans projet rentable ; il ne supprime pas le risque politique ni la dépréciation d’une monnaie. Il peut même faciliter une exposition supplémentaire si les investisseurs sous-estiment les fondamentaux. La LSF doit donc être jugée sur trois critères : baisse effective des coûts, transparence des garanties et absence de concentration dangereuse.
Songwe ne présente pas l’outil comme un substitut à la discipline budgétaire. Sa thèse est que deux réformes doivent avancer ensemble : améliorer les politiques nationales et corriger les frictions mondiales qui facturent parfois au continent une prime supérieure à son risque observable.
Le climat comme réforme financière
Après son départ de la CEA en 2022, Songwe rejoint plusieurs initiatives sur la finance climatique et devient chercheuse non résidente à Brookings. Elle copréside le groupe d’experts indépendant de haut niveau sur la finance climatique, aux côtés de Nicholas Stern et Amar Bhattacharya.
Le groupe estime que les économies émergentes et en développement, hors Chine, devront mobiliser environ 3 200 milliards de dollars par an d’ici à 2035 pour la transition et la résilience, dont 1 900 milliards de ressources domestiques et 1 300 milliards de financements extérieurs. L’architecture proposée associe budgets nationaux, banques multilatérales, capital privé et financement concessionnel.
Le point central est l’interdépendance. Demander au privé de financer seul l’adaptation d’un quartier pauvre est irréaliste : les flux de revenus sont insuffisants. Demander aux budgets publics de financer toute la transition est impossible. Les ressources concessionnelles doivent absorber les risques ou payer les biens publics ; les banques de développement doivent multiplier leur capacité ; le capital privé doit entrer là où un rendement est possible.
Cette approche suscite une critique légitime : le « blended finance » peut subventionner des investisseurs et masquer des engagements publics. Songwe répond par la notion d’additionalité et par l’échelle, mais la mise en œuvre doit rester transparente. Combien de dollars privés un dollar public a-t-il réellement mobilisés ? Qui porte la perte en cas d’échec ? Le projet aurait-il été réalisé sans soutien ?
La justice climatique impose une autre question. Les pays africains ont peu contribué aux émissions historiques, mais subissent des dommages et doivent financer leur développement avec des technologies plus propres. Un prêt supplémentaire, même bon marché, peut aggraver leur dette. Les subventions et les transferts restent indispensables pour l’adaptation et les pertes irréversibles.
Changer qui gère l’argent
Le travail de Songwe ne porte pas seulement sur le volume de capital, mais sur ceux qui le distribuent. Elle a contribué au lancement de l’African Women Impact Fund, une initiative visant à soutenir des gestionnaires de fonds dirigés par des femmes. Le constat est structurel : les décisions d’allocation sont concentrées dans des réseaux masculins, et les équipes féminines reçoivent une faible part des actifs malgré des performances souvent comparables.
Financer une gestionnaire n’est pas une politique sociale périphérique. La composition d’une équipe influence les entrepreneurs rencontrés, les risques compris et les produits conçus. Une industrie financière plus diverse peut élargir le portefeuille d’occasions.
Mais là encore, la représentation ne suffit pas. Un fonds doit disposer d’un historique, de frais soutenables, d’une gouvernance et d’investisseurs d’ancrage. Les programmes doivent éviter de créer une multitude de véhicules trop petits pour survivre. Le capital d’amorçage devrait s’accompagner d’un accès aux mandats de pension, à la formation et à des règles d’achat ouvertes.
Songwe relie ainsi l’inclusion à l’architecture. Elle ne demande pas seulement de « croire aux femmes » ; elle cherche à modifier le chemin institutionnel par lequel une équipe devient investissable.
La puissance et les limites du langage des marchés
La force de Vera Songwe est de parler plusieurs dialectes : celui du ministre qui protège son budget, du banquier qui mesure un risque, du diplomate qui cherche un accord et de l’économiste qui compare des scénarios. Cette traduction produit des coalitions. Elle permet à une revendication africaine d’entrer dans les salles où les règles sont écrites.
Sa limite potentielle est inhérente à ce rôle. Le langage de la « bancabilité » peut faire croire qu’un problème existe seulement lorsqu’un investisseur sait le financer. Or certains biens doivent être fournis même sans rendement : soins de base, prévention d’une inondation, justice, école rurale. Rendre l’Afrique finançable ne doit pas signifier rendre chaque besoin marchand.
La finance innovante peut également détourner l’attention des choix nationaux. Aucun indice n’oblige un gouvernement à publier ses contrats ; aucun repo ne remplace une administration fiscale ; aucune garantie ne corrige un projet imposé sans consultation. L’architecture mondiale est injuste, mais elle n’explique pas toutes les faiblesses locales.
Songwe est la plus convaincante lorsqu’elle tient les deux bouts : mobilisation domestique et réforme internationale. Les pays doivent augmenter leurs recettes, sélectionner leurs investissements et développer leurs marchés locaux. Les institutions mondiales doivent prêter davantage, plus vite et avec une meilleure allocation du risque.
Une intellectuelle de l’intermédiation
Les grands récits africains célèbrent souvent le fondateur, le président ou le capitaine d’industrie. Vera Songwe appartient à une autre catégorie : celle des architectes d’intermédiation. Elle travaille sur les tuyaux par lesquels une ambition devient un bilan, puis un investissement.
Son influence est plus difficile à photographier qu’une usine. Elle se voit lorsqu’un instrument autrefois réservé aux marchés développés est appliqué aux obligations africaines ; lorsqu’un rapport chiffre les ressources domestiques et extérieures ; lorsqu’une gestionnaire obtient un mandat ; lorsqu’un ministre peut négocier avec un scénario commun.
Le risque est que l’instrument devienne une fin. La réussite ultime de la LSF ne sera pas le volume de repos, mais une baisse durable du coût de financement et davantage d’investissement utile. Celle de la finance climatique ne sera pas le montant « mobilisé » dans un communiqué, mais des réseaux électriques, des systèmes d’eau et des économies plus résilientes.
Songwe répète, par son parcours, que l’Afrique ne souffre pas uniquement d’un manque de capital. Elle souffre d’un déficit de confiance, de liquidité, de projets préparés et de voix dans les institutions. Corriger ces éléments ne garantit pas le développement. Mais tant qu’ils persistent, même une bonne politique nationale paiera une pénalité.
Rendre l’Afrique finançable ne consiste donc pas à la rendre plus docile aux marchés. Cela consiste à lui donner les instruments, les données et l’échelle nécessaires pour négocier le capital au lieu de le subir. C’est une œuvre moins visible qu’un barrage — et l’une des conditions pour qu’il soit construit.