Oryx Energies, les coulisses d’un rachat à près d’un milliard de dollars qui recompose le pétrole africain
En 1999, lorsque Moussa Diao rejoint le négociant pétrolier suisse Addax & Oryx comme trader junior, rien ne laisse présager qu’il en prendra un jour le contrôle. Vingt-sept ans plus tard, le dirigeant sénégalais, associé à Hervé Bouvet, responsable de l’activité de négoce, réalise une opération qui marque un tournant dans l’histoire du groupe. Oryx Energies, l’un des principaux acteurs indépendants de l’approvisionnement et de la distribution de produits pétroliers en Afrique, passe sous contrôle majoritairement africain.
Annoncée par la presse économique début octobre 2026, la transaction a trouvé une confirmation financière majeure le 28 octobre, avec la communication par la Banque africaine d’import-export (Afreximbank) du décaissement de 975 millions de dollars pour financer partiellement l’acquisition.
Selon les informations publiées par Bloomberg et reprises par plusieurs médias économiques, la valorisation de l’opération avoisinerait le milliard de dollars. Le montant exact du prix d’acquisition, la répartition définitive du capital et l’ensemble des conditions financières ne sont cependant pas détaillés publiquement.
Au-delà de sa dimension financière, cette reprise mérite l’attention pour trois raisons. Elle constitue l’aboutissement d’une ascension professionnelle exceptionnelle, consacre le passage d’une entreprise historiquement contrôlée depuis la Suisse vers un actionnariat majoritairement africain et s’accompagne d’une réorganisation de ses actifs sur plusieurs marchés du continent.
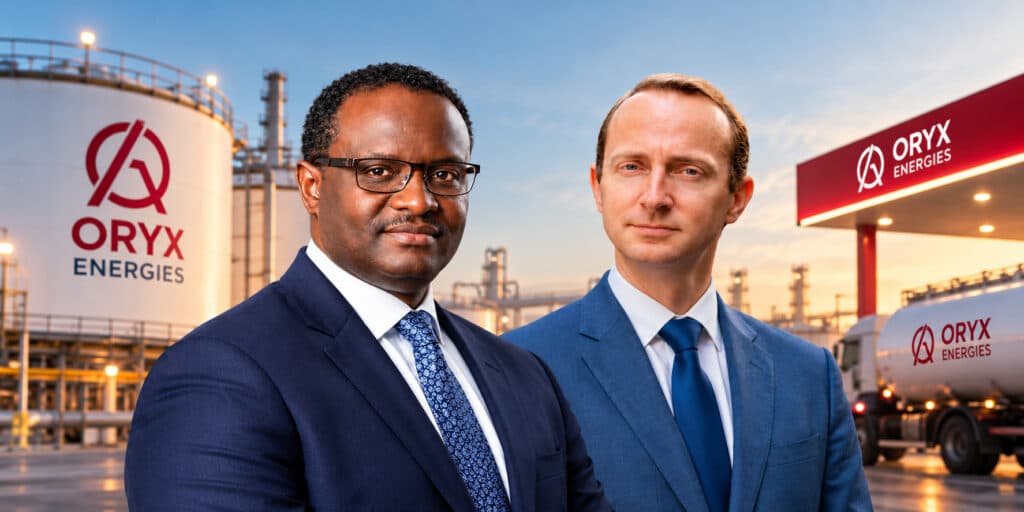
Moussa Diao (à gauche), Directeur général d’Oryx Energies, et Hervé Bouvet (à droite), directeur du négoce, ont pris le contrôle majoritaire du géant pétrolier à la suite d’un rachat par les cadres (MBO) historique d’un milliard de dollars financé par Afreximbank.
Format Pavé
300 x 250 px
L’héritage de Jean Claude Gandur, du négoce pétrolier à un groupe international
Pour mesurer la portée de l’acquisition, il faut revenir à la création d’Addax & Oryx Group (AOG), en 1987.
À l’origine de cette aventure figure Jean Claude Gandur, homme d’affaires suisse, qui fonde le groupe avec trois associés issus du secteur de l’énergie. L’entreprise se spécialise initialement dans le négoce de produits pétroliers, avec une attention particulière pour les marchés africains, alors caractérisés par des besoins croissants d’approvisionnement et des infrastructures logistiques parfois insuffisantes.
Le modèle se développe progressivement. À l’activité d’achat et de vente d’hydrocarbures s’ajoutent le transport maritime, le stockage et la distribution. Dès 1989, le groupe crée Addax Bunkering Services et renforce sa présence dans l’aval pétrolier.
En 1994, Gandur franchit une nouvelle étape avec la création d’Addax Petroleum, engagé dans l’exploration et la production de pétrole, notamment en Afrique et au Moyen-Orient.
Cette diversification donnera lieu à l’une des transactions les plus importantes de son parcours. Introduite en Bourse en 2006, Addax Petroleum est vendue en 2009 au groupe chinois Sinopec pour plusieurs milliards de dollars.
Cette opération doit être distinguée du rachat actuel. Addax Petroleum, spécialisé dans l’exploration-production, n’est pas Addax Energy, l’entité de négoce aujourd’hui intégrée à Oryx Energies.
Après cette cession, AOG poursuit ses activités dans l’énergie et développe parallèlement des investissements dans d’autres secteurs. Les activités de négoce et d’aval pétrolier sont regroupées en 2013 au sein d’une plateforme intégrée sous la marque Oryx Energies.
La stratégie historique repose sur une conviction commerciale : la valeur du pétrole ne se situe pas uniquement dans son extraction, mais également dans la capacité à l’acheminer vers des marchés où sa disponibilité conditionne le fonctionnement de l’économie.
Cette approche permet au groupe de construire progressivement des positions dans le stockage, les infrastructures portuaires, le soutage maritime, les lubrifiants et la distribution de gaz de pétrole liquéfié.
En 2026, Oryx revendique plus de 1 800 collaborateurs, plus de 410 stations-service, une capacité de stockage d’environ 947 000 mètres cubes et des ventes annuelles de 9,44 millions de tonnes de produits pétroliers. Le groupe intervient, à différents degrés, dans plus de trente pays africains.
Ces indicateurs décrivent son périmètre historique récent, avant les effets définitifs des cessions actuellement engagées.
Moussa Diao, vingt-sept années pour passer du trading à la propriété
Moussa Diao ne découvre ni les hydrocarbures ni les réalités du commerce pétrolier africain à son arrivée chez Addax & Oryx.
Il appartient à une famille connue du monde de l’énergie au Sénégal. Son père, Abdoulaye « Baba » Diao, décédé en 2024, était notamment associé à la création et au développement d’ITOC, une entreprise sénégalaise de négoce pétrolier.
Cette filiation constitue un élément de contexte dans son parcours, sans expliquer à elle seule son ascension professionnelle. Celle-ci s’est principalement construite à l’intérieur d’une entreprise internationale, à travers une succession de responsabilités opérationnelles et commerciales.
Après une formation au Prytanée militaire de Saint-Louis, Moussa Diao poursuit ses études en Suisse. Il obtient un diplôme d’ingénieur physicien à l’École polytechnique fédérale de Lausanne, puis un diplôme spécialisé en politique et gestion de l’énergie auprès de l’Institut français du pétrole.
Son entrée dans le groupe, en 1999, intervient comme trader junior.
Il participe ensuite au développement des activités de gaz de pétrole liquéfié au Bénin, avant de prendre la responsabilité du bureau régional de Côte d’Ivoire, où il contribue à l’expansion commerciale du groupe en Afrique de l’Ouest.
Son parcours le conduit enfin au siège de Genève, où il dirige le desk de négoce consacré à l’Afrique de l’Ouest et à l’Afrique centrale.
Ces fonctions lui permettent d’acquérir une connaissance directe des principaux déterminants économiques du métier : identification des fournisseurs, négociation des contrats, financement des cargaisons, risque de contrepartie, logistique portuaire et contraintes d’approvisionnement propres aux différents marchés africains.
En février 2019, Jean Claude Gandur annonce sa nomination à la direction générale d’Oryx Energies. Diao accède ainsi à la responsabilité d’un ensemble combinant négoce international et activités opérationnelles africaines.
Cette nomination précède de sept années son accession à l’actionnariat de contrôle.
À la tête du groupe, il accompagne notamment son développement dans le GPL, les infrastructures de stockage et la distribution. En septembre 2023, Oryx acquiert une participation majoritaire dans Puma Energy Sénégal, opération qui permet de renforcer ses activités gazières et de reprendre plusieurs stations-service.
Cette acquisition illustre une caractéristique importante de son approche : rechercher des positions commerciales adossées à des actifs logistiques et à une capacité durable d’approvisionnement.
Avec le rachat de 2026, Moussa Diao change cependant de statut. Il ne sera plus uniquement le dirigeant chargé d’exécuter une stratégie définie par les actionnaires historiques. Il participe désormais à la définition de cette stratégie en qualité de repreneur.
La transition est importante. Elle transforme les responsabilités d’un dirigeant salarié en celles d’un entrepreneur devant arbitrer entre croissance, rentabilité, endettement et préservation du capital.
Hervé Bouvet, le spécialiste du négoce au cœur de l’acquisition
Si Moussa Diao apparaît comme la figure principale du rachat, son association avec Hervé Bouvet constitue un élément essentiel du dispositif.
Moins exposé médiatiquement, Bouvet est un professionnel de longue date d’Oryx Energies. Diplômé en ingénierie agronomique de la Haute école spécialisée de Suisse occidentale, à Genève, il a effectué l’essentiel de sa carrière dans le groupe.
Il y commence comme opérateur junior, avant de progresser au sein des activités de négoce pétrolier. Il prend notamment la direction du département consacré au pétrole brut et à certaines opérations spécialisées, puis devient, en janvier 2019, responsable de la branche trading, Addax Energy.
Cette évolution reflète une carrière construite autour de la maîtrise opérationnelle des transactions énergétiques.
Dans le commerce international des hydrocarbures, la fonction de trading ne consiste pas simplement à acheter à un prix et à revendre à un autre. Elle suppose de coordonner les risques de prix, les conditions de crédit, les couvertures financières, les affrètements maritimes, les calendriers de livraison et la solvabilité des acheteurs.
Le trader doit également gérer des engagements financiers considérables, parfois sur des marchés soumis à des contraintes monétaires, réglementaires ou politiques.
L’expérience de Bouvet complète donc celle de Diao. Le premier dirige l’un des principaux moteurs commerciaux et financiers du groupe. Le second dispose d’une vision transversale acquise dans le trading, les opérations africaines et la direction générale.
Leur association peut ainsi être analysée comme une tentative de préserver, dans le nouvel actionnariat, les compétences qui ont contribué à construire la valeur de l’entreprise.
Elle ne doit toutefois pas conduire à assimiler l’opération à un rachat exclusivement sénégalais. Hervé Bouvet est un dirigeant français et les pourcentages respectifs détenus par les différents investisseurs n’ont pas été rendus publics.
La portée panafricaine de la transaction tient donc au contrôle majoritairement africain annoncé par Afreximbank, et non à une nationalité unique de l’ensemble des acquéreurs.
Afreximbank, l’institution qui rend possible le changement de contrôle
La dimension financière du rachat est probablement celle qui lui donne sa plus grande portée continentale.
Le 28 octobre 2026, Afreximbank annonce le décaissement d’une facilité de financement de 975 millions de dollars destinée à financer partiellement le rachat d’Oryx Energies SA, société mère d’Addax Energy.
La banque précise avoir agi comme prêteur unique de cette facilité, agent du financement, administrateur des sûretés et agent séquestre.
Ce rôle va au-delà de la simple participation d’un établissement bancaire à une opération de financement. Afreximbank occupe une position centrale dans la structuration et la sécurisation de la transaction.
L’opération relève d’un management buy-out, ou rachat d’entreprise par ses dirigeants. Ce mécanisme permet à une équipe de management de prendre le contrôle d’une société qu’elle connaît déjà, généralement grâce à une combinaison de capitaux propres et de financements externes.
Dans le cas d’Oryx, les détails publics ne permettent pas de déterminer les apports personnels des dirigeants, la contribution éventuelle d’autres investisseurs, la maturité de la dette ou les actifs affectés en garantie.
Il serait donc prématuré d’en déduire un niveau précis d’endettement post-acquisition ou d’assimiler la facilité de 975 millions de dollars à la valeur totale de l’entreprise.
Le caractère stratégique du financement n’en demeure pas moins évident.
En accompagnant le rachat d’une entreprise établie, Afreximbank ne soutient pas la création d’une activité nouvelle. Elle facilite le transfert du contrôle d’une plateforme économique existante, disposant de relations commerciales, de capacités logistiques et d’un accès aux marchés internationaux.
Cette logique correspond à une dimension souvent moins visible du financement du développement : permettre à des entrepreneurs africains d’acquérir des entreprises déjà structurées plutôt que de devoir systématiquement les construire à partir de zéro.
Cependant, l’intervention d’un financeur africain ne supprime pas les contraintes économiques habituelles d’une acquisition.
Le service de la dette devra être assuré par des ressources adaptées à la structure financière retenue. Les nouveaux actionnaires devront préserver les liquidités nécessaires aux opérations de négoce, financer les investissements et maintenir la confiance des banques partenaires.
Cette dernière exigence est déterminante dans un secteur où les besoins de financement du fonds de roulement peuvent être considérables.
À titre d’illustration, Addax Energy avait renouvelé en juin 2025 une facilité de crédit renouvelable de 220 millions de dollars, souscrite auprès de banques d’Europe, du Moyen-Orient et d’Afrique. Ce dispositif, destiné à la liquidité courante du trading, est distinct du financement du rachat.
La capacité des nouveaux propriétaires à maintenir simultanément les lignes commerciales nécessaires à l’exploitation et les ressources consacrées à l’acquisition sera donc un indicateur important de la solidité de leur modèle.
Une réorganisation qui commence par plusieurs cessions
Le changement d’actionnaires s’accompagne déjà d’une transformation du portefeuille d’activités d’Oryx Energies.
Le 16 octobre 2026, le groupe annonce un accord pour céder ses activités pétrolières aval en Tanzanie à Amsons Group, conglomérat tanzanien actif notamment dans l’industrie et l’énergie.
Cinq jours plus tard, un nouvel accord est annoncé avec ASAS Energies pour la cession des activités gazières du groupe dans ce même pays.
Le 28 octobre, une troisième communication confirme la signature d’un accord avec Niangadou Distribution Compagnie SAU, société malienne, pour la vente des activités aval d’Oryx au Mali, en Côte d’Ivoire et au Togo.
Ces différentes opérations restent soumises aux autorisations réglementaires et aux conditions habituelles de réalisation. Leur annonce ne signifie donc pas que les actifs ont déjà tous changé de mains.
L’enchaînement des décisions est néanmoins révélateur.
En moins de deux semaines, Oryx communique sur des accords portant sur plusieurs activités nationales de distribution. Le groupe explique vouloir concentrer davantage ses ressources sur le développement d’infrastructures énergétiques et le renforcement de ses opérations de négoce.
Cette évolution pourrait modifier profondément son profil économique.
Historiquement, la force d’Oryx résidait dans l’intégration de plusieurs maillons de la chaîne aval, depuis l’approvisionnement international jusqu’à la vente finale de carburants et de GPL.
La distribution locale présente des avantages : proximité avec la clientèle, revenus commerciaux récurrents et ancrage territorial. Elle exige cependant d’importants investissements dans les réseaux, la sécurité, les équipements et les stocks, tout en exposant les opérateurs aux contraintes de prix et de réglementation.
À l’inverse, les infrastructures de stockage et les activités de trading permettent de servir plusieurs marchés simultanément, avec une logique davantage fondée sur les volumes, les contrats d’approvisionnement et l’optimisation logistique.
La réorganisation annoncée laisse donc entrevoir un repositionnement sélectif plutôt qu’une simple réduction géographique.
Une question demeure cependant : ces cessions visent-elles principalement à financer la croissance future, à améliorer la rentabilité du groupe ou à dégager des ressources après l’acquisition ?
Les informations publiées ne permettent pas de trancher. Les prix de vente, les modalités de paiement et l’affectation des produits de cession n’ont pas été précisés.
Cette distinction sera essentielle pour apprécier les effets du rachat sur la structure financière du nouvel ensemble.
Le trading et les infrastructures, cœur possible du nouvel Oryx
Dans son bilan de l’exercice 2025, publié en février 2026, le groupe soulignait déjà le poids déterminant du trading dans sa performance financière.
Les activités de négoce constituaient alors le principal contributeur au résultat net d’Oryx Energies SA. Les métiers de distribution demeuraient résilients, malgré des situations contrastées selon les marchés africains.
Ce constat éclaire les arbitrages annoncés en octobre.
Les activités de négoce, portées notamment par Addax Energy, permettent au groupe de bénéficier de son expertise en approvisionnement international et de ses relations avec les fournisseurs, les raffineries et les importateurs.
Son organisation comprend également Nyala Shipping, spécialisée dans le transport maritime, tandis que les infrastructures de stockage constituent un autre levier de compétitivité.
En Mauritanie, Oryx a poursuivi le développement d’un nouveau dépôt. Au Sénégal, le groupe a engagé des investissements dans la zone de Bargny afin de renforcer les capacités d’approvisionnement, notamment sur le corridor Sénégal-Mali. Au Burkina Faso, il a développé un dépôt dédié à l’approvisionnement d’activités minières sur le site de Kiaka.
Ces investissements répondent à une logique économique précise. Dans plusieurs pays africains, la capacité d’un fournisseur à sécuriser les importations, stocker les produits et organiser leur livraison peut constituer un avantage concurrentiel aussi important que le prix de la marchandise elle-même.
Ils constituent toutefois des actifs coûteux, dont la rentabilité dépend de l’utilisation effective des capacités, de la stabilité des contrats et de la maîtrise des risques opérationnels.
Les nouveaux propriétaires devront ainsi éviter qu’un recentrage sur les métiers les plus stratégiques ne se transforme en dépendance excessive à quelques marchés ou à un nombre limité de contrats.
De même, céder certains réseaux de distribution peut réduire les besoins de capitaux fixes, mais également affaiblir l’accès direct aux consommateurs et à certains débouchés commerciaux.
Le défi sera de conserver les bénéfices de l’intégration sans supporter nécessairement l’ensemble de ses coûts.
La souveraineté énergétique, au-delà de la nationalité des actionnaires
L’acquisition d’Oryx Energies s’inscrit dans une évolution plus large du capitalisme africain : l’émergence d’acteurs capables de reprendre des entreprises historiquement contrôlées depuis l’Europe ou d’autres centres financiers internationaux.
Dans le secteur énergétique, cette évolution est particulièrement sensible.
La plupart des économies africaines demeurent fortement dépendantes des importations de produits pétroliers raffinés, des capacités internationales de transport maritime et de financements en devises.
Même lorsqu’un pays produit du pétrole brut, il peut dépendre de l’extérieur pour son raffinage ou la disponibilité de certains carburants.
Le contrôle des entreprises de trading, des terminaux de stockage et des circuits de distribution constitue donc un enjeu économique majeur.
L’intervention d’Afreximbank répond à cette ambition de conserver une part plus importante de la valeur créée par les marchés africains.
Mais la souveraineté énergétique ne peut se mesurer uniquement à la nationalité des nouveaux actionnaires.
Elle suppose également des capacités de financement durables, des infrastructures compétitives, une gouvernance rigoureuse et une aptitude à servir les entreprises et les ménages à des conditions économiquement soutenables.
En outre, le négoce international demeure une activité mondialisée. Un groupe majoritairement africain doit continuer à négocier avec des fournisseurs internationaux, mobiliser des banques correspondantes, accéder aux marchés d’assurance maritime et gérer des engagements libellés en devises.
L’opération ne marque donc pas une rupture avec la finance internationale. Elle constitue plutôt une modification du centre de décision et de la répartition du pouvoir économique.
Il faudra également observer les effets sociaux de la réorganisation. La presse suisse a notamment fait état d’un projet de suppression de 45 emplois au siège genevois, illustrant les conséquences possibles du changement de modèle sur l’organisation du groupe.
La création de valeur en Afrique, la préservation de l’expertise internationale et la maîtrise des coûts devront être conciliées.
De dirigeants à propriétaires, l’épreuve de la durée
L’histoire de Moussa Diao et d’Hervé Bouvet présente une singularité. Il ne s’agit pas d’investisseurs extérieurs découvrant un secteur à l’occasion d’une acquisition, mais de deux dirigeants qui ont consacré une partie substantielle de leur carrière à l’entreprise dont ils prennent désormais le contrôle.
Cet avantage informationnel et opérationnel peut faciliter la continuité des relations commerciales et la conduite de la transformation.
Il n’annule cependant pas les risques inhérents au changement d’échelle de leurs responsabilités.
En tant que dirigeants, ils étaient principalement chargés d’assurer la performance opérationnelle du groupe. En devenant actionnaires de contrôle, ils devront également décider des politiques de distribution des bénéfices, des niveaux d’investissement, de la structure du capital et des éventuelles acquisitions futures.
Leur crédibilité sera notamment appréciée sur leur capacité à démontrer que la reprise améliore la solidité de l’entreprise plutôt qu’elle ne la fragilise financièrement.
Trois dimensions seront déterminantes au cours des prochaines années : la rentabilité du portefeuille conservé après les cessions, la capacité à maintenir des financements commerciaux compétitifs et la contribution réelle du nouvel Oryx au développement des infrastructures énergétiques africaines.
En ce sens, la transaction d’octobre 2026 pourrait représenter davantage qu’un changement d’actionnariat.
Elle ouvre la possibilité de voir une entreprise développée depuis Genève autour des besoins des marchés africains entrer dans une nouvelle phase, conduite par des dirigeants qui connaissent ces marchés de l’intérieur et bénéficient désormais du soutien financier d’une grande institution continentale.
Mais le transfert de propriété n’est qu’une première étape.
Après avoir bâti pendant près de quatre décennies un groupe intégré, Jean Claude Gandur transmet une entreprise dont les compétences commerciales et logistiques ont largement fait la valeur.
Moussa Diao et Hervé Bouvet héritent de cette organisation au moment même où ils entreprennent d’en redéfinir les contours.
Leur véritable réussite ne se mesurera donc pas seulement au montant spectaculaire mobilisé pour l’acquisition, mais à leur capacité à construire, à partir de cet héritage, un groupe financièrement solide et durablement compétitif.
L’enjeu dépasse leurs parcours individuels. Il concerne la capacité des entreprises et institutions financières africaines à prendre le contrôle d’actifs stratégiques, puis à démontrer qu’elles peuvent les développer dans la durée.
C’est sur ce terrain, davantage que sur celui des annonces de transactions, que se jouera la portée économique du nouveau chapitre d’Oryx Energies.