Mobile money : Wave rejoint le paiement instantané de la BCEAO, la révolution est en marche dans l’UEMOA
L’entrée de Wave dans la plateforme de paiement instantané de la BCEAO marque une nouvelle étape dans la transformation du système financier ouest-africain. Avec 175 participants désormais autorisés dans les huit pays de l’Union, PI-SPI fait progressivement tomber les frontières entre banques, portefeuilles électroniques et établissements de paiement. Derrière cette révolution pour les usagers se profile toutefois un bouleversement des modèles économiques des opérateurs de mobile money.
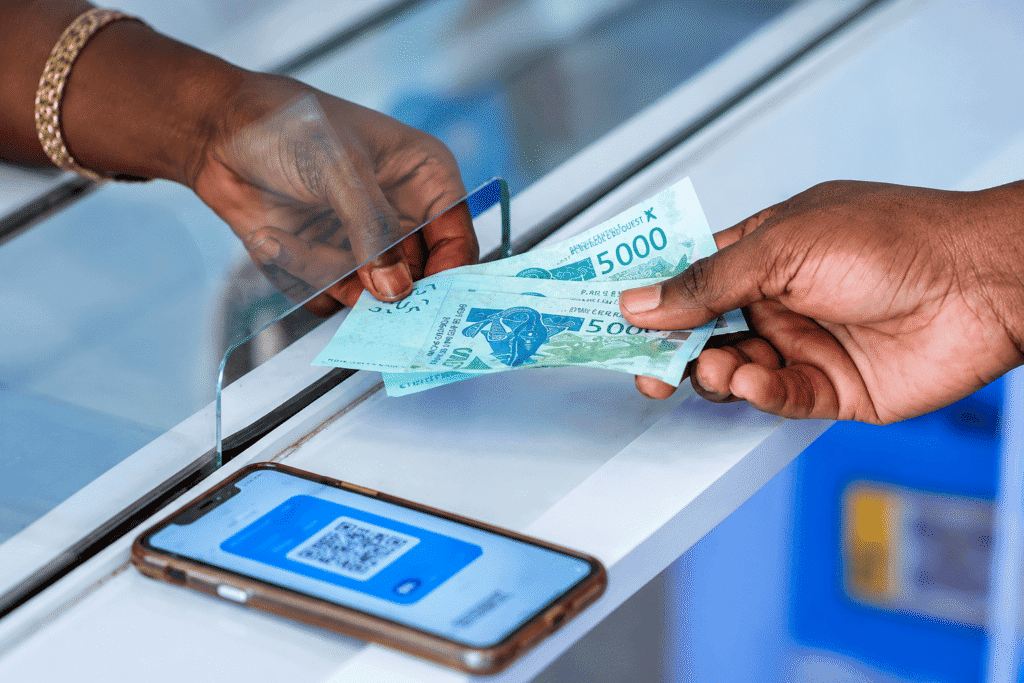
Grâce au PI-SPI de la BCEAO, le paiement instantané va regrouper les différents opérateurs mobiles money / Capture Facebook
Format Pavé
300 x 250 px
Ils sont désormais presque tous sur la même ligne de départ pour aborder ce que l’on peut considérer comme le « monde d’après » des paiements dans l’Union économique et monétaire ouest-africaine (UEMOA).
Un an après le lancement officiel de la Plateforme interopérable du système de paiement instantané (PI-SPI), la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) accélère le mouvement. Dernier signal fort en date, l’arrivée de Wave Digital Finance dans la liste des participants autorisés à ouvrir les services de PI-SPI au public au Sénégal. La liste actualisée au 30 septembre 2026 compte désormais 175 participants dans les huit pays de l’Union.
Pour l’un des principaux acteurs du mobile money dans la région, cette intégration constitue une étape importante. Mais au-delà du cas Wave, c’est surtout la transformation du marché régional des paiements qui se dessine.
De la logique des réseaux à celle de l’interopérabilité
Pendant des années, les paiements numériques en Afrique de l’Ouest se sont développés autour de réseaux relativement cloisonnés. Pour envoyer de l’argent, l’utilisateur devait souvent composer avec les frontières entre banques, opérateurs de mobile money et autres prestataires.
PI-SPI entend changer cette logique.
L’infrastructure de la BCEAO permet désormais de transférer de l’argent instantanément entre des comptes et portefeuilles appartenant à des établissements différents, 24 heures sur 24 et 7 jours sur 7. Elle couvre les banques, les établissements de monnaie électronique, les établissements de paiement et, progressivement, les institutions de microfinance.
Concrètement, l’utilisateur n’a plus nécessairement à se demander sur quel réseau se trouve son interlocuteur. Le principe est simple : l’argent circule, même lorsque les deux utilisateurs ne sont pas clients du même prestataire.
C’est précisément cette rupture que vient renforcer l’intégration de Wave.
L’opérateur, dont le développement s’est largement appuyé sur la simplicité et le faible coût des transferts, entre ainsi dans une infrastructure régionale conçue pour faire communiquer les différents univers financiers de l’UEMOA. Son arrivée élargit mécaniquement la portée de l’interopérabilité et renforce la concurrence entre les différents acteurs du paiement numérique.
Un déploiement qui change d’échelle
La progression de PI-SPI est spectaculaire en l’espace d’un an.
Lors de son lancement officiel, le 30 septembre 2025, la plateforme constituait encore une infrastructure naissante. La BCEAO avait auparavant conduit une phase pilote destinée à tester les transactions instantanées et l’interopérabilité entre différents types de comptes.
En juin 2026, la Banque centrale indiquait déjà que 80 participants étaient connectés à la plateforme, tandis que 74 autres institutions se trouvaient encore en phase de test réel. Elle avait alors fixé au 30 septembre 2026 la nouvelle échéance pour les banques, les établissements de monnaie électronique et les établissements de paiement.
Cette échéance a changé la physionomie du dispositif.
Au 30 septembre 2026, 175 participants sont désormais autorisés à proposer les services de PI-SPI au public. Le Sénégal arrive en tête avec 43 participants, devant la Côte d’Ivoire avec 38, le Burkina Faso avec 20 et le Mali avec 19.
La BCEAO estime par ailleurs que plus de 38 millions de personnes ont désormais accès aux services de paiement instantané à travers la plateforme.
La masse critique commence donc à être atteinte.
Une véritable rupture pour les usagers
L’intérêt de PI-SPI ne réside pas uniquement dans la vitesse d’exécution des transactions.
La plateforme vise à instaurer une expérience de paiement commune dans les huit pays de l’UEMOA.
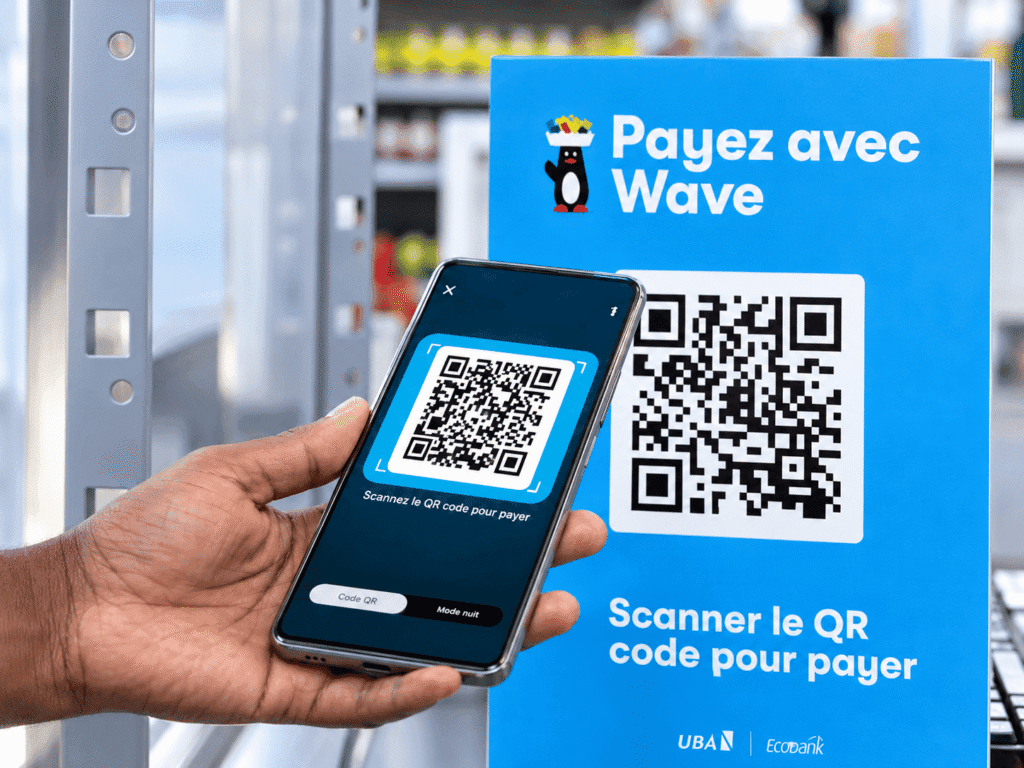
Selon la BCEAO, les paiements peuvent être initiés depuis une application mobile, une interface web ou encore via USSD, tandis que les utilisateurs peuvent s’appuyer sur des alias tels qu’un numéro de téléphone, une adresse de paiement ou un QR code. Les transactions sont conçues pour être exécutées en quelques secondes.
Pour les particuliers, le changement est donc potentiellement majeur : envoyer de l’argent à un proche, payer un commerçant ou transférer des fonds vers un autre établissement ne dépend plus du même réseau.
Pour les commerçants, la BCEAO mise notamment sur le QR code standardisé, susceptible de permettre l’acceptation de plusieurs types de paiements à partir d’un même dispositif. Pour les entreprises, l’enjeu est encore plus important. L’automatisation des règlements, le suivi des flux en temps réel et l’amélioration de la gestion de trésorerie font partie des usages ciblés par la Banque centrale.
À terme, PI-SPI pourrait également transformer les paiements publics, avec des usages dans le versement des salaires, des aides sociales ou encore le recouvrement des recettes publiques.
Pour les opérateurs, la question des revenus devient centrale
C’est ici que se trouve probablement le véritable enjeu économique de cette révolution.
L’interopérabilité facilite la vie du consommateur, mais elle réduit aussi la capacité des opérateurs à s’appuyer sur les frontières entre leurs propres réseaux pour capter de la valeur.
Pendant longtemps, les commissions liées aux transferts et certains frais associés aux opérations de mobile money ont constitué une composante importante de l’économie du secteur.
Or, en rendant progressivement l’interopérabilité incontournable et en élargissant la gratuité de certaines opérations, la BCEAO modifie profondément cette équation.
Dans son communiqué du 2 octobre 2026, la Banque centrale a annoncé qu’à partir du 2 novembre 2026, les transactions de monnaie électronique interopérables au sein de l’UEMOA devront obligatoirement passer par PI-SPI. Pour les transferts nationaux, les montants cumulés jusqu’à 8 000 francs CFA par jour et par utilisateur et par participant seront gratuits à l’émission.
La BCEAO estime que ce seuil couvrira environ 75 % des transactions de monnaie électronique dans l’Union. Au-delà, les prestataires pourront appliquer des frais compris entre 0 et 0,8 % du montant hors taxes du transfert. La réception, elle, restera gratuite, sans limite de montant ni de nombre d’opérations.
Le changement est considérable.
Il signifie que la simple circulation de l’argent entre utilisateurs pourrait devenir beaucoup moins rémunératrice pour les opérateurs. Le paiement instantané tend ainsi à devenir une infrastructure de base, comparable à une autoroute sur laquelle les différents acteurs devront construire de nouveaux services pour générer de la valeur.
Une nouvelle bataille : celle des services
La conséquence pourrait être moins la disparition des revenus que leur déplacement.
Les banques, fintechs et opérateurs de mobile money devront trouver de nouvelles sources de monétisation : crédit, épargne, assurance, services aux entreprises, gestion de trésorerie, rapprochement comptable, paiements de masse ou encore solutions destinées aux commerçants.
C’est précisément l’une des évolutions les plus intéressantes de PI-SPI.
La BCEAO ne veut plus seulement fournir une infrastructure permettant de transférer de l’argent. Elle développe également les conditions permettant aux entreprises et aux développeurs de bâtir de nouveaux services au-dessus de cette infrastructure.
Les API Business homologuées par la Banque centrale permettent ainsi aux entreprises d’émettre et de recevoir des paiements, d’automatiser certaines opérations, de gérer des paiements de masse et de suivre les transactions en temps réel.
Autrement dit, la bataille de demain pourrait ne plus porter principalement sur le nombre de transactions effectuées, mais sur la capacité à transformer les flux de paiement en services financiers à plus forte valeur ajoutée.
Wave face à un marché qui change
L’arrivée de Wave dans PI-SPI est donc symbolique à double titre.
Elle confirme d’abord que les principaux acteurs du mobile money doivent désormais composer avec une infrastructure régionale dont les règles ne sont plus définies par les opérateurs eux-mêmes, mais par la Banque centrale.
Elle oblige ensuite Wave, comme ses concurrents, à repenser la valeur de son immense base d’utilisateurs.
Dans un environnement où le transfert d’argent devient de plus en plus interopérable et où une partie importante des transactions tend vers la gratuité, l’avantage concurrentiel ne reposera plus uniquement sur la capacité à déplacer rapidement des fonds.
Il faudra fidéliser l’utilisateur, multiplier les usages et développer des services autour du compte.
C’est d’ailleurs tout le paradoxe de PI-SPI : la BCEAO réduit progressivement la valeur de la transaction elle-même pour augmenter la valeur de l’écosystème qu’elle permet de construire autour de cette transaction.
Une infrastructure qui redessine le paysage financier régional
Le mouvement dépasse largement le secteur du mobile money.
Avec PI-SPI, la BCEAO cherche à faire des paiements numériques une infrastructure commune aux huit économies de l’UEMOA. L’objectif affiché est de renforcer l’inclusion financière, réduire l’usage du cash, stimuler l’innovation et faciliter l’intégration économique et financière de l’Union.
La trajectoire du numérique financier dans la région donne une idée de l’ampleur du marché.
Selon la BCEAO, le nombre de paiements électroniques dans l’UEMOA est passé d’environ 260 millions en 2014 à plus de 11 milliards en 2024, tandis que le taux d’inclusion financière a atteint environ 74 %, contre moins de 15 % deux décennies auparavant.
L’interopérabilité arrive donc sur un marché déjà profondément transformé par le mobile money.
La prochaine étape consiste désormais à faire en sorte que les différents réseaux ne fonctionnent plus comme des îlots séparés, mais comme les composantes d’un même système.
Le véritable test commence maintenant
Le raccordement de Wave et l’atteinte du seuil de 175 participants constituent des avancées importantes. Mais le succès de PI-SPI ne se mesurera pas seulement au nombre d’établissements connectés.
Le véritable indicateur sera l’usage. Les consommateurs adopteront-ils massivement les paiements interopérables ? Les commerçants abandonneront-ils progressivement le cash ? Les entreprises intégreront-elles les API Business dans leurs systèmes de paiement ? Les banques et fintechs réussiront-elles à créer de nouveaux services rentables au-dessus de l’infrastructure ?
La BCEAO elle-même semble désormais entrer dans cette phase de maturité. Dans sa dernière réforme, elle fixe parmi ses objectifs l’amélioration de la qualité et de la disponibilité des services ainsi que l’émergence de nouveaux usages.
Le calendrier donne également une indication de la direction prise : les conditions tarifaires appliquées aux transferts interopérables entre les pays de l’UEMOA seront progressivement alignées sur celles des transferts nationaux à compter du 1er juin 2027.
Le chantier est donc loin d’être terminé.
De la concurrence entre réseaux à la concurrence entre services
L’entrée de Wave dans PI-SPI ne constitue finalement qu’une pièce d’un puzzle beaucoup plus vaste.
Pendant la première décennie du mobile money, les opérateurs se sont principalement affrontés sur leurs réseaux, leurs tarifs, leur couverture et leur capacité à attirer les utilisateurs.
Avec l’interopérabilité, une partie de cette logique est appelée à disparaître.
Demain, un client pourra davantage choisir son prestataire non pas parce que son correspondant utilise le même réseau, mais parce que ce prestataire lui offre le meilleur ensemble de services financiers.
C’est là que se situe la véritable rupture.
PI-SPI pourrait transformer le paiement en une infrastructure presque invisible, disponible partout et à tout moment, sur laquelle banques, fintechs, opérateurs et entreprises pourront bâtir de nouveaux modèles économiques.
Wave vient de rejoindre cette nouvelle architecture.
Mais la véritable bataille pour les acteurs de l’UEMOA ne fait que commencer : une bataille où il ne s’agira plus seulement de faire circuler l’argent, mais de capter la valeur créée par les usages qui se développeront autour de cette circulation.