Fintech: Paymob lève 35 millions de dollars et accélère son expansion dans le Golfe
La fintech égyptienne prépare une nouvelle étape de développement régional. Le financement accompagne la croissance de ses services de paiement et l’élargissement de son offre destinée aux commerçants
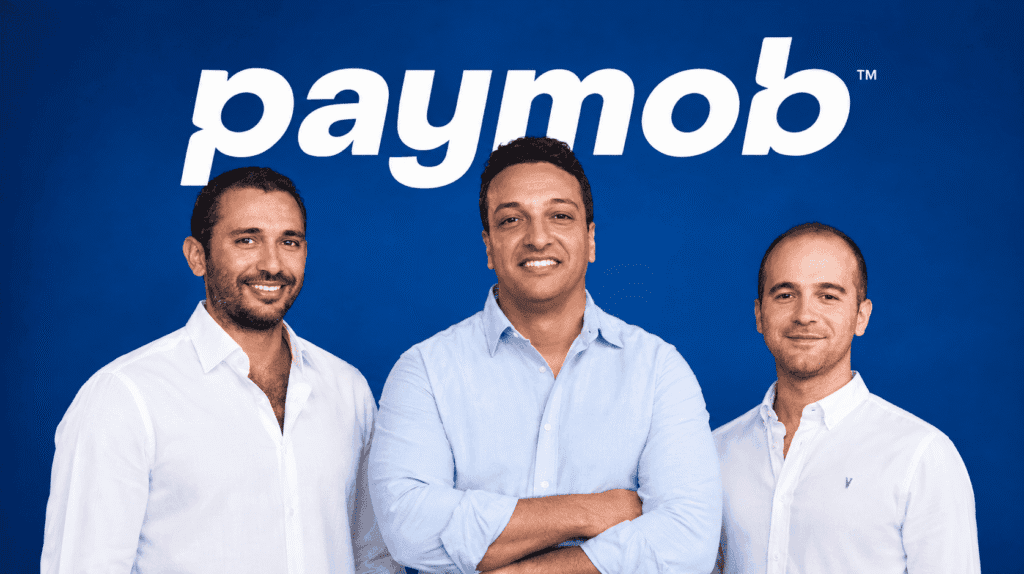
Les trois cofondateurs de Paymob.
Format Pavé
300 x 250 px
Paymob continue de déplacer son centre de gravité commercial au-delà de l’Égypte. La fintech a réuni 35 millions de dollars dans une levée pré-série C, annoncée en septembre. Mubadala, le fonds souverain d’Abu Dhabi, et la Banque européenne pour la reconstruction et le développement participent à cette opération aux côtés d’autres investisseurs. L’objectif est d’accélérer son activité de paiement dans la région Moyen-Orient et Afrique du Nord.
Le communiqué de Mubadala, publié le 21 septembre, donne une indication sur la transformation du groupe. Selon les données présentées par l’investisseur, les revenus consolidés ont été multipliés par trois en dix-huit mois et ceux des marchés du Golfe par sept. Ces marchés génèrent désormais près de la moitié des revenus. Ces évolutions décrivent la croissance commerciale, sans renseigner à elles seules sur la rentabilité.
Fondée en 2015 par Islam Shawky, Alain El Hajj et Mostafa Menessy, Paymob propose aux commerçants une infrastructure pour accepter différents moyens de paiement. La société s’est développée aux Émirats arabes unis, en Arabie saoudite et à Oman. Son expansion prend donc la forme d’une implantation dans plusieurs marchés, avec les exigences locales que cela implique.
L’obtention des autorisations nécessaires est une partie déterminante du parcours. Mubadala rappelle notamment la licence de services de paiement obtenue aux Émirats en janvier 2025. Dans la fintech, une croissance régionale ne consiste pas simplement à traduire un site ou à recruter des commerciaux. Elle suppose des partenariats, des processus et une conformité adaptés aux opérations traitées.
La société indique avoir intégré environ 20 000 commerçants dans ses trois marchés du Golfe depuis cette étape réglementaire. Le nombre de clients donne une mesure du déploiement, mais leur activité compte tout autant. Un commerçant inscrit peut utiliser le service de manière occasionnelle ou en faire le principal canal d’encaissement de son entreprise.
Pour le fournisseur, cette différence influence les revenus et les coûts. Les transactions doivent être suffisamment régulières pour financer le service, l’assistance et les contrôles. Une expansion rapide peut accroître les volumes sans améliorer immédiatement les marges si l’entreprise dépense beaucoup pour recruter de nouveaux clients ou les accompagner.
Du côté du commerçant, l’intérêt se mesure dans la facilité de vendre et de récupérer les fonds. Un paiement accepté ne clôt pas toute l’opération. Il faut encore rapprocher la transaction de la vente, suivre les remboursements éventuels et connaître le calendrier de règlement. Une interface cohérente peut réduire ces tâches et donner une meilleure visibilité sur la trésorerie.
La levée doit aussi financer de nouveaux produits pour les PME et des usages liés au commerce piloté par des agents d’intelligence artificielle. Cette orientation ouvre des possibilités, mais ajoute des questions opérationnelles. Lorsqu’un logiciel intervient dans l’achat, il faut identifier les autorisations, les limites de dépense et le traitement des erreurs ou des contestations.
Les activités de paiement disposent d’un avantage pour aborder ces usages : elles se trouvent au point de rencontre entre l’achat, le règlement et les données de transaction. Cet avantage ne suffit pas à garantir le succès de nouveaux services. Les commerçants doivent y trouver une utilité claire, sans perdre le contrôle de leurs opérations.
La présence d’investisseurs institutionnels peut soutenir cette étape, notamment en donnant accès à des ressources et à des réseaux. Elle ne dispense pas Paymob de démontrer la qualité de son exécution. La rapidité des règlements, la continuité du service et la maîtrise des incidents resteront essentielles pour conserver les clients dans des marchés concurrentiels.
La trajectoire de Paymob montre qu’une fintech fondée en Afrique peut construire une part importante de son activité dans le Golfe. Les capitaux annoncés lui donnent des moyens supplémentaires pour poursuivre cette expansion. Leur efficacité se jugera sur des commerçants actifs, des paiements fiables et des revenus capables de couvrir durablement le coût du service.