Cybercriminalité en Afrique : 1 462 arrestations et plus de 105 millions de dollars récupérés
INTERPOL a publié le 22 octobre les résultats de l’opération Serengeti III, conduite entre juin et août 2026 dans 21 pays africains. Les autorités annoncent 1 462 arrestations et plus de 105 millions de dollars récupérés. Le bilan révèle l’ampleur des fraudes numériques et l’importance croissante de la coopération policière transfrontalière.
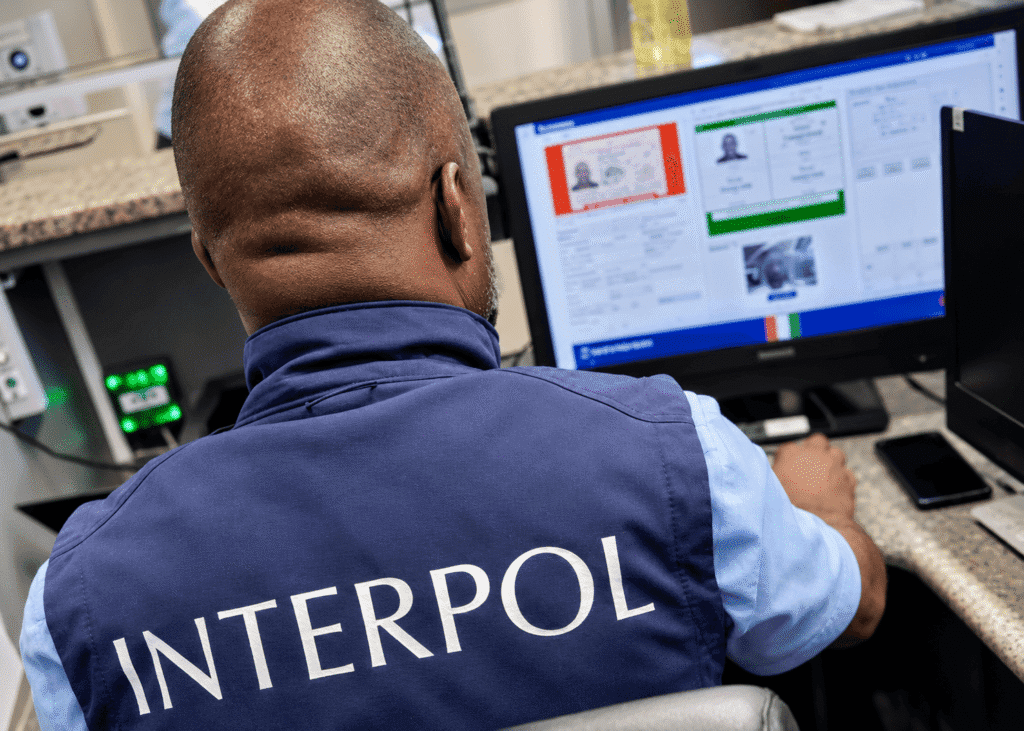
Un officier d’Interpol analyse les bases de données criminelles lors de l’opération « Serengeti III », une vaste offensive internationale menée à l’été 2026 contre la cybercriminalité en Afrique.
Format Pavé
300 x 250 px
Les polices de 21 pays africains ont participé à une nouvelle opération coordonnée contre la cybercriminalité. D’après le bilan rendu public le 22 octobre 2026 par INTERPOL, Serengeti III a permis l’arrestation de 1 462 suspects, la perturbation de 10 909 réseaux ou infrastructures malveillants et la récupération de plus de 105 millions de dollars de fonds illicites. Les investigations ont également permis d’identifier 65 929 victimes présumées, tandis que les activités criminelles examinées seraient liées à des pertes dépassant 385 millions de dollars.
L’opération s’est déroulée du 29 juin au 31 août 2026. Il est donc essentiel de distinguer sa période d’exécution de la date de publication des résultats. Les chiffres constituent un bilan communiqué par INTERPOL ; ils n’équivalent pas à autant de condamnations judiciaires définitives. Les personnes arrêtées restent soumises aux procédures nationales, et la récupération de fonds ne doit pas être confondue avec leur remboursement intégral aux victimes.
Des escroqueries très différentes, un même modèle transfrontalier
Serengeti III visait plusieurs formes de criminalité numérique : fraudes en ligne, rançongiciels, extorsions, détournements de paiements et compromission de messageries professionnelles. Cette dernière pratique, souvent désignée par l’acronyme BEC, consiste notamment à se faire passer pour un dirigeant ou un fournisseur afin d’obtenir un virement vers un compte contrôlé par les fraudeurs. Les attaques ne visent pas uniquement les particuliers ; les petites entreprises, les administrations et les banques peuvent aussi être touchées.
Les groupes criminels exploitent la facilité avec laquelle des messages, des comptes ou des serveurs peuvent être déplacés d’un pays à l’autre. Les autorités chargées des enquêtes, en revanche, doivent respecter des compétences territoriales et des règles de procédure distinctes. La coopération internationale devient donc une condition de réussite, en particulier pour identifier rapidement les mouvements de fonds et préserver les preuves numériques avant leur disparition.
Renseignement technique et partenariats privés
INTERPOL précise qu’avant l’opération, des enquêteurs de 20 pays africains et des États-Unis ont reçu des renseignements exploitables sur des noms de domaine suspects, des adresses IP et des infrastructures de commande utilisées par des cybercriminels. Des partenaires privés ont fourni des analyses techniques, des informations sur les menaces et des moyens de relier plusieurs incidents apparemment isolés à des réseaux organisés. Cette contribution montre que les attaques numériques doivent être appréhendées à partir de leur infrastructure autant que de leurs auteurs.
Les technologies évoluent rapidement. Dans son évaluation des cybermenaces africaines de 2026, INTERPOL souligne notamment que l’intelligence artificielle facilite certains procédés de fraude, par exemple la production de messages convaincants et l’automatisation d’opérations. Cela ne signifie pas que toutes les affaires traitées pendant Serengeti III utilisaient l’IA. Le risque réside plutôt dans la baisse du coût technique de certaines attaques et dans leur capacité à atteindre simultanément un grand nombre de victimes.
Un coût économique au-delà des montants volés
Les pertes financières enregistrées ne représentent qu’une partie du dommage. Une entreprise privée de fonds de roulement peut différer le paiement de ses salariés ou de ses fournisseurs. Une banque confrontée à des fraudes répétées doit renforcer ses systèmes de surveillance et peut répercuter certains coûts sur les services. Pour les particuliers, la disparition de l’épargne s’accompagne souvent de difficultés d’accès aux recours et d’un sentiment durable de défiance envers les outils numériques.
La progression des paiements électroniques, de la banque mobile et du commerce en ligne sur le continent augmente à la fois les possibilités d’inclusion économique et la surface exposée aux attaques. Les pays ont donc intérêt à investir simultanément dans la prévention, la formation des enquêteurs, les mécanismes de signalement et la protection des données. Les campagnes de sensibilisation doivent s’appuyer sur les fraudes réellement observées, plutôt que sur des avertissements trop généraux.
Après les arrestations, la question des suites judiciaires
Le chiffre de 1 462 arrestations est spectaculaire, mais il ne suffit pas à mesurer l’impact durable d’une opération de police. Il faudra connaître les poursuites engagées, les décisions judiciaires, les sommes effectivement restituées et la capacité des réseaux à se reconstituer. Les entreprises et les particuliers auront également besoin de procédures plus simples pour signaler une fraude et obtenir rapidement le gel de transferts suspects.
Serengeti III montre qu’une coordination opérationnelle entre États africains peut produire des résultats à grande échelle. Son efficacité de long terme dépendra cependant du renforcement des institutions nationales et de la coopération entre justice, police, banques et acteurs technologiques. La lutte contre la cybercriminalité constitue désormais autant une question de sécurité publique qu’un enjeu de confiance dans l’économie numérique africaine.