Start-up africaines : 2,45 milliards de dollars levés en neuf mois, mais les gros financements restent concentrés
Une analyse publiée le 23 octobre par Condia recense 230 opérations de financement annoncées entre janvier et septembre 2026. Derrière les 2,45 milliards de dollars déclarés, les écarts entre pays, les instruments de dette et la faible présence des fondatrices dans les plus grosses opérations dessinent un marché à plusieurs vitesses.
Les start-up technologiques africaines ont mobilisé environ 2,45 milliards de dollars de financements annoncés entre janvier et septembre 2026, selon Condia.
Format Pavé
300 x 250 px
L’écosystème technologique africain continue d’attirer des capitaux, mais leur répartition est loin d’être uniforme. Selon une analyse de Condia rendue publique le 23 octobre 2026, 230 opérations de financement de jeunes entreprises technologiques ont été annoncées sur le continent au cours des neuf premiers mois de l’année. Les montants sont connus pour 174 d’entre elles et atteignent, dans ce périmètre, environ 2,45 milliards de dollars. Ce total décrit les transactions recensées par le média spécialisé, et non l’intégralité des investissements réalisés dans les 54 pays africains.
La distinction est essentielle : une levée annoncée peut associer une prise de participation, un emprunt, une facilité de crédit ou plusieurs instruments. Le chiffre ne représente donc pas 2,45 milliards de dollars d’actions nouvelles émises par des start-up, ni une somme intégralement décaissée à une date unique. Il mesure avant tout la capacité d’entreprises identifiées à mobiliser des financements rendus publics.
Une poignée d’opérations capte l’essentiel des capitaux
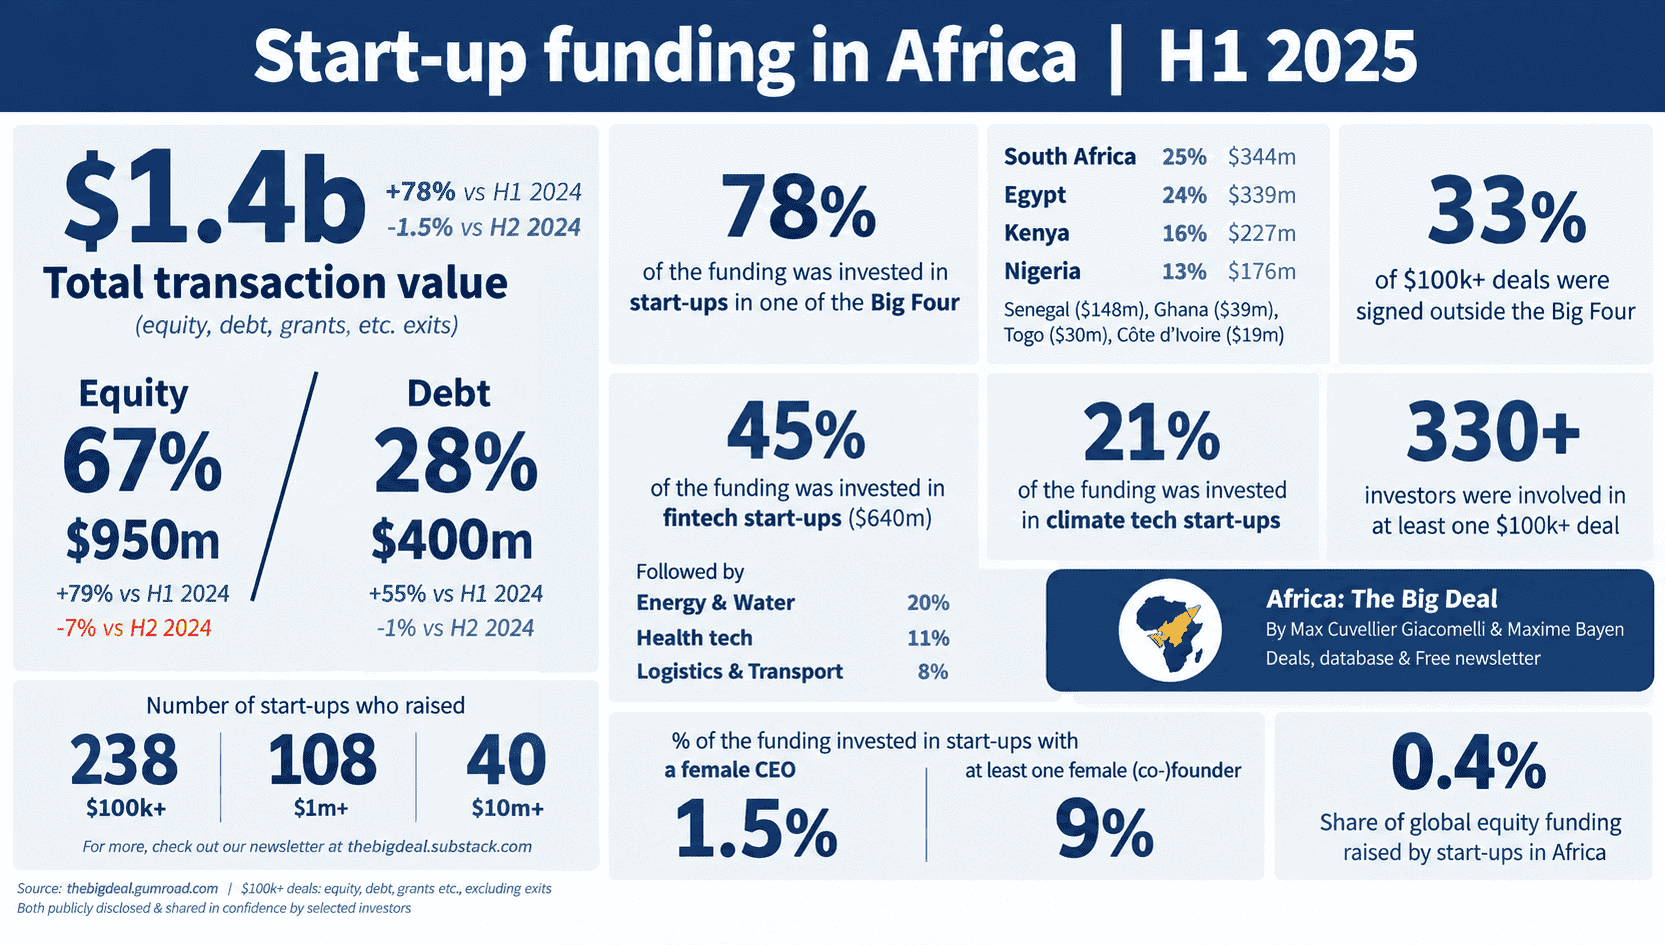
Le premier enseignement est la concentration. Les 32 opérations supérieures à 20 millions de dollars ont capté 77 % des montants déclarés, alors qu’elles représentent moins d’un cinquième des transactions dont la valeur est connue. À l’autre extrémité, 108 tours de table de cinq millions de dollars ou moins se partagent environ 7 % des capitaux. Le marché compte donc de nombreux financements modestes, mais les totaux annuels sont déterminés par quelques entreprises déjà capables de convaincre de grands investisseurs.
L’exemple de Spiro illustre cette mécanique. L’entreprise de mobilité électrique et d’échange de batteries a annoncé 345 millions de dollars répartis sur cinq opérations, soit environ 14 % de l’enveloppe recensée. Avec Moove, autre acteur de la mobilité, les financements attribués aux deux entreprises atteignent 595 millions de dollars. Une variation du calendrier ou du montant de quelques transactions suffit dès lors à modifier fortement la photographie statistique d’un trimestre ou d’une année.
Cette concentration ne signifie pas nécessairement que l’innovation se raréfie. Elle révèle plutôt que les projets dotés d’actifs matériels, de réseaux de distribution ou de revenus identifiables peuvent accéder à des instruments de financement de grande taille, tandis que beaucoup de jeunes sociétés continuent de chercher des tickets plus limités pour valider leur produit ou développer leurs premiers marchés.
La dette change la lecture des levées de fonds
L’autre transformation est financière. Condia constate qu’au premier trimestre 2026, les financements par dette ont dépassé les apports en capital, avant un retour en force de l’equity à partir du deuxième trimestre. Les sociétés de crédit, les opérateurs d’énergie et les entreprises de mobilité utilisent plus facilement l’emprunt parce qu’elles disposent de créances, d’équipements ou de flux de remboursement pouvant servir de base à un financement.
Selon l’étude, 89 % des capitaux mobilisés dans les technologies propres et 83 % dans les technologies agricoles ont pris la forme de dette ou de financements mixtes. Les sociétés d’intelligence artificielle, de technologies de pointe et de commerce électronique de l’échantillon n’ont, à l’inverse, pas eu recours à la dette dans les transactions observées. Ce contraste tient en partie à la nature des actifs et au degré de maturité des modèles économiques ; il ne permet pas de conclure qu’un instrument est préférable dans tous les secteurs.
Les banques et institutions de financement du développement jouent un rôle majeur dans ce mouvement. Elles apparaissent dans 26 % des opérations suivies, mais sont associées à 51 % des capitaux déclarés. Les montages hybrides, qui combinent dette et fonds propres, affichent une médiane de 27,85 millions de dollars, bien supérieure à celle des tours entièrement en capital. Additionner ces instruments sans les distinguer peut donner une image trompeuse de l’appétit des investisseurs en capital-risque.
Nigeria, Kenya et Égypte : des marchés aux profils différents
La géographie des transactions fait apparaître un second décalage. Le Nigeria représente 26 % du nombre d’opérations, mais seulement 7 % des montants déclarés. Sa médiane de financement connue atteint 1,5 million de dollars, contre 6,6 millions au Kenya. Le pays le plus actif en nombre de tours n’est donc pas nécessairement celui qui reçoit les plus gros chèques.
Au Kenya, la mobilité concentre 73 % des financements observés et les technologies propres 17 %. En Égypte, la fintech absorbe 71 % des capitaux recensés. Le Nigeria compte davantage d’opérations dans les technologies propres que plusieurs concurrents, mais les neuf transactions de ce secteur y totalisent 27 millions de dollars, contre 96 millions au Kenya sur trois opérations et 123 millions en Afrique du Sud sur quatre. Ces écarts reflètent autant les caractéristiques des entreprises financées que l’attractivité relative des marchés.
Les fondatrices encore absentes des plus grosses opérations
L’étude met enfin en évidence un problème d’accès aux financements de croissance. Au stade de la série A, les tours médians des équipes comprenant une cofondatrice sont proches de ceux des équipes exclusivement masculines : 11,25 millions contre 11,5 millions de dollars. Mais au stade de croissance, la médiane tombe à 1,8 million de dollars pour les premières, contre 18 millions pour les secondes.
Condia appelle toutefois à la prudence : le groupe des opérations de croissance impliquant une cofondatrice ne compte que sept transactions. L’écart est un signal à approfondir, pas une mesure définitive d’un désavantage universel. Un autre indicateur mérite néanmoins d’être suivi : seules deux des 32 opérations supérieures à 20 millions de dollars concernent des équipes comprenant une cofondatrice.
Pour les investisseurs, les autorités publiques et les incubateurs, la question dépasse désormais le volume global levé. Il faut observer la part des financements accessibles aux entreprises en phase d’amorçage, la disponibilité d’une dette soutenable, la diversification géographique et l’accès des fondatrices aux tours les plus importants. Les 2,45 milliards de dollars annoncés témoignent d’un marché actif ; leur concentration rappelle que la profondeur d’un écosystème se mesure aussi au nombre d’entreprises capables de franchir durablement les étapes de croissance.