Kenya : À 8,75 %, la banque centrale tient sa ligne face à l’inflation
La décision du 7 octobre maintient le taux directeur inchangé. Nairobi compte sur la stabilité du change et sur les mesures publiques pour contenir les prix, alors que le crédit privé retrouve de l’élan.
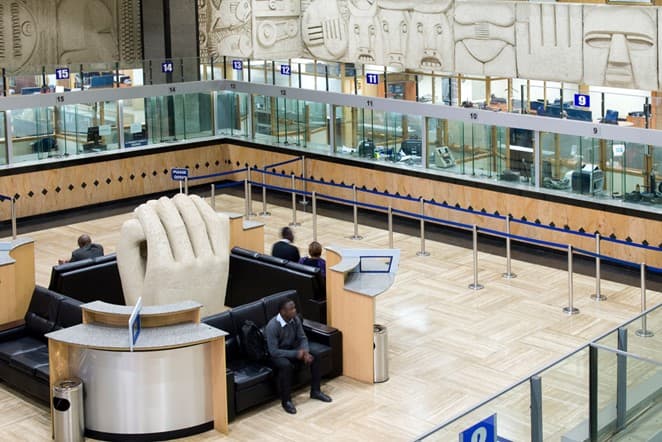
Le hall bancaire de la Banque centrale du Kenya, à Nairobi.
Format Pavé
300 x 250 px
Le Kenya conserve son taux directeur à 8,75 %, mais le statu quo ne signifie pas que les tensions ont disparu. Réuni le 7 octobre, le comité de politique monétaire a choisi de maintenir les conditions monétaires, tandis que l’inflation atteignait 6,8 % en septembre, après 6,6 % en août. La hausse des prix reste dans la fourchette cible de 2,5 % à 7,5 %, dont elle se rapproche désormais de la borne supérieure.
La Banque centrale du Kenya estime que l’inflation peut demeurer dans cet intervalle à court terme. Elle met notamment en avant la stabilité du taux de change et les interventions publiques, dont les subventions et la réduction temporaire de la TVA sur les carburants. Ces mesures atténuent la transmission du choc énergétique aux consommateurs, sans supprimer son coût pour l’ensemble de l’économie.
La lecture des composantes des prix permet de mieux comprendre la décision. L’inflation sous-jacente, qui écarte certaines composantes volatiles, augmente à 4 % en septembre, contre 3,4 % en août. L’inflation hors noyau ralentit, mais reste beaucoup plus élevée. Le comité doit donc surveiller à la fois les effets immédiats des produits les plus instables et une éventuelle diffusion des hausses aux autres dépenses.
Une hausse supplémentaire des taux pourrait freiner cette diffusion, mais elle pèserait aussi sur le financement des entreprises et des ménages. Une baisse rendrait les conditions plus favorables à l’activité, avec le risque de compliquer la stabilisation des prix. Le maintien traduit l’appréciation du comité selon laquelle le niveau actuel reste adapté aux informations disponibles.
Le crédit privé constitue un élément favorable de cette appréciation. Son rythme de croissance atteint 10,6 % sur un an en septembre, selon la banque centrale, contre 10,3 % en août. Plusieurs activités, notamment le commerce, la construction et l’agriculture, bénéficient de cette progression. Le financement recommence ainsi à accompagner la demande, même si son accès varie selon les emprunteurs.
Le taux directeur ne correspond toutefois pas au prix effectivement payé par une PME. La banque centrale indique un taux moyen de prêt bancaire de 14,4 % en septembre. À ce coût peuvent s’ajouter des frais et des exigences de garantie. Pour une entreprise, le montant des mensualités et la durée du crédit déterminent souvent davantage la faisabilité d’un investissement que le seul niveau du taux de référence.
La qualité des portefeuilles bancaires s’améliore également. Le ratio des créances non performantes descend à 13,9 % en septembre, contre 14,8 % en juin. Ce recul est encourageant, mais le niveau reste significatif. Une banque peut disposer de liquidités tout en limitant les prêts à certains profils lorsqu’elle juge leur capacité de remboursement trop incertaine.
Cette distinction explique pourquoi une politique monétaire plus favorable ne produit pas mécaniquement une expansion uniforme du crédit. Les établissements doivent examiner les revenus, les bilans et les perspectives commerciales de leurs clients. De leur côté, les entreprises gagnent à pouvoir documenter leurs encaissements et leurs contrats. Le financement dépend alors autant de la lisibilité du risque que de la ressource disponible.
Sur l’activité, la banque centrale porte sa prévision de croissance pour 2026 à 5 %, contre 4,9 % auparavant, grâce notamment à de meilleures perspectives dans l’industrie et les services. Elle identifie cependant le phénomène El Niño parmi les risques. Un choc climatique peut affecter la production agricole, les prix alimentaires et, par ricochet, les budgets des ménages et les comptes des entreprises.
Le maintien des taux ménage donc une reprise qui n’est pas encore à l’abri des chocs. L’une des questions à suivre sera la durée des mesures publiques sur les carburants. Si leur retrait augmente les prix payés, le comité devra déterminer si l’effet reste temporaire ou modifie plus largement les comportements de fixation des prix.
Pour les acteurs économiques, la décision offre surtout une continuité des conditions de référence. Elle donne un peu de visibilité, sans garantir des prêts moins chers ni une inflation durablement stabilisée. Le signal le plus encourageant reste la progression du crédit privé ; sa portée dépendra de la qualité des projets financés et de la capacité des emprunteurs à rembourser.