Éthiopie : la banque publique de développement prépare un nouveau cadre de prêts et de garanties pour les PME
La Development Bank of Ethiopia a lancé une consultation pour concevoir un dispositif de financement intermédié et de partage des risques. L’objectif est de mieux acheminer le crédit vers les entreprises par l’intermédiaire d’autres institutions financières. Le modèle n’est pas encore opérationnel.
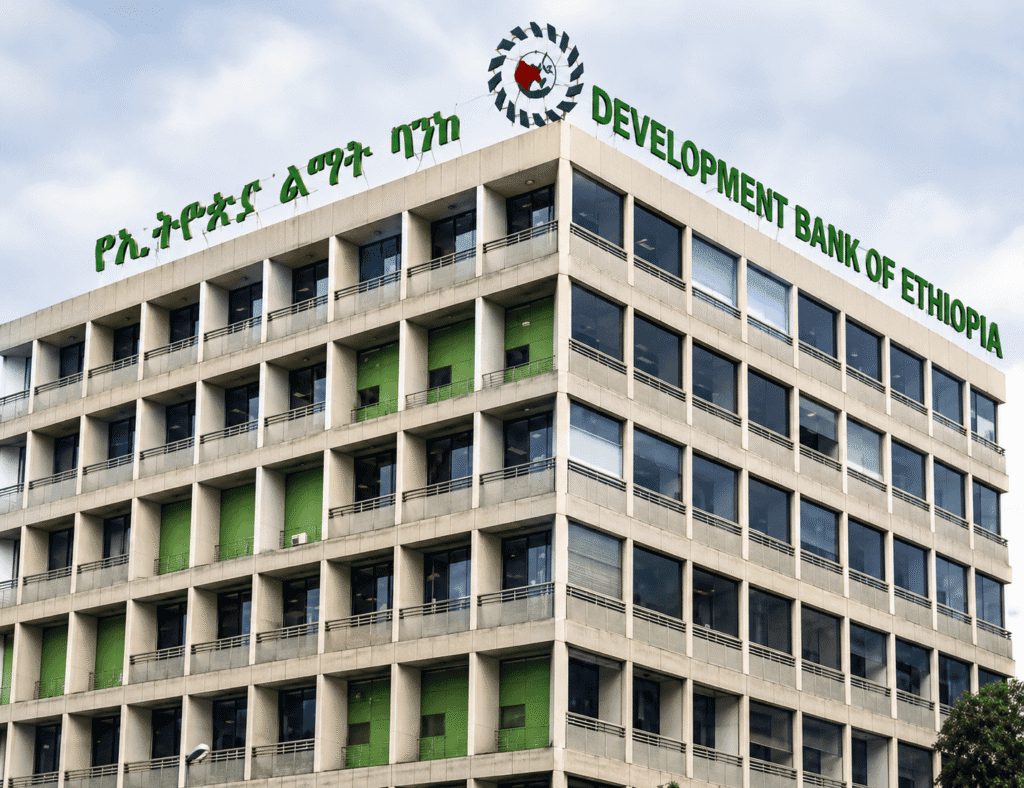
La Development Bank of Ethiopia (DBE) prépare un cadre de financement de gros destiné à faciliter l’accès des entreprises aux ressources de développement, par l’intermédiaire d’institutions financières partenaires.
Format Pavé
300 x 250 px
La Development Bank of Ethiopia (DBE) travaille à l’élargissement de ses instruments de financement du secteur privé. Un avis de consultation publié le 15 octobre 2026 dans le cadre d’un projet soutenu par la Banque mondiale prévoit le recrutement d’un cabinet chargé de concevoir un cadre de financement de gros, dit « apex », et un système de garanties de crédit. La presse économique éthiopienne a remis ce chantier au premier plan le 23 octobre. Les entreprises pourraient, à terme, accéder à certaines ressources de développement via des banques ou d’autres intermédiaires financiers.
Le changement recherché concerne la manière dont les fonds atteignent les bénéficiaires. Au lieu de dépendre exclusivement d’une relation directe avec une banque publique, une partie du financement pourrait transiter par des institutions agréées qui disposent déjà d’une clientèle d’entreprises. Mais l’appel à consultants porte sur la conception du dispositif : il ne constitue pas l’annonce d’un nouveau guichet de crédit immédiatement accessible.
Un cadre « apex » pour diffuser les financements
Le principe du financement de gros consiste, pour une institution de développement, à mettre des ressources à disposition d’intermédiaires sélectionnés. Ces derniers peuvent ensuite financer des projets éligibles, selon des critères convenus et sous contrôle. L’approche vise à utiliser les réseaux, les compétences commerciales et la connaissance des emprunteurs déjà présents dans le système bancaire ou de microfinance.
La DBE n’abandonne pas officiellement l’ensemble de ses activités de financement direct. L’avis de consultation précise au contraire qu’elle exerce déjà des fonctions de financement de projets, de crédit-bail et d’intermédiation de ressources. Le travail demandé doit organiser une capacité de financement de gros comme pilier institutionnel, en examinant les différentes options juridiques, opérationnelles et de gouvernance. Affirmer qu’une suppression complète des prêts directs aurait été décidée irait donc au-delà des documents disponibles.
Garanties et partage des risques au cœur du projet
Le mandat confié au futur consultant comprend la conception d’une politique de prêts intermédiés, d’un manuel opérationnel, de règles d’agrément des institutions participantes et d’un cadre de garanties et de réduction des risques. Ces éléments sont déterminants : une garantie peut encourager une banque à financer une PME jugée trop risquée, mais une couverture mal calibrée peut aussi affaiblir les incitations à analyser correctement les dossiers.
Les documents prévoient un examen des mécanismes de cantonnement des portefeuilles et des modalités de préparation de projets pilotes. Les paramètres essentiels restent à fixer : catégories de bénéficiaires, taux et maturités des prêts, part des pertes assumée par chaque partenaire, commissions de garantie et procédures de recours. Aucun volume financier nouveau spécifiquement attribué à ce futur cadre n’est annoncé dans l’avis consulté.
Les femmes entrepreneures explicitement ciblées
Le cahier des charges demande un programme d’assistance technique pour les institutions financières participantes, avec un module consacré à l’élargissement de l’accès des femmes entrepreneures et des clientes aux services financiers. Cette dimension pourrait répondre aux difficultés de garanties, d’information financière et de distribution qui pénalisent certaines entreprises. Son efficacité dépendra cependant de critères mesurables et de la manière dont les intermédiaires seront incités à financer de nouveaux profils plutôt que leurs seuls clients habituels.
La gestion des risques environnementaux et sociaux doit également être intégrée à l’agrément et à la supervision des institutions participantes. Cette exigence permettrait d’encadrer l’utilisation de fonds de développement, sans dispenser les prêteurs d’évaluer la viabilité économique des projets. La combinaison de garanties, de suivi prudentiel et de contrôle des impacts sera centrale pour éviter une simple redistribution de risques vers la banque publique.
Une consultation, pas encore une réforme achevée
L’avis porte la référence ET-DBE-575977-CS-QCBS et mentionne un financement lié au crédit IDA 68570. Les cabinets intéressés ont jusqu’au 3 novembre 2026 pour soumettre leur manifestation d’intérêt. La mission de conception est prévue sur environ vingt semaines à compter de la signature du contrat. Cette durée ne doit pas être interprétée comme une date de mise en service du mécanisme : des validations institutionnelles et des étapes de préparation pourraient encore être nécessaires.
La sélection doit prendre en compte l’expérience des candidats en financement de développement, lignes de crédit intermédiées, garanties et opérations financées par des institutions multilatérales. Les prestations attendues sont techniques et institutionnelles. Il serait prématuré d’annoncer le nombre de PME bénéficiaires ou une enveloppe de prêts disponible, puisqu’aucun de ces résultats n’est arrêté dans les éléments rendus publics.
La question du partage de l’information sera tout aussi sensible. Pour prêter à des PME peu documentées, les banques ont besoin d’états financiers crédibles, d’historiques de paiement et de procédures de recouvrement prévisibles. La banque de développement devra décider comment contrôler l’utilisation finale de ses ressources sans reproduire à chaque étape la bureaucratie qu’un modèle intermédié est censé alléger. Des audits de portefeuille, des critères d’éligibilité stables et une publication régulière des défauts de paiement pourraient aider à préserver la qualité du crédit tout en élargissant sa distribution. Ces modalités restent à concevoir.
Le test de l’additionnalité
Pour les entreprises éthiopiennes, la réussite se mesurera moins au lancement d’un nouveau produit qu’à l’accès effectif de nouveaux emprunteurs au crédit. Un système utile doit financer des investissements qui n’auraient pas trouvé de solution comparable autrement, tout en maîtrisant les pertes. Le futur cadre devra donc démontrer son « additionnalité », c’est-à-dire sa capacité à élargir réellement l’offre de financement plutôt qu’à remplacer des prêts commerciaux existants. À ce stade, l’Éthiopie engage une phase de conception structurée ; ses effets économiques restent à prouver.